
Perspectivas semanales
¿Qué ha pasado esta semana?
Estados Unidos
- La Reserva Federal elevó su tipo de interés de referencia al 3,75 %-4,00 %, y sus responsables señalaron que podrían producirse nuevas subidas, dado que la inflación sigue siendo elevada.
- El presidente de la Reserva Federal, Kevin Warsh, afirmó que la economía y el mercado laboral siguen siendo lo suficientemente sólidos como para soportar tipos más altos, al tiempo que indicó que la última subida podría ser el inicio de una campaña más amplia contra la inflación.
- Las solicitudes de subsidio por desempleo en EE. UU. descendieron en 10 000 hasta situarse en 196 000 en la semana que finalizó el 12 de septiembre, mientras que las solicitudes continuadas se redujeron a 1,73 millones, lo que apunta a una resistencia continuada del mercado laboral.
- Las ventas minoristas de EE. UU. repuntaron un 1,2 % en agosto hasta alcanzar los 773 900 millones de dólares, por encima del 0,8 % previsto, y las ventas del grupo de control relacionadas con el PIB aumentaron en torno al 1,4 %.
- El índice manufacturero de la Fed de Nueva York cayó bruscamente hasta situarse en 7,6 en septiembre, desde los 20,6 de agosto, por debajo de las expectativas, mientras que las presiones sobre los precios se intensificaron.
- La construcción de viviendas nuevas en EE. UU. descendió un 2,6 % en agosto hasta situarse en 1,275 millones, mientras que los permisos de construcción cayeron un 2,7 %, lo que se suma a los indicios de presión sobre el sector inmobiliario.
- Los tipos hipotecarios en EE. UU. se acercan al 7 %, su nivel más alto desde enero de 2025, lo que podría lastrar aún más la demanda de vivienda y la construcción.
- El aumento de los costes energéticos está planteando un dilema a las empresas estadounidenses: algunas suben los precios, mientras que otras los reducen para proteger su cuota de mercado.
Europa
- El Banco de Inglaterra mantuvo su tipo de interés de referencia en el 3,75 %, pero tres de los nueve responsables de política monetaria votaron a favor de una subida al 4 %, lo que mantiene viva la posibilidad de nuevas medidas de endurecimiento, ya que los costes energéticos alimentan la inflación.
- La inflación del Reino Unido se aceleró hasta el 3,1 % en agosto, desde el 2,9 % de julio, impulsada por los precios de la energía para los hogares, la gasolina y el gasóleo, las tarifas aéreas y los costes de fábrica.
- El desempleo en el Reino Unido se mantuvo en el 4,9 % en el trimestre que finalizó en julio, cerca de su máximo de los últimos cinco años, mientras que el crecimiento salarial anual, excluidas las bonificaciones, se mantuvo en el 3,5 %.
- La producción industrial de la zona del euro descendió un 0,1 % en julio, tras una caída similar en junio, con Alemania y Francia registrando descensos del 1,5 % y el 0,4 %, respectivamente.
- La debilidad de la producción industrial contrasta con la mejora de la confianza de los fabricantes, cuya actividad, según los informes, creció en agosto a su ritmo más rápido en más de cuatro años.
Japón
- El Banco de Japón elevó su tipo de interés de referencia al 1,25 %, su nivel más alto en 30 años, al tiempo que señaló que podrían producirse nuevas subidas.
- El aumento de los tipos de interés japoneses podría animar a los inversores nacionales a repatriar capital, ya que los inversores japoneses poseen alrededor de 2,5 billones de dólares en activos financieros estadounidenses.
- Por lo tanto, un cambio en los flujos de capital japoneses podría tener repercusiones en los bonos del Tesoro de EE. UU. y en los mercados mundiales en general.
Australia
- La gobernadora del Banco de la Reserva de Australia (RBA), Michele Bullock, advirtió de que las persistentes presiones inflacionistas se están materializando, y se prevé que las limitaciones de capacidad y el conflicto en Oriente Medio mantengan la inflación en niveles elevados.
- Los mercados están descontando una subida de tipos por parte del RBA, prácticamente segura, a finales de este mes.
Canadá
- El Banco de Canadá mantuvo su tipo de referencia en el 2,25 %, mientras que los responsables de la política monetaria reconocieron que el aumento de los costes del combustible podría requerir nuevas subidas de tipos si se extendiera a los precios en general.
- Las autoridades también advirtieron de que el aumento de los aranceles sobre los productos canadienses podría debilitar la incipiente recuperación económica.
- La inflación canadiense se mantuvo en el 3 % en agosto, mientras que la inflación subyacente, excluida la gasolina, se aceleró del 2,2 % al 2,4 %.
- Los precios industriales de Canadá subieron un 1,3 % en julio, por encima de las expectativas, mientras que los precios de las materias primas aumentaron un 3,1 % en agosto y registraron un incremento interanual del 22,8 %.
- La construcción de nuevas viviendas en Canadá descendió un 0,1 % en agosto, mientras que las ventas de viviendas de segunda mano cayeron un 0,7 %, lo que se suma a los indicios de una desaceleración del mercado inmobiliario.
Asia-Pacífico
- El banco central de Taiwán mantuvo su tipo de descuento sin cambios en el 2 % por décimo trimestre consecutivo, respaldado por un sólido crecimiento económico relacionado con la inteligencia artificial, a pesar de que la inflación superó su umbral de alerta del 2 %.
- Las perspectivas financieras y económicas de China siguen viéndose influidas por los costes energéticos mundiales y las cambiantes presiones inflacionistas.
- El Banco Mundial movilizó 112 000 millones de dólares en capital privado, además de 123 000 millones de dólares de financiación propia, lo que pone de relieve el papel cada vez más importante de la inversión privada en la financiación del desarrollo mundial.
Mercados mundiales
- La OMC advirtió de que la creciente fragmentación del comercio mundial en bloques geopolíticos podría lastrar significativamente el crecimiento a largo plazo.
- La organización estima que un sistema comercial basado en bloques podría reducir las exportaciones mundiales en un 18,6 % y la producción económica mundial en un 5,1 % para 2050.
- Alrededor del 72 % del comercio mundial de bienes sigue siendo compatible con las normas no discriminatorias de la OMC, frente al 80 % anterior.
- El aumento de los precios de la energía sigue siendo un riesgo clave en todos los mercados, ya que influye en las expectativas de inflación, la política de los bancos centrales y los rendimientos de los bonos del Estado.
Factores que han influido en los mercados esta semana
Divisas
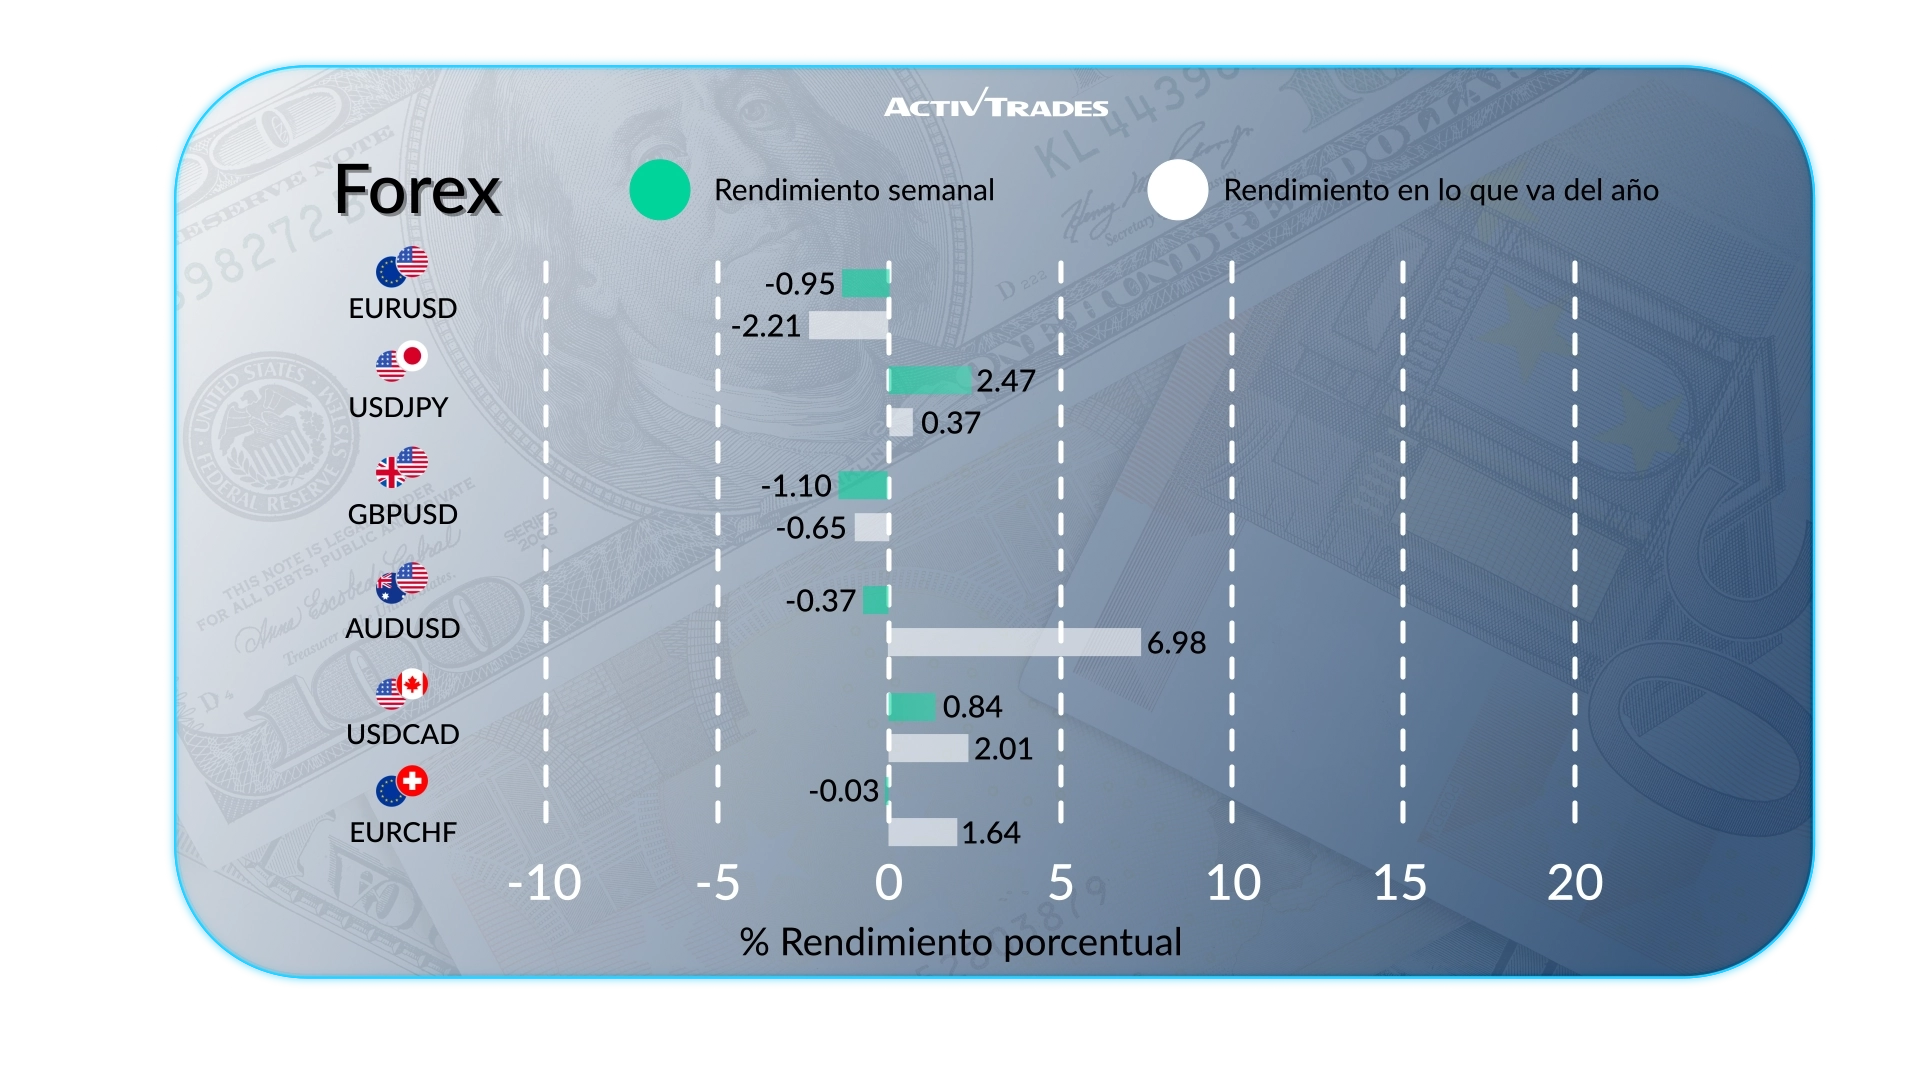
- El USD/JPY, el HKD/JPY y el USD/PLN suben más de un 1,9 %.
- El ZAR/JPY ha subido más de un 1,7 %.
- El AUD/JPY ha subido más de un 1,5 %.
- El par USD/CHF ha subido más de un 1,4 %.
- El AUD/CHF ha subido más de un 0,9 %.
- El CHF/HKD y el NZD/HKD han bajado más de un 1,2 %.
- El NZD/USD y el EUR/USD han bajado más de un 1,1 %...
Materias primas
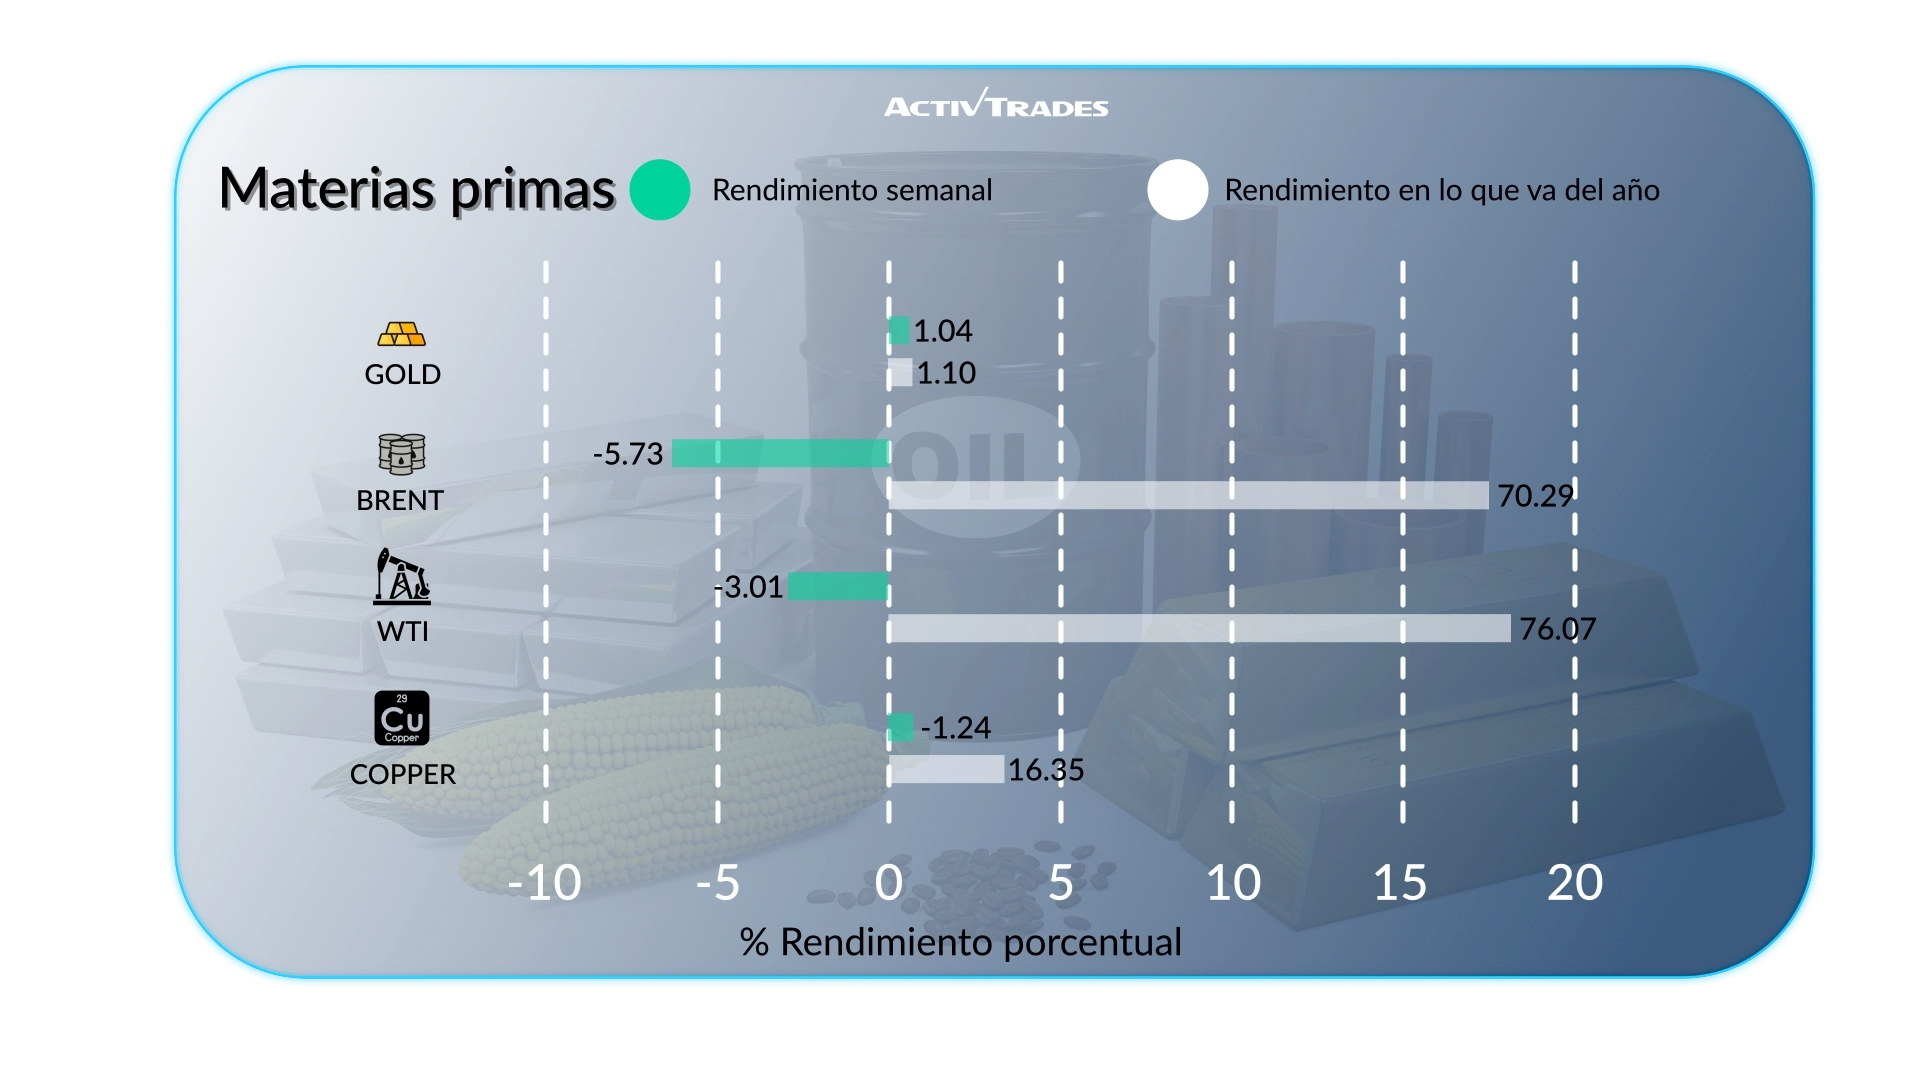
- Los precios de la avena han subido más de un 17,08 %.
- Los precios del cacao en EE. UU. han bajado más de un 5,72 %.
Índices
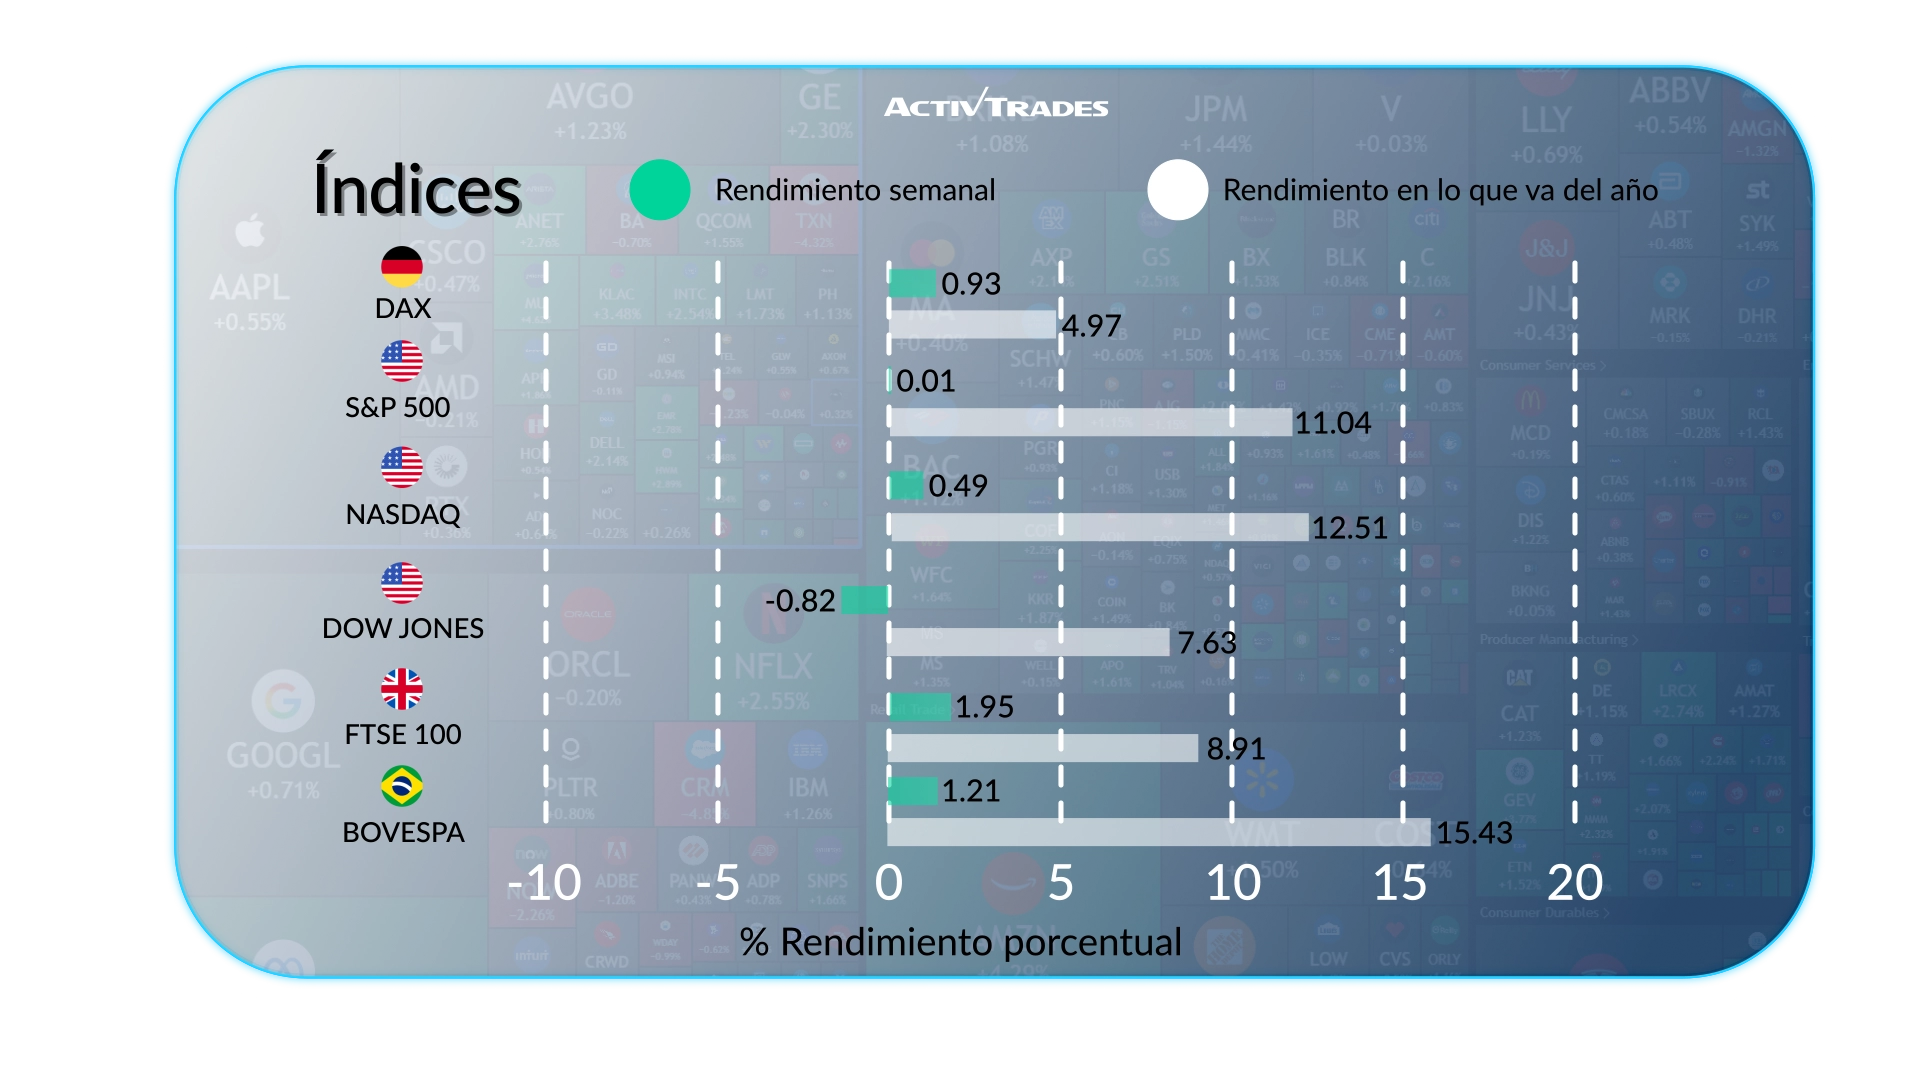
- El índice Nasdaq ha subido más de un 1,5 %.
- Los índices Japan 225, UK 100 y Kospi suben más de un 1,3 %.
- El índice BIST 100 ha bajado más de un 7 %.
- El índice VIX ha bajado más de un 5,3 %.
Acciones
Líderes
- Revvity: +21,32 %
- Crowdstrike: +17,64 %
- Dell Technologies: +16,14 %
- Moderna: +15,70 %
- Generac: +14,07 %
- Alexandria Real Estate Equities: +13,68 %
Los que más han caído
- JB Hunt Transport Services: -11,53 %
- Coreweave: -10,37 %
Acontecimientos importantes a seguir
Martes, 22 de septiembre
- 23:00 h - Australia - PMI manufacturero preliminar de S&P Global (septiembre)
- Anterior: 52,0
- Previsión: 51,7
- 23:00 h - Australia - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 53,2
- Previsión: 52,5
- 23:00 h - Australia - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 52,7
- Previsión: 52
Miércoles, 23 de septiembre
- 07:15 - Francia - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 48,5
- Previsión: 49,1
- 07:15 h - Francia - PMI preliminar del sector manufacturero de S&P Global (septiembre)
- Anterior: 51,1
- Previsión: 51
- 07:15 h - Francia - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 48,0
- Previsión: 49,1
- 07:30 h - Alemania - PMI manufacturero preliminar de S&P Global (septiembre)
- Anterior: 54,3
- Previsión: 53,6
- 07:30 h - Alemania - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 51,8
- Previsión: 51,7
- 07:30 h - Alemania - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 49,7
- Previsión: 50,5
- 08:00 h - Europa - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 52,0
- Previsión: 51,7
- 08:00 h - Europa - PMI preliminar del sector manufacturero de S&P Global (septiembre)
- Anterior: 52,7
- Previsión: 52,7
- 08:00 h - Europa - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 51,6
- Previsión: 51,5
- 08:30 h - Reino Unido - PMI preliminar de S&P Global para el sector manufacturero (septiembre)
- Anterior: 51,7
- Previsión: 51,7
- 08:30 h - Reino Unido - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 52,5
- Previsión: 52,6
- 08:30 h - Reino Unido - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 52,5
- Previsión: 52,3
- 13:45 h - EE. UU. - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 56
- Previsión: 55,2
- 13:45 h - EE. UU. - PMI preliminar del sector manufacturero de S&P Global (septiembre)
- Anterior: 53,9
- Previsión: 53
- 13:45 h - EE. UU. - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 56,5
- Previsión: 56,4
Jueves, 24 de septiembre
- Anterior: 54,9
- Previsión: 54
- 00:30 h - Japón - PMI preliminar de servicios de S&P Global (septiembre)
- Anterior: 52,5
- Previsión: 52
- 00:30 h - Japón - PMI compuesto preliminar de S&P Global (septiembre)
- Anterior: 53,5
- Previsión: 52,7
- 08:00 - Alemania - Índice Ifo de clima empresarial (septiembre)
- Anterior: 88,8
- Previsión: 87,9
Viernes, 25 de septiembre
- 06:00 h - Alemania - Índice de confianza del consumidor de GfK (octubre)
- Anterior: -26,6
- Previsión: -27,4
- 12:30 h - EE. UU. - Pedidos de bienes duraderos intermensuales (agosto)
- Anterior: 1,1 %
- Previsión: 0,5 %
Principales resultados empresariales a tener en cuenta
Miércoles, 23 de septiembre
- General Mills
Jueves, 24 de septiembre
- Costco
Fuente: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView y datos de ActivTrades a 18 de septiembre de 2026
La información facilitada no constituye un informe de investigación en materia de inversión. Este material no ha sido elaborado de conformidad con los requisitos legales destinados a promover la independencia de la investigación de inversiones y, por tanto, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT ni constituye una oferta o una solicitud para realizar operaciones sobre ningún instrumento financiero. No se ofrece ninguna declaración ni garantía respecto a la exactitud o integridad de esta información.
El material proporcionado no tiene en cuenta los objetivos específicos de inversión ni la situación financiera de las personas que puedan recibirlo. Las rentabilidades pasadas no constituyen un indicador fiable de resultados futuros. AT presta exclusivamente un servicio de ejecución de órdenes. En consecuencia, cualquier persona que actúe basándose en la información proporcionada lo hace bajo su propia responsabilidad.