
Perspectivas semanales
¿Qué ha pasado esta semana?
Mercados mundiales
- La OCDE ha elevado su previsión de crecimiento mundial para 2026 del 2,8 % al 2,9 %, señalando que la economía mundial está demostrando ser más resistente de lo esperado.
- La inversión relacionada con la inteligencia artificial está impulsando el crecimiento mundial, especialmente en EE. UU. y en las economías dedicadas a la fabricación de productos electrónicos.
- La OCDE advirtió de que un conflicto prolongado en Oriente Medio, los elevados precios de la energía y otros riesgos geopolíticos podrían debilitar las perspectivas mundiales.
- La rápida expansión de la IA y de la infraestructura de centros de datos se está convirtiendo en una importante fuente de inversión y demanda, pero también está aumentando la presión sobre la mano de obra, la electricidad y el suelo.
- Se prevé que la inversión mundial en centros de datos e infraestructura de IA en EE. UU. alcance los 10,3 billones de dólares entre 2025 y 2032, lo que suscita preocupación por la exposición a la deuda en caso de que el auge de la inversión pierda impulso.
Estados Unidos
- El gobernador de la Reserva Federal, Michael Barr, afirmó que podrían ser necesarias nuevas subidas de tipos para volver a situar la inflación en el objetivo del 2 %.
- El presidente de la Fed de Richmond, Thomas Barkin, también advirtió de que podría ser necesario un endurecimiento adicional de la política monetaria, argumentando que las perturbaciones inflacionistas podrían resultar más persistentes de lo esperado.
- Los aranceles, las tensiones en Oriente Medio, la guerra de Ucrania y la fuerte demanda de inversión relacionada con la IA se suman a las presiones sobre los precios, según los responsables de la Fed.
- Los mercados aumentaron considerablemente las expectativas de una subida de tipos de la Fed en octubre, con una probabilidad que pasó de alrededor del 9 % del mes anterior a cerca del 55 %.
- Las solicitudes de subsidio por desempleo en EE. UU. cayeron a 197 000 en la semana que finalizó el 19 de septiembre, por debajo de las 201 000 previstas, mientras que las solicitudes continuadas subieron ligeramente hasta 1,72 millones.
- Los tipos hipotecarios en EE. UU. alcanzaron el 7 %, su nivel más alto desde enero de 2025, lo que aumenta la presión sobre la asequibilidad y la demanda de vivienda.
- La magnitud de la inversión en IA está creando limitaciones de capacidad en los mercados de la electricidad, la mano de obra y el suelo, mientras que la creciente dependencia de la financiación mediante deuda por parte de las principales empresas tecnológicas podría aumentar los riesgos del sector financiero si el ciclo de inversión se invierte.
Europa
- El clima empresarial en Alemania mejoró por quinto mes consecutivo, con el índice Ifo subiendo hasta 89,9 en septiembre desde los 88,8 de agosto.
- Los institutos económicos alemanes elevaron su previsión de crecimiento para 2026 del 0,7 % al 1,3 %, gracias al repunte de las exportaciones.
- La recuperación de Alemania sigue enfrentándose a retos estructurales y a unos elevados costes energéticos, lo que podría limitar el ritmo de expansión.
- Suiza y Suecia mantuvieron los tipos de interés sin cambios, mientras que Noruega elevó su tipo de interés oficial del 4,25 % al 4,5 %.
- El banco central de Noruega afirmó que es necesaria una política monetaria más restrictiva para que la inflación vuelva a su objetivo del 2 %, citando el fuerte crecimiento salarial y los elevados costes energéticos.
- El indicador de confianza de los consumidores de la zona del euro cayó en septiembre hasta -16,5 desde -15,5, debido a que las nuevas subidas de los precios de la energía lastraron la confianza.
Canadá
- Las ventas minoristas canadienses cayeron un 0,7 % en julio hasta los 73 700 millones de dólares canadienses, lo que supone el primer descenso mensual del año, con un comportamiento débil en ocho de los nueve sectores.
- Una estimación preliminar apunta a un repunte del 1,3 % en las ventas minoristas en agosto.
- El gobernador del Banco de Canadá, Tiff Macklem, afirmó que las futuras decisiones sobre los tipos de interés dependerán de cómo respondan los hogares y las empresas al aumento de los precios de la energía y a la incertidumbre comercial.
- Macklem advirtió de que la inflación podría superar el 3 % si los precios del petróleo se mantienen cerca de los 100 dólares por barril, lo que aumentaría el riesgo de que las presiones sobre los precios se mantengan de forma más persistente.
- También advirtió de que el crecimiento canadiense podría ralentizarse por debajo de una tasa anualizada del 1 % en el cuarto trimestre si se mantienen los aranceles estadounidenses y canadienses.
Asia
- El Banco de Indonesia mantuvo su tipo de referencia de las operaciones de recompra inversa a siete días en el 5,75 %, mientras que dejó sin cambios sus tipos de depósito y de crédito en el 4,75 % y el 6,50 %, respectivamente.
- La decisión refleja el enfoque del banco central en estabilizar la rupia, mantener la inflación dentro del objetivo y apoyar el crecimiento económico.
Factores que han influido en los mercados esta semana
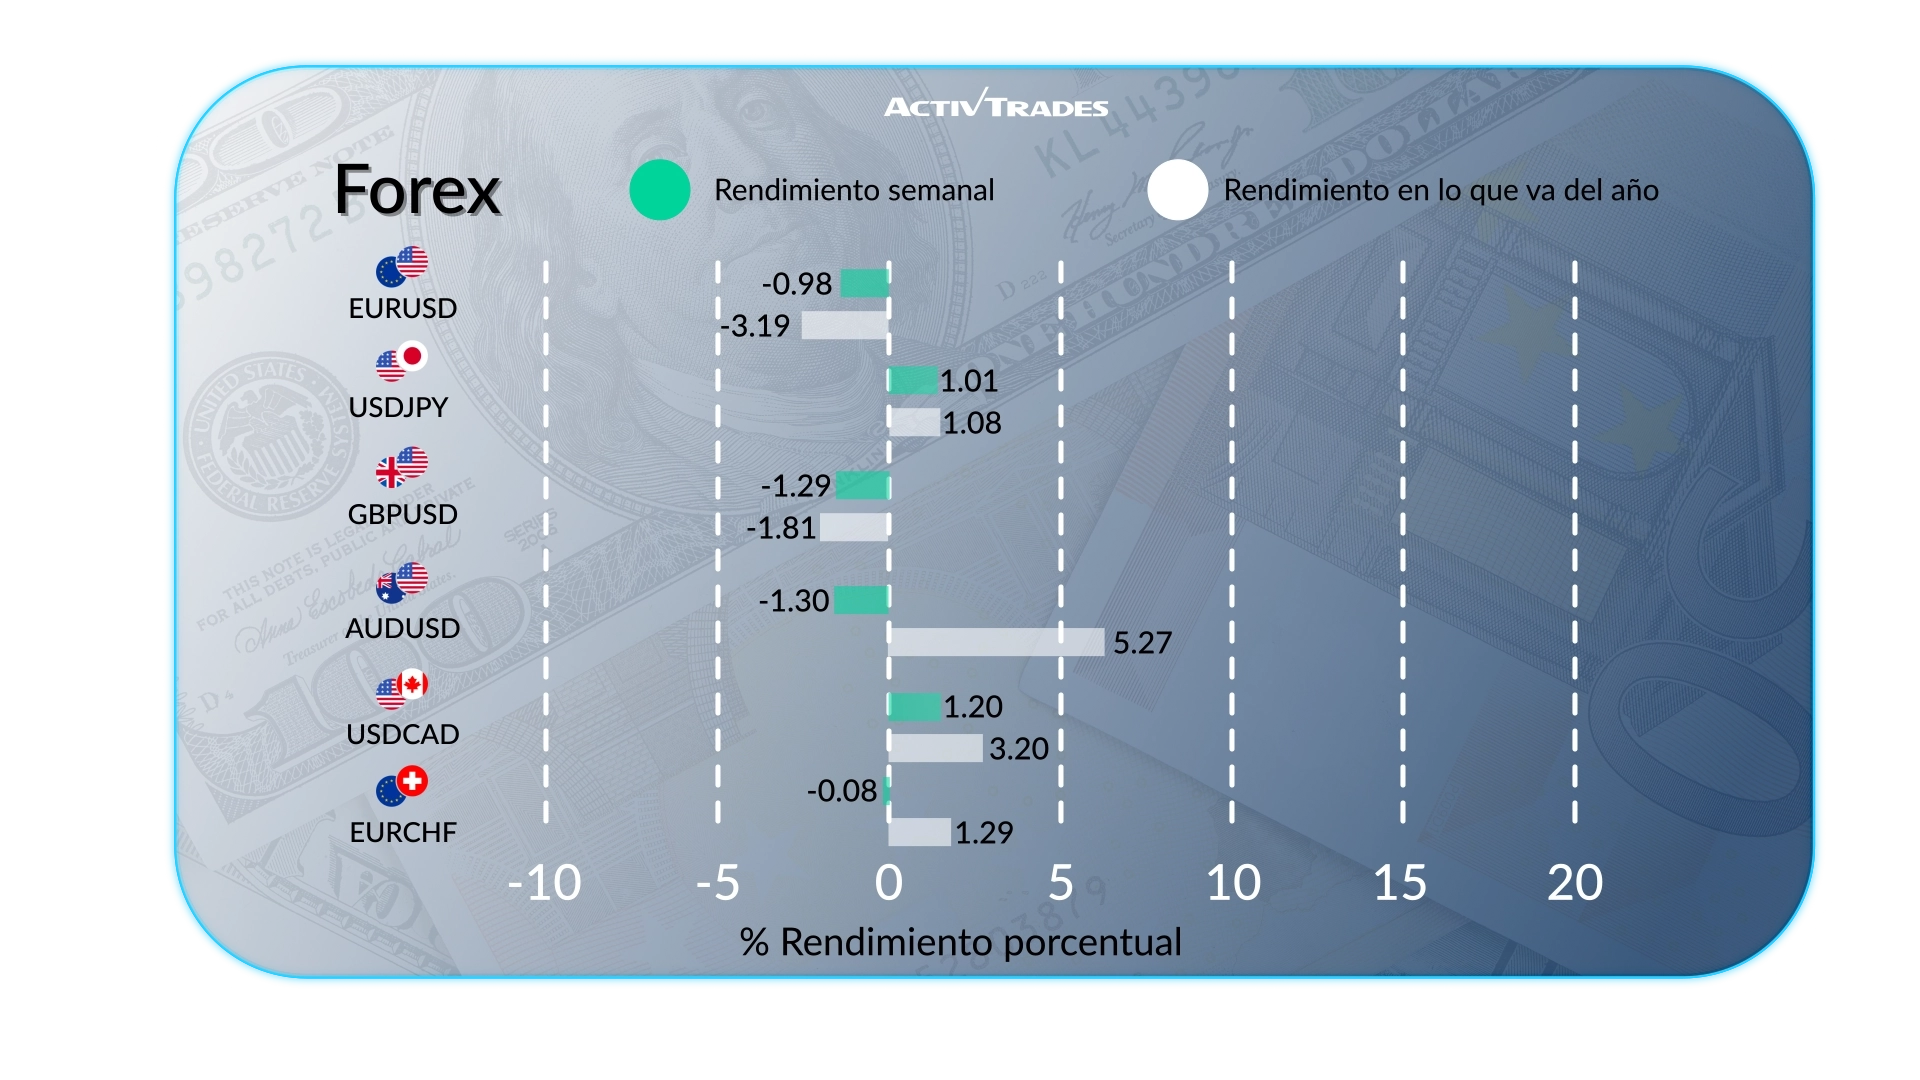
- El dólar estadounidense se disparó hasta alcanzar su máximo de los últimos dos meses frente a las principales divisas, impulsado por las expectativas de que la Reserva Federal continúe subiendo los tipos de interés y por el aumento de los costes energéticos en Europa, mientras el crudo Brent superaba los 100 dólares por barril.
- El USD/MXN ha subido más de un 3 %.
- El EUR/MXN ha subido más de un 2,4 %.
- El USD/JPY ha subido más de un 1,5 %.
- El USD/CAD y el CHF/JPY suben más de un 1 %.
- El MXN/JPY ha bajado más de un 1,6 %.
- El NZD/HKD ha bajado más de un 1,4 %.
- El AUD/USD y el NZD/USD han bajado más de un 1,3 %.
- El par JPY/CHF ha bajado más de un 1 %.
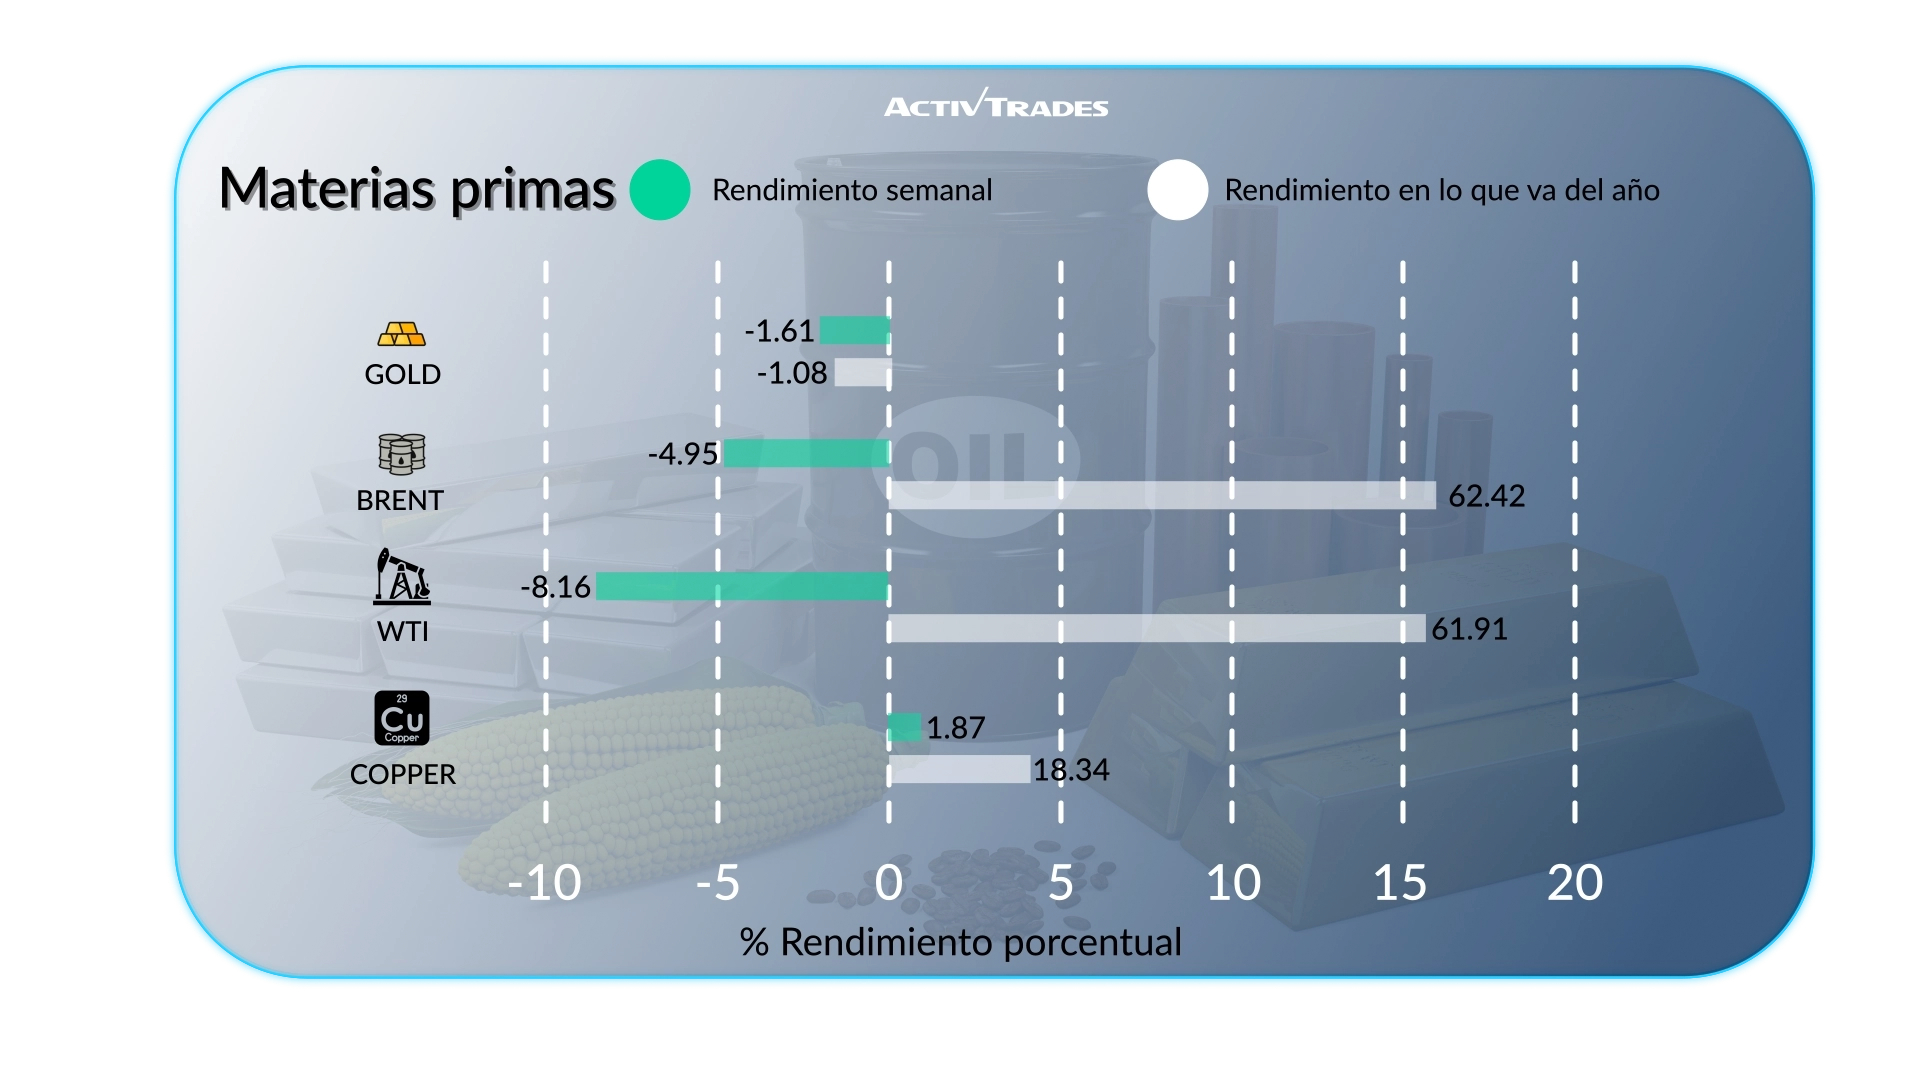
- Los precios del gas natural han subido más de un 8,9 %.
- Los precios del zumo de naranja han subido más de un 6,9 %.
- Los precios del arroz en cáscara y del cacao estadounidense han subido más de un 5 %.
- Los precios del gasóleo de calefacción han bajado más de un 7,9 %.
- Los precios de la plata y el paladio han bajado más de un 4,3 %.
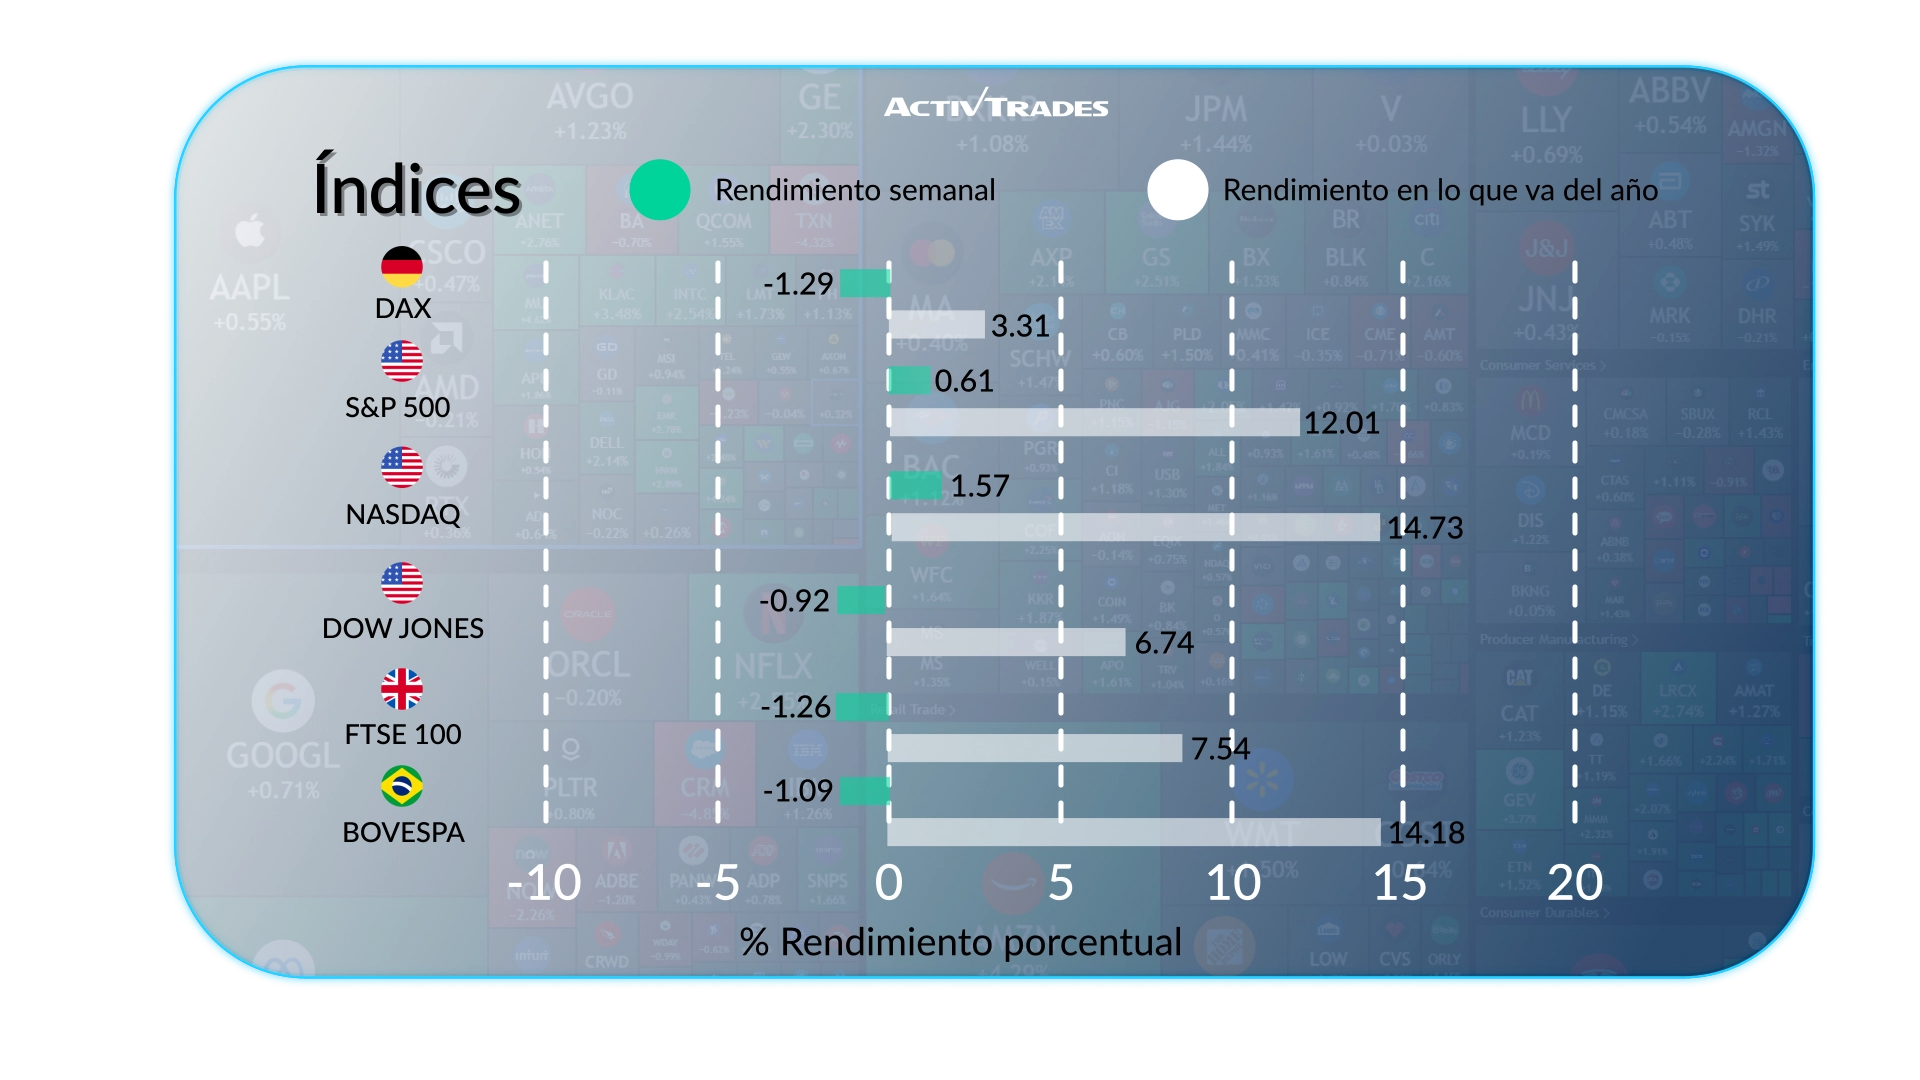
- El índice Kospi ha subido más de un 7 %.
- El índice IDX30 ha bajado más de un 4 %.
Acciones
Líderes
- Moderna: +23,25 %
- Astera: +22,81 %
- Strategy: +22,20 %
- Intel: +17,09 %
- ARM: +15,54 %
- AMD: +15,44 %
- Cadence Design Systems: +14,69 %
- Monolithic Power Systems: +14,19 %
Caídas
- Gen Digital: -23,63 %
- First Solar: -14,42 %
- Paychex: -12,81 %
- Volkswagen: -12,61 %
- Orange: -12,19 %
- Stellantis: -10,64 %
Acontecimientos importantes a tener en cuenta
Martes, 29 de septiembre
- 04:30 h - Australia - Decisión del Banco de la Reserva de Australia (RBA) sobre los tipos de interés
- Anterior: 4,35 %
- Previsión: 4,35 %
- 14:00 h - EE. UU. - Ofertas de empleo JOLTs (agosto)
- Anterior: 7,271 millones
- Previsión: 7,24 millones
Miércoles, 30 de septiembre
- 01:30 h - China - PMI manufacturero de la Oficina Nacional de Estadística (septiembre)
- Anterior: 49,8
- Previsión: 50
- 01:30 h - China - PMI no manufacturero de la Oficina Nacional de Estadística (septiembre)
- Anterior: 49,0
- Previsión: 49,6
- 01:45 h - China - PMI manufacturero de RatingDog (septiembre)
- Anterior: 51,5
- Previsión: 51,5
- 01:45 h - China - Índice PMI de servicios de RatingDog (septiembre)
- Anterior: 51,4
- Previsión: 51,7
- 06:45 h - Francia - Tasa de inflación interanual preliminar (septiembre)
- Anterior: 2,4 %
- Previsión: 2,8 %
- 12:00 h - Alemania - Tasa de inflación interanual preliminar (septiembre)
- Anterior: 2,9 %
- Previsión: 3,1 %
- 12:30 h - EE. UU. - Índice de precios del PCE subyacente, variación mensual (agosto)
- Anterior: 0,2 %
- Previsión: 0,3 %
- 12:30 h - EE. UU. - Tasa de crecimiento del PIB, datos definitivos, intertrimestral (2.º trimestre)
- Anterior: 2,1 %
- Previsión: 1,5 %
- 12:30 h - EE. UU. - Renta personal intermensual (agosto)
- Anterior: 0,4 %
- Previsión: 0,3 %
- 12:30 h - EE. UU. - Gasto personal intermensual (agosto)
- Dato anterior: 0,2 %
- Previsión: 0,3 %
- 23:50 h - Japón - Índice Tankan de grandes fabricantes (3.º trimestre)
- Anterior: 22
- Previsión: 23
Jueves, 1 de octubre
- 01:30 h - Australia - Balanza comercial (agosto)
- Anterior: 1.923 mil millones de dólares australianos
- Previsión: 1.500 millones de dólares australianos
- 07:15 - España - PMI manufacturero de S&P Global (septiembre)
- Anterior: 49,5
- Previsión: 50,8
- 07:30 h - Suiza - PMI manufacturero de procure.ch (septiembre)
- Anterior: 57,1
- Previsión: 56,5
- 13:30 h - Canadá - PMI manufacturero de S&P Global (septiembre)
- Anterior: 53,0
- Previsión: 52,9
- 14:00 h - EE. UU. - PMI manufacturero del ISM (septiembre)
- Anterior: 54,6
- Previsión: 54
Viernes, 2 de octubre
- 05:00 - Japón - Confianza del consumidor (septiembre)
- Anterior: 35,5
- Previsión: 36
- 09:00 h - Europa - Tasa de inflación interanual preliminar (septiembre)
- Anterior: 3,2 %
- Previsión: 3,4 %
- 12:30 h - Estados Unidos - Empleo no agrícola (septiembre)
- Anterior: 162 000
- Previsión: 90 000
- 12:30 h - EE. UU. - Tasa de desempleo (septiembre)
- Anterior: 4,1 %
- Previsión: 4,1 %
Principales resultados empresariales a tener en cuenta
Martes, 29 de septiembre
- Carmax
Miércoles, 30 de septiembre
- Micron Technology
Jueves, 1 de octubre
- NIKE
- Accenture
- McCormick & Co
Fuente: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView y datos de ActivTrades a 25 de septiembre de 2026
La información facilitada no constituye un análisis de inversión. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia del análisis de inversión y, por lo tanto, debe considerarse una comunicación comercial.
Toda la información ha sido elaborada por ActivTrades («AT»). La información no contiene un registro de los precios de AT, ni constituye una oferta o solicitud de transacción de ningún instrumento financiero. No se ofrece ninguna garantía ni se hace ninguna declaración respecto a la exactitud o integridad de esta información.
El material facilitado no tiene en cuenta el objetivo de inversión específico ni la situación financiera de ninguna persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT ofrece un servicio de mera ejecución. Por consiguiente, cualquier persona que actúe basándose en la información facilitada lo hace bajo su propia responsabilidad. Las previsiones no son garantías. Los tipos de interés pueden variar. El riesgo político es impredecible. Las medidas de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.