Perspectives hebdomadaires
Que s'est-il passé cette semaine ?
Marchés mondiaux
- L’économie mondiale devient de plus en plus dépendante des investissements américains dans les infrastructures d’IA, en particulier les centres de données, pour soutenir la croissance dans un contexte de choc énergétique provoqué par la guerre en Iran. Un ralentissement des dépenses en IA pourrait donc frapper particulièrement durement les économies tournées vers l’exportation, notamment celles qui disposent de sources de croissance alternatives limitées.
- La hausse des prix de l’énergie et la persistance de l’inflation accentuent la pression sur les banques centrales pour qu’elles maintiennent ou resserrent leur politique monétaire. Cependant, les décideurs politiques restent divisés sur la rapidité avec laquelle les coûts d’emprunt devraient augmenter sans affaiblir inutilement l’activité économique.
- L'action Anthropic devrait faire son entrée en bourse le jeudi 19 novembre 2026.
États-Unis
- L’inflation à la consommation aux États-Unis est restée plus forte que prévu en octobre. L’IPC a augmenté de 0,4 % en glissement mensuel, marquant un ralentissement par rapport à la hausse de 0,6 % enregistrée en septembre, mais dépassant les prévisions des économistes qui tablaient sur 0,3 %. Le ministère du Travail n’a pas publié de taux d’inflation annuel, la collecte des données ayant été perturbée par la fermeture des services publics survenue l’année dernière.
- Les pressions sous-jacentes sur les prix se sont accélérées, les prix à la consommation de base ayant augmenté à un rythme annualisé de 3,7 % sur les trois mois clos en octobre, contre 1,6 % sur les trois mois clos en juillet. Ces derniers chiffres ont renforcé les anticipations d’une nouvelle hausse des taux de la Fed en décembre, les marchés tablant sur une probabilité d’environ 85 %.
- Les responsables de la Fed débattent de plus en plus du rythme des prochains resserrements monétaires. Le gouverneur Christopher Waller a laissé entendre qu’une hausse de 50 points de base pourrait se justifier en décembre si l’inflation restait élevée, tandis que la présidente de la Fed de Dallas, Lorie Logan, a indiqué que les taux pourraient devoir augmenter plus rapidement. La gouverneure Michelle Bowman a également averti que les chiffres de l’inflation d’octobre laissaient entrevoir des pressions sur les prix persistantes.
- D’autres décideurs politiques privilégient une approche plus mesurée. La présidente de la Fed de Philadelphie, Anna Paulson, est favorable à des hausses progressives afin de laisser à l’économie le temps de s’adapter, à moins que les anticipations d’inflation, la croissance des salaires ou les pressions sous-jacentes sur les prix ne s’accélèrent. Le président de la Fed de Richmond, Tom Barkin, a également appelé à la prudence, bien qu’il considère que l’orientation de la politique monétaire soit relativement claire compte tenu de la forte demande et de l’inflation élevée.
- Le président de la Fed de New York, John Williams, a déclaré que la politique monétaire avait encore du chemin à parcourir, soulignant la résilience de l’économie, le renforcement du marché du travail et une inflation qui reste trop élevée.
- L’impact potentiel de l’IA sur l’économie complique également les perspectives de la Fed. M. Barkin a averti qu’un essor de l’IA dépassant ou restant nettement en deçà des attentes pourrait remodeler la demande et l’emploi, recentrant ainsi l’attention de la banque centrale sur son mandat de plein emploi.
- Les ventes de logements existants ont chuté en octobre à leur plus bas niveau depuis 2010, les taux hypothécaires ayant dépassé les 7 %, ce qui met en évidence les pressions croissantes en matière d’accessibilité financière auxquelles sont confrontés les acheteurs.
- Le moral des petites entreprises est resté morose. L’indice d’optimisme de la NFIB a légèrement reculé de 0,1 point pour s’établir à 97,8 en octobre, restant en dessous de sa moyenne sur 53 ans. En revanche, l’indice d’incertitude a chuté de six points pour atteindre 84, son plus bas niveau depuis décembre.
- Les demandes initiales d’allocations chômage ont augmenté pour atteindre 200 000 au cours de la semaine se terminant le 7 novembre, un chiffre légèrement supérieur aux prévisions de 195 000. Le nombre de demandeurs en allocations de longue durée a baissé de 20 000 pour s’établir à un peu moins de 1,7 million au cours de la semaine se terminant le 31 octobre.
- Le président Donald Trump a déclaré que les États-Unis n’avaient pas besoin d’un accord avec l’Iran, ce qui a fait craindre une prolongation du conflit. Les cours du pétrole ont progressé, accentuant les risques d’inflation et renforçant les anticipations d’un nouveau resserrement monétaire de la Fed.
Royaume-Uni
- L’économie britannique a progressé de 0,7 % au troisième trimestre, enregistrant sa plus forte croissance trimestrielle depuis début 2024. La Banque d’Angleterre estime que la demande liée à l’IA a contribué à un peu moins d’un cinquième de la croissance économique depuis le début de l’année 2026.
- La Banque d’Angleterre a relevé ses taux d’intérêt la semaine dernière pour la première fois depuis le déclenchement de la guerre entre les États-Unis et l’Iran, les décideurs politiques réagissant ainsi aux risques persistants d’inflation et à la hausse des coûts énergétiques.
- La vice-gouverneure Clare Lombardelli a indiqué qu’une nouvelle hausse pourrait suivre à court terme, à moins que les prochaines données ne montrent un allègement significatif des pressions inflationnistes.
- L’Institut national de recherche économique et sociale estime que la Banque pourrait devoir relever son taux directeur vers 5 % pour maîtriser l’inflation. Il prévoit que l’inflation annuelle pourrait atteindre un pic de 4,4 % en février, les coûts énergétiques restant élevés. Bien qu’une telle mesure puisse ramener l’inflation à son objectif environ 18 mois plus tôt, elle pèserait également sur la croissance économique en 2028 et 2029.
- La Banque d’Angleterre a tempéré les anticipations du marché selon lesquelles son taux directeur passerait de 4 % actuellement à 5 % d’ici la fin de l’année prochaine, laissant entendre que les investisseurs pourraient anticiper un cycle de resserrement plus agressif que ce que les décideurs politiques jugent nécessaire.
Canada
- Le compte-rendu de la réunion de la Banque du Canada fin octobre a révélé que les responsables avaient convenu de relever le taux directeur à 2,5 % afin de parer au risque que l’inflation reste plus élevée que prévu. Les responsables ont souligné l’incertitude entourant les relations commerciales entre les États-Unis et le Canada, la guerre en Iran et la rapidité avec laquelle les entreprises répercutent la hausse des coûts sur les consommateurs.
- Le gouverneur Tiff Macklem a souligné que de nouvelles hausses seraient envisagées avec prudence, les développements géopolitiques et les tensions commerciales rendant les perspectives économiques particulièrement difficiles à évaluer.
- Des signes plus récents d’un ralentissement de la croissance et de pertes d’emplois ont incité les opérateurs à revoir à la baisse leurs anticipations concernant une nouvelle hausse des taux en décembre.
Japon
- Selon les données du ministère des Finances, le Japon aurait dépensé un montant record de 50 milliards de dollars en une seule journée, le 30 juillet, pour soutenir le yen. La ministre des Finances, Satsuki Katayama, et le secrétaire au Trésor américain, Scott Bessent, ont confirmé que les deux pays avaient coordonné leurs efforts d’intervention.
- Une inflation américaine plus forte que prévu a creusé l’écart de taux d’intérêt entre les États-Unis et le Japon, exerçant une nouvelle pression sur le yen. Les analystes estiment que la Banque du Japon pourrait devoir relever encore davantage ses taux d’intérêt afin de limiter la faiblesse de sa monnaie.
- Toutefois, Toichiro Asada, membre du conseil d’administration de la Banque du Japon, a exhorté les décideurs politiques à faire preuve de prudence, avertissant qu’un resserrement prématuré pourrait nuire à la croissance économique. Il a fait valoir que la banque centrale devait d’abord s’assurer que les hausses salariales génèrent une demande intérieure plus forte et une inflation durable.
Chine
- La Banque populaire de Chine a réaffirmé son engagement à soutenir la croissance économique, mais a également exprimé ses inquiétudes quant au maintien de taux d’intérêt trop bas. Les analystes estiment que le cycle d’assouplissement actuel pourrait toucher à sa fin, les nouvelles mesures de soutien monétaire pouvant être reportées à l’année prochaine et mises en œuvre progressivement.
Singapour
- L’Autorité monétaire de Singapour développe actuellement des services de stockage d’or afin de renforcer la position de la cité-État en tant que centre asiatique majeur du négoce de l’or. Cette initiative permettra aux banques centrales étrangères, aux institutions internationales et aux entités souveraines de stocker leurs réserves d’or à Singapour.
- Singapour prévoit également que son système de compensation hors cote pour l’or entrera en service au premier trimestre 2027, ce qui soutiendra son ambition d’étendre son rôle sur les marchés internationaux des lingots.
Les facteurs qui influencent les marchés cette semaine
Forex
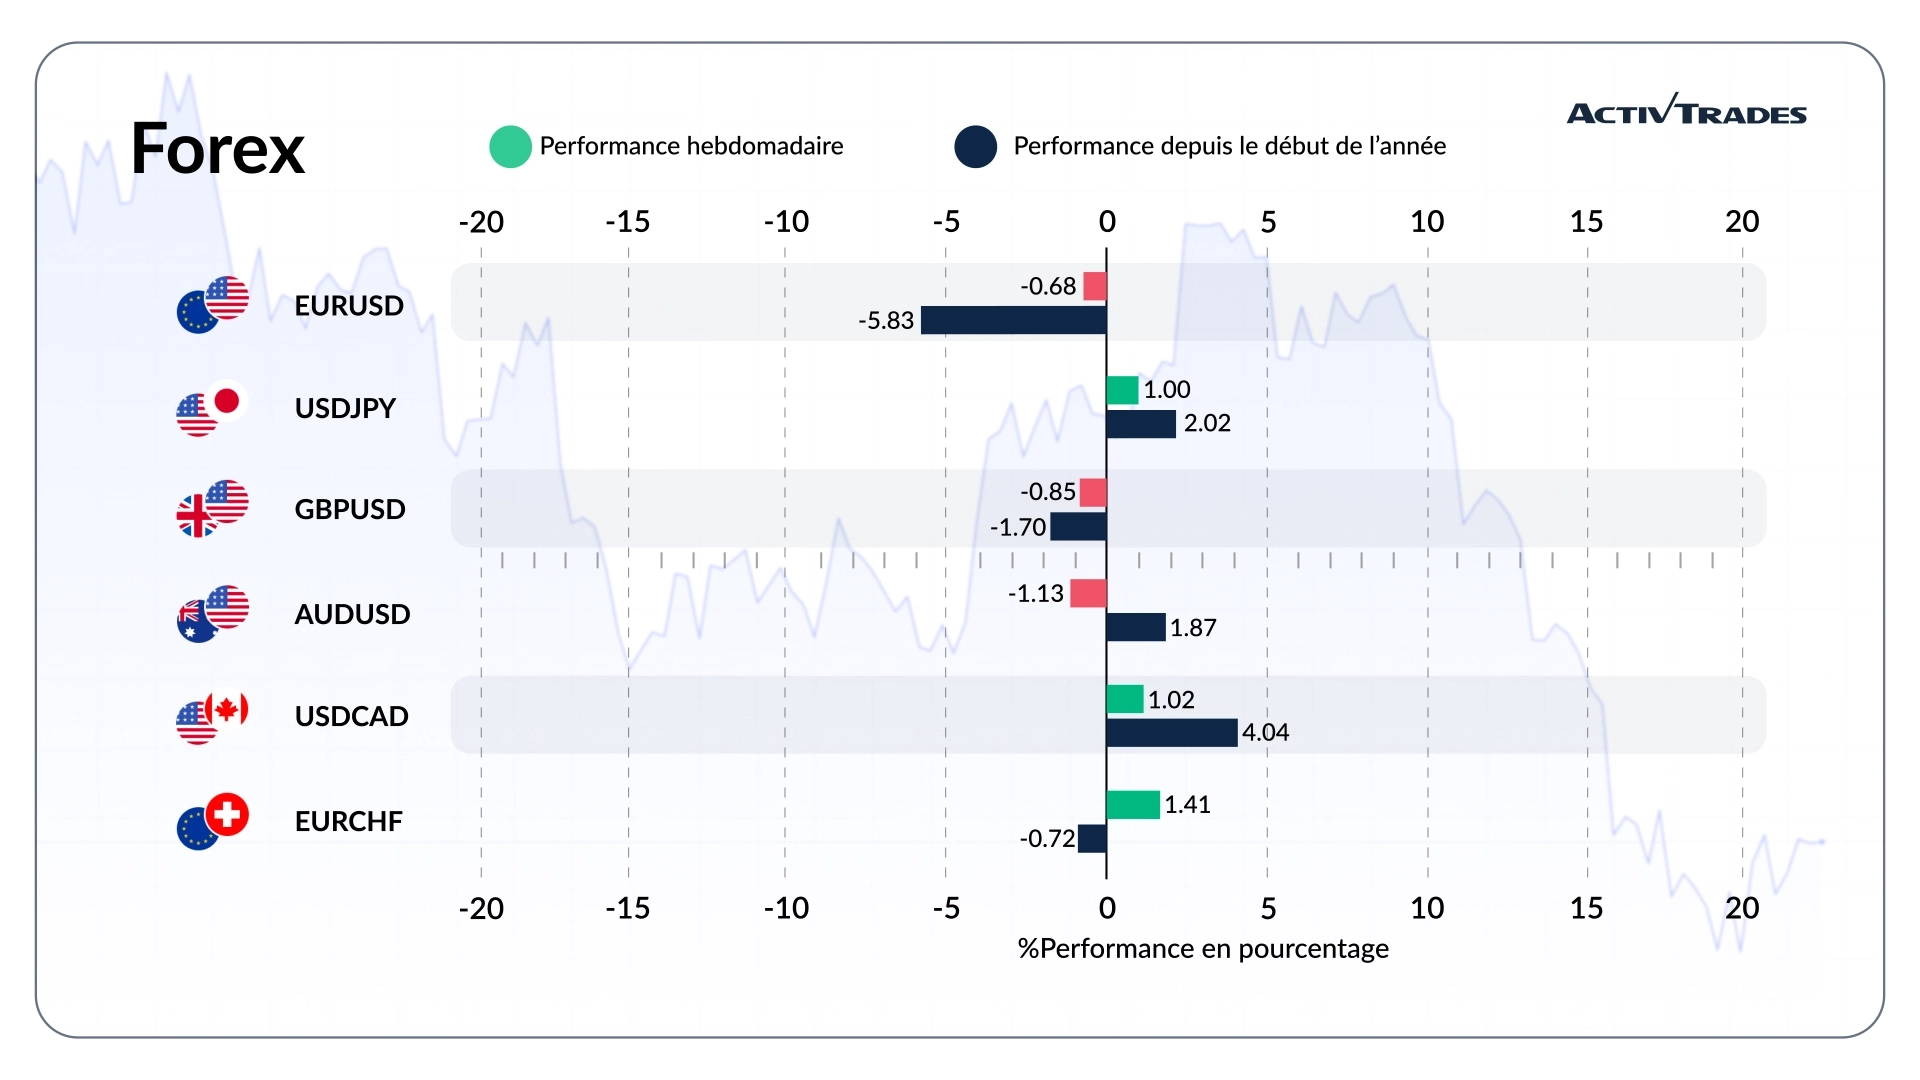
- L'USD/NOK est en hausse de plus de 2,8 %.
- La paire USD/BRL a progressé de plus de 2,5 %.
- L'USD/CHF et l'USD/SEK ont progressé de plus de 2,2 %.
- La paire USD/CAD a progressé de plus de 1,7 %.
- La paire NZD/CHF a progressé de plus de 1,4 %.
- La paire USD/JPY est en hausse de plus de 1,3 %.
- Le JPY/CHF progresse de plus de 1,1 %.
- La paire EUR/MXN recule de plus de 2 %.
- Le CHF/HKD recule de plus de 2,2 %.
- La paire AUD/USD recule de plus de 1,8 %.
- Le CHF/EUR recule de plus de 0,9 %.
Matières premières
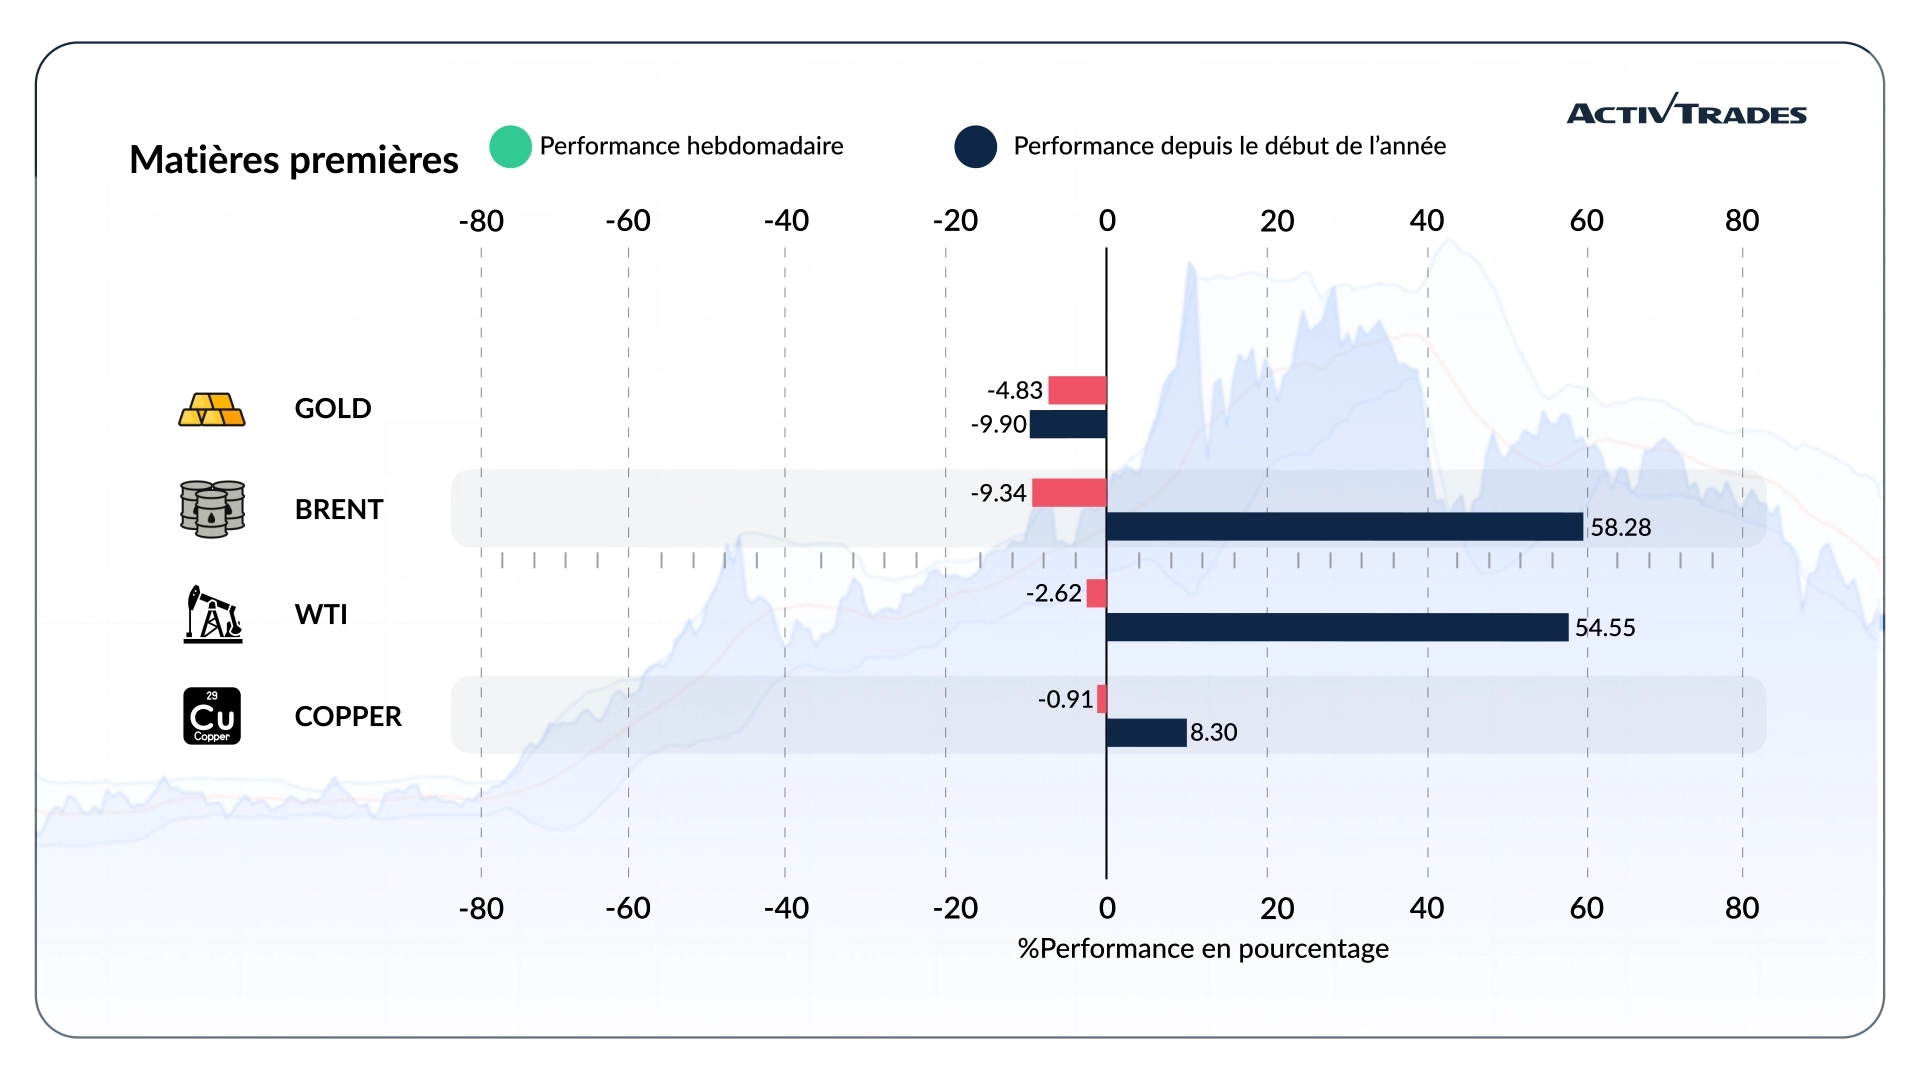
- Les prix du gaz naturel néerlandais TTF ont augmenté de plus de 11,6 %.
- Les cours de l'avoine et du gaz naturel ont progressé de plus de 9,8 %.
- Les cours du jus d'orange ont progressé de plus de 5,6 %.
- Les cours de l'or ont baissé de plus de 4,4 %.
- Les cours de l'argent ont baissé de plus de 3,9 %.
Indices
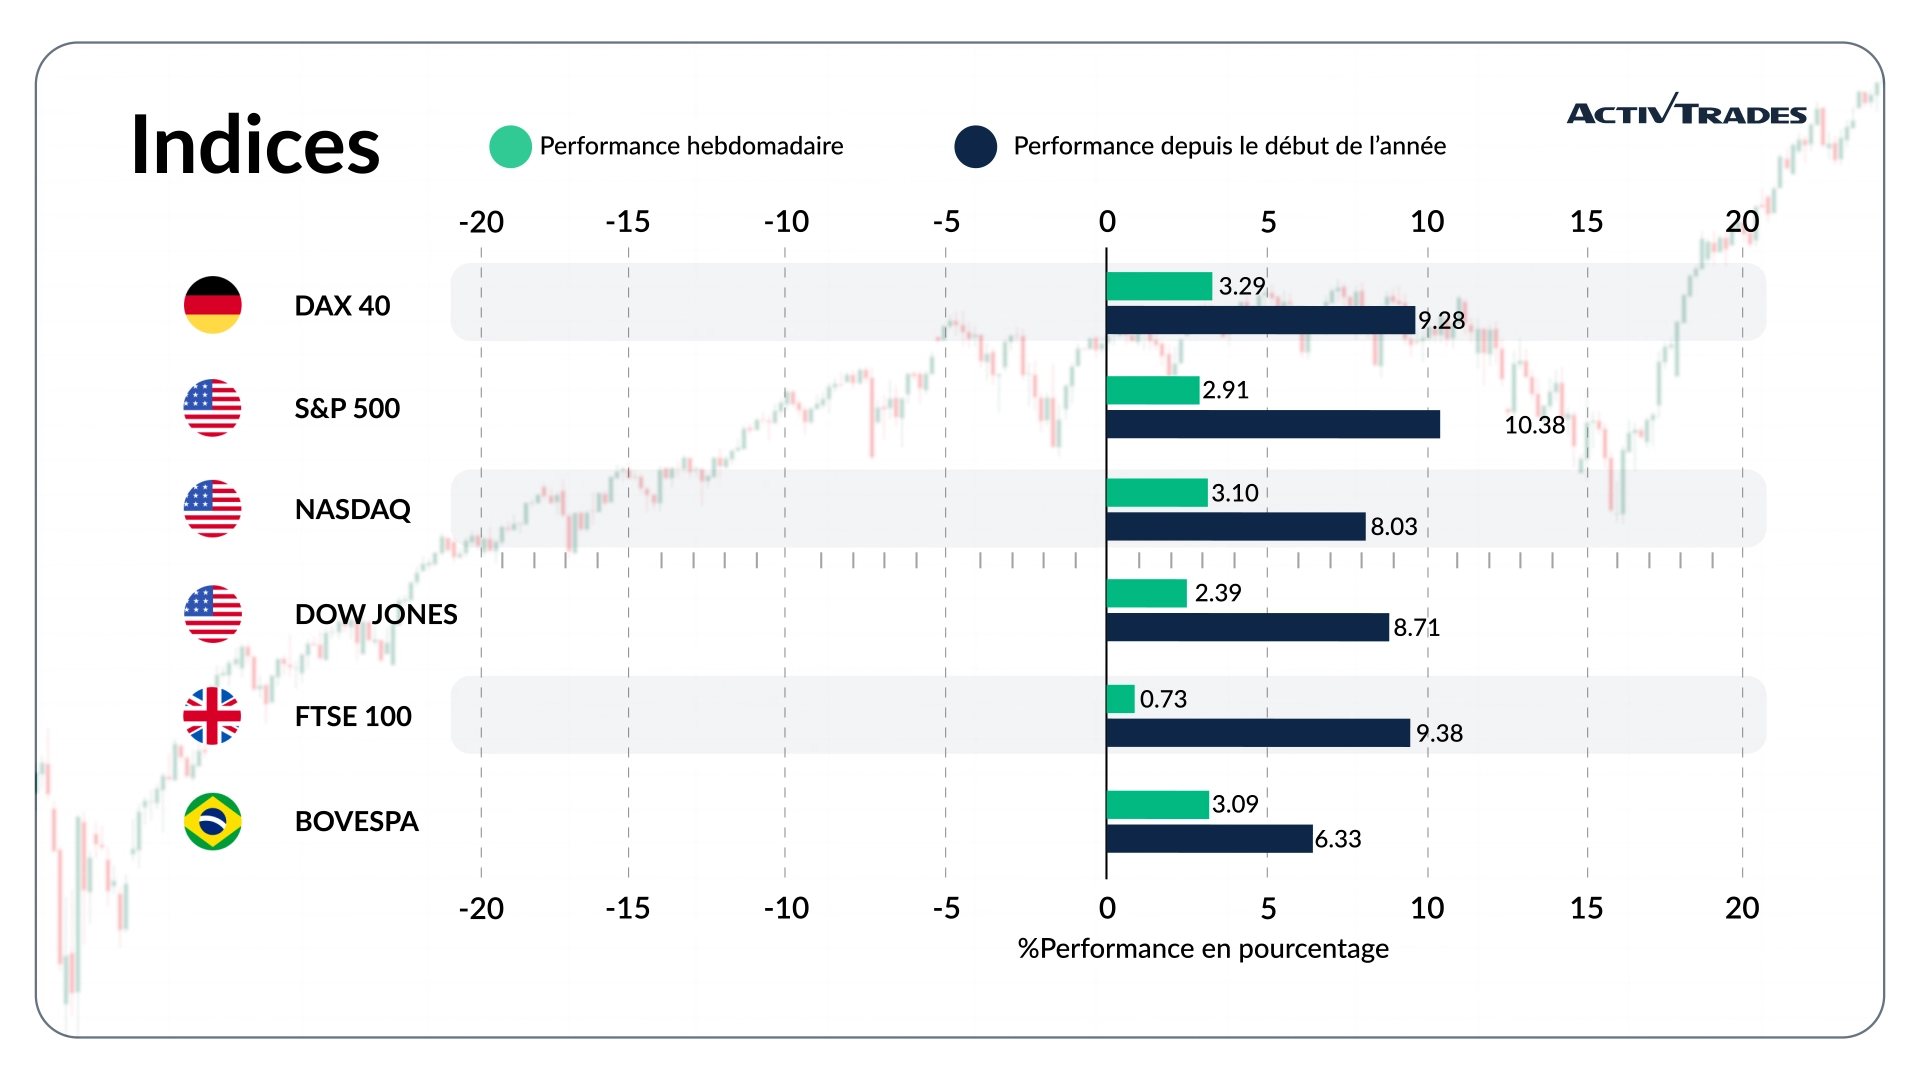
- L'indice VIX affiche une hausse de plus de 9,10 %.
- L'indice IDX30 a progressé de plus de 8,8 %.
- L'indice IDX Composite a progressé de plus de 7 %.
- L'indice Dow Jones Industrial Average recule de plus de 2,5 %.
- L'indice SP500 recule de plus de 1 %.
Actions
Les plus fortes hausses
- AMD : +44,73 %
- Rocket Lab : +39,31 %
- Arista Networks : +29,83 %
- Coreweave : +29,64 %
- Monolithic Power Systems : +27,93 %
- Ciena : +27,37 %
- Astera Labs : +26,92 %
- Lam Research : +26,23 %
- Siemens : +16,41 %
- STMicroelectronics : +14,23 %
- Infineon Technologies : +13,41 %
Les flops
- Corteva : -23,67 %
- Axon : -19,72 %
- First Solar : -11,98 %
- Stratégie : -11,52 %
- Davita : -10,65 %
- Stellantis : -10,38 %
- Brenntag : -10 %
Événements importants à suivre
Lundi 16 novembre
- 02h00 - Chine - Production industrielle en glissement annuel (octobre)
- Précédent : 5,5 %
- Prévision : 5,3 %
- 02h00 - Chine - Ventes au détail en glissement annuel (octobre)
- Précédent : 1,1 %
- Prévision : 0,8 %
- 13 h 30 - Canada - Taux d'inflation en glissement annuel (octobre)
- Précédent : 3,1 %
- Prévision : 3,2 %
Mardi 17 novembre
- 00 h 30 - Australie - Compte rendu de la réunion de la RBA
- 7 h 00 - Royaume-Uni - Taux de chômage (septembre)
- Précédent : 4,7 %
- Prévision : 4,9 %
- 10 h 00 - Allemagne - Indice ZEW du climat économique (novembre)
- Précédent : 28,1
- Prévision : 15,9
- 13 h 30 - États-Unis - Ventes au détail (variation mensuelle) (octobre)
- Précédent : 0,8 %
- Prévisions : 0 %
- 23 h 50 - Japon - Balance commerciale (octobre)
- Précédent : -536,6 milliards de yens
- Prévision : -450,0 milliards de yens
Mercredi 18 novembre
- 7 h 00 - Royaume-Uni - Taux d'inflation en glissement annuel (octobre)
- Précédent : 3,5 %
- Prévisions : 3,5 %
- 19 h 00 - États-Unis - Compte rendu du FOMC
Jeudi 19 novembre
- 23 h 30 - Japon - Taux d'inflation en glissement annuel (octobre)
- Précédent : 2,1 %
- Prévision : 2,9 %
Vendredi 20 novembre
- 7 h 00 - Royaume-Uni - Ventes au détail en glissement mensuel (octobre)
- Précédent : -0,4 %
- Prévisions : 0,1 %
Principaux résultats financiers à suivre
Lundi 16 novembre
- BAIDU
- Tyson Foods
Mardi 17 novembre
- WALT DISNEY
- com
- HOME DEPOT
- Weibo Corporation
- NVIDIA
- Alstom
Mercredi 18 novembre
- Sonae
- TJX Companies
- Lowe's Cos
- Target
- EXPERIAN
Jeudi 19 novembre
- WALMART
- Ubisoft Entertainment
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d'ActivTrades au 13 novembre 2026
Les informations fournies ne constituent pas une recherche en investissement. Elles n'ont pas été préparées conformément aux exigences légales visant à promouvoir l'indépendance de la recherche en matière d'investissement et, en tant que telles, doivent être considérées comme une communication commerciale.
Toutes les informations ont été préparées par ActivTrades (« AT »). L'information ne contient pas un enregistrement des prix d'AT, ni une offre ou une sollicitation pour une transaction dans un instrument financier. Aucune représentation ou garantie n'est donnée quant à l'exactitude ou l'exhaustivité de ces informations.
Tout matériel fourni ne tient pas compte de l'objectif d'investissement spécifique et de la situation financière de toute personne susceptible de le recevoir. Les performances passées ne sont pas un indicateur fiable des performances futures. AT fournit un service d'exécution uniquement. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses propres risques. Les prévisions ne sont pas des garanties. Les taux peuvent changer. Le risque politique est imprévisible. Les actions des banques centrales peuvent varier. Les outils des plateformes ne garantissent pas le succès.