
Perspectives hebdomadaires
Que s'est-il passé cette semaine ?
Europe
- La BCE a relevé ses trois taux directeurs de 25 points de base, portant le taux de refinancement principal à 2,50 %, le taux de la facilité de prêt marginal à 2,90 % et le taux de la facilité de dépôt à 2,65 %.
- La BCE a averti que les pressions inflationnistes devraient persister, ce qui a incité les marchés à anticiper un nouveau resserrement monétaire.
- La croissance du PIB de la zone euro a été révisée à la hausse, passant de 0,4 % à 0,6 % au deuxième trimestre, grâce à la vigueur des exportations et des dépenses de consommation.
- La banque centrale turque a maintenu son taux de pension à une semaine inchangé à 37 %, tout en avertissant que les prix élevés de l'énergie liés à la guerre en Iran continuaient de représenter un risque de hausse de l'inflation.
- La Turquie a relevé ses prévisions d’inflation pour 2026 à 28 %, contre 26 % auparavant.
États-Unis
- Les rendements des bons du Trésor américain à 10 ans se sont rapprochés de 5 %, la hausse des prix du pétrole ayant renforcé les craintes d’une inflation persistante.
- Les prix à la production aux États-Unis ont augmenté de 0,4 % en août, marquant une accélération par rapport aux 0,1 % enregistrés en juillet, tandis que l’inflation annuelle mesurée par l’IPP a atteint 5,4 %.
- Les taux hypothécaires américains à 30 ans ont dépassé les 7 % pour s’établir à 7,07 %, inversant ainsi leur récente tendance à la baisse, le conflit avec l’Iran ayant perturbé l’approvisionnement en pétrole et accru les anticipations d’inflation.
- Les ventes de logements existants ont reculé de 2 % en août pour s’établir à 3,98 millions en rythme annualisé, leur plus bas niveau depuis plus d’un an.
- Malgré la baisse des ventes, le prix médian des logements existants a augmenté de 1,6 % en glissement annuel, pour s’établir à 429 100 dollars.
- L’indice des tendances de l’emploi du Conference Board a atteint 108,53 en août, poursuivant ainsi sa récente reprise et s’établissant à 2 % au-dessus du niveau de l’année dernière.
- Cette amélioration s’explique par la diminution du nombre de travailleurs à temps partiel involontaires et par la baisse du nombre de consommateurs déclarant avoir des difficultés à trouver un emploi.
- La confiance des consommateurs reste relativement faible malgré un faible taux de chômage et une croissance économique soutenue.
- Environ 34 % des salariés ont vu leurs salaires ne pas suivre le rythme de l’inflation entre fin 2020 et fin 2025, ce qui met en évidence la pression persistante sur le pouvoir d’achat des ménages.
- Les coûts généraux des ménages, notamment les prix de l’immobilier et les coûts d’emprunt, restent une source de pression financière qui n’est pas entièrement prise en compte par les mesures standard de l’inflation.
Japon
- Les marchés anticipent de plus en plus une hausse des taux de la Banque du Japon lors de la réunion des 17 et 18 septembre, et s’attendent à une nouvelle hausse avant la fin de l’année.
- Les déclarations du secrétaire au Trésor américain, Scott Bessent, ont été interprétées comme une pression indirecte sur la Banque du Japon pour qu’elle s’oriente vers des taux plus élevés.
- Une orientation plus restrictive de la Banque du Japon pourrait soutenir le yen, mais aussi accroître la volatilité des obligations et des actions japonaises.
Australie
- Andrew Hauser, vice-gouverneur de la RBA, a souligné la frustration croissante face à la persistance de l’inflation.
- L’inflation sous-jacente est restée au-dessus de la fourchette cible de 2 % à 3 % fixée par la RBA au cours de 17 des 20 derniers trimestres.
- Les marchés et les économistes s'attendent à ce que la RBA procède à une quatrième hausse des taux cette année lors de sa réunion du 29 septembre.
Chine
- L'inflation des prix à la production en Chine s'est accélérée de 3,8 % en glissement annuel en août, reflétant l'impact de la hausse des prix du pétrole dans un contexte de tensions renouvelées au Moyen-Orient.
- L’inflation des prix à la consommation a augmenté de 0,8 % en glissement annuel, conformément aux prévisions.
- Les investisseurs restent prudents quant à la pérennité de la reflation chinoise, le ralentissement prolongé du marché immobilier continuant de peser sur la demande intérieure.
Corée du Sud
- La Banque de Corée a mis en garde contre les risques liés aux investissements dans des ETF à fort effet de levier sur les grandes valeurs technologiques telles que Samsung Electronics et SK Hynix.
- La banque centrale a également souligné le risque d’une volatilité accrue des taux de change, alors que les marchés réévaluent la trajectoire future des taux de la Réserve fédérale.
Marchés mondiaux
- La hausse des cours du pétrole, suite à la recrudescence des tensions au Moyen-Orient, entraîne une réévaluation plus large des anticipations d’inflation et de taux d’intérêt.
- La hausse des rendements des bons du Trésor et des coûts des prêts immobiliers montre à quelle vitesse les chocs énergétiques peuvent se répercuter sur les conditions financières et les coûts d’emprunt.
- Les banques centrales de plusieurs grandes économies subissent de nouvelles pressions pour maintenir une politique monétaire restrictive, l’inflation mettant plus de temps que prévu à revenir à son objectif.
Les facteurs qui influencent les marchés cette semaine
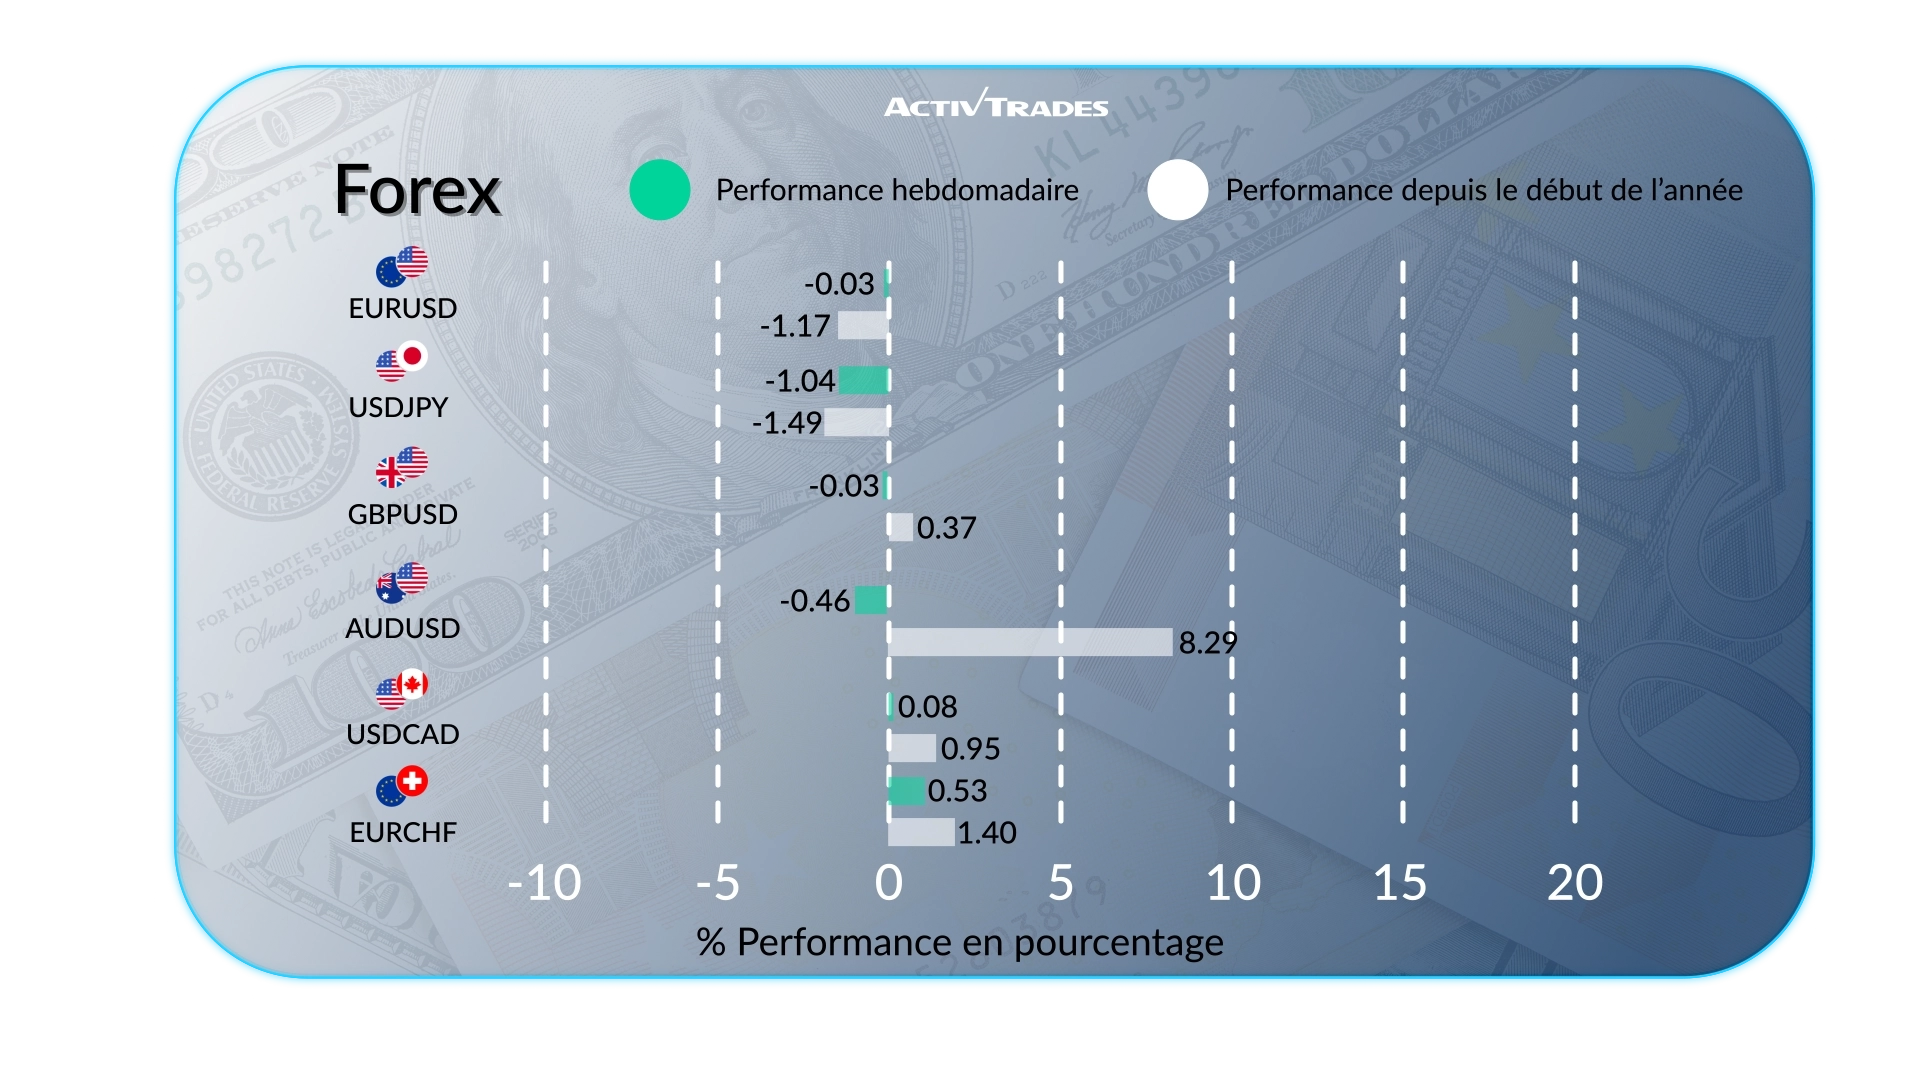
- Le yen japonais s'est raffermi pour atteindre un plus haut proche de son plus haut niveau depuis sept mois face au dollar américain.
- La paire JPY/NZD affiche une hausse de plus de 1,9 %.
- Les paires JPY/CHF et JPY/AUD ont progressé de plus de 1,5 %.
- Les paires USD/SEK, GBP/SEK, JPY/CAD et EUR/SEK ont progressé de plus de 1,3 %.
- La paire USD/CHF a progressé de plus de 0,8 %.
- La paire EUR/RUB recule de plus de 3 %.
- La paire USD/RUB recule de plus de 2,9 %.
- La paire SEK/JPY recule de plus de 2,5 %.
- Les paires EUR/JPY et GBP/JPY sont en baisse de plus de 1 %.
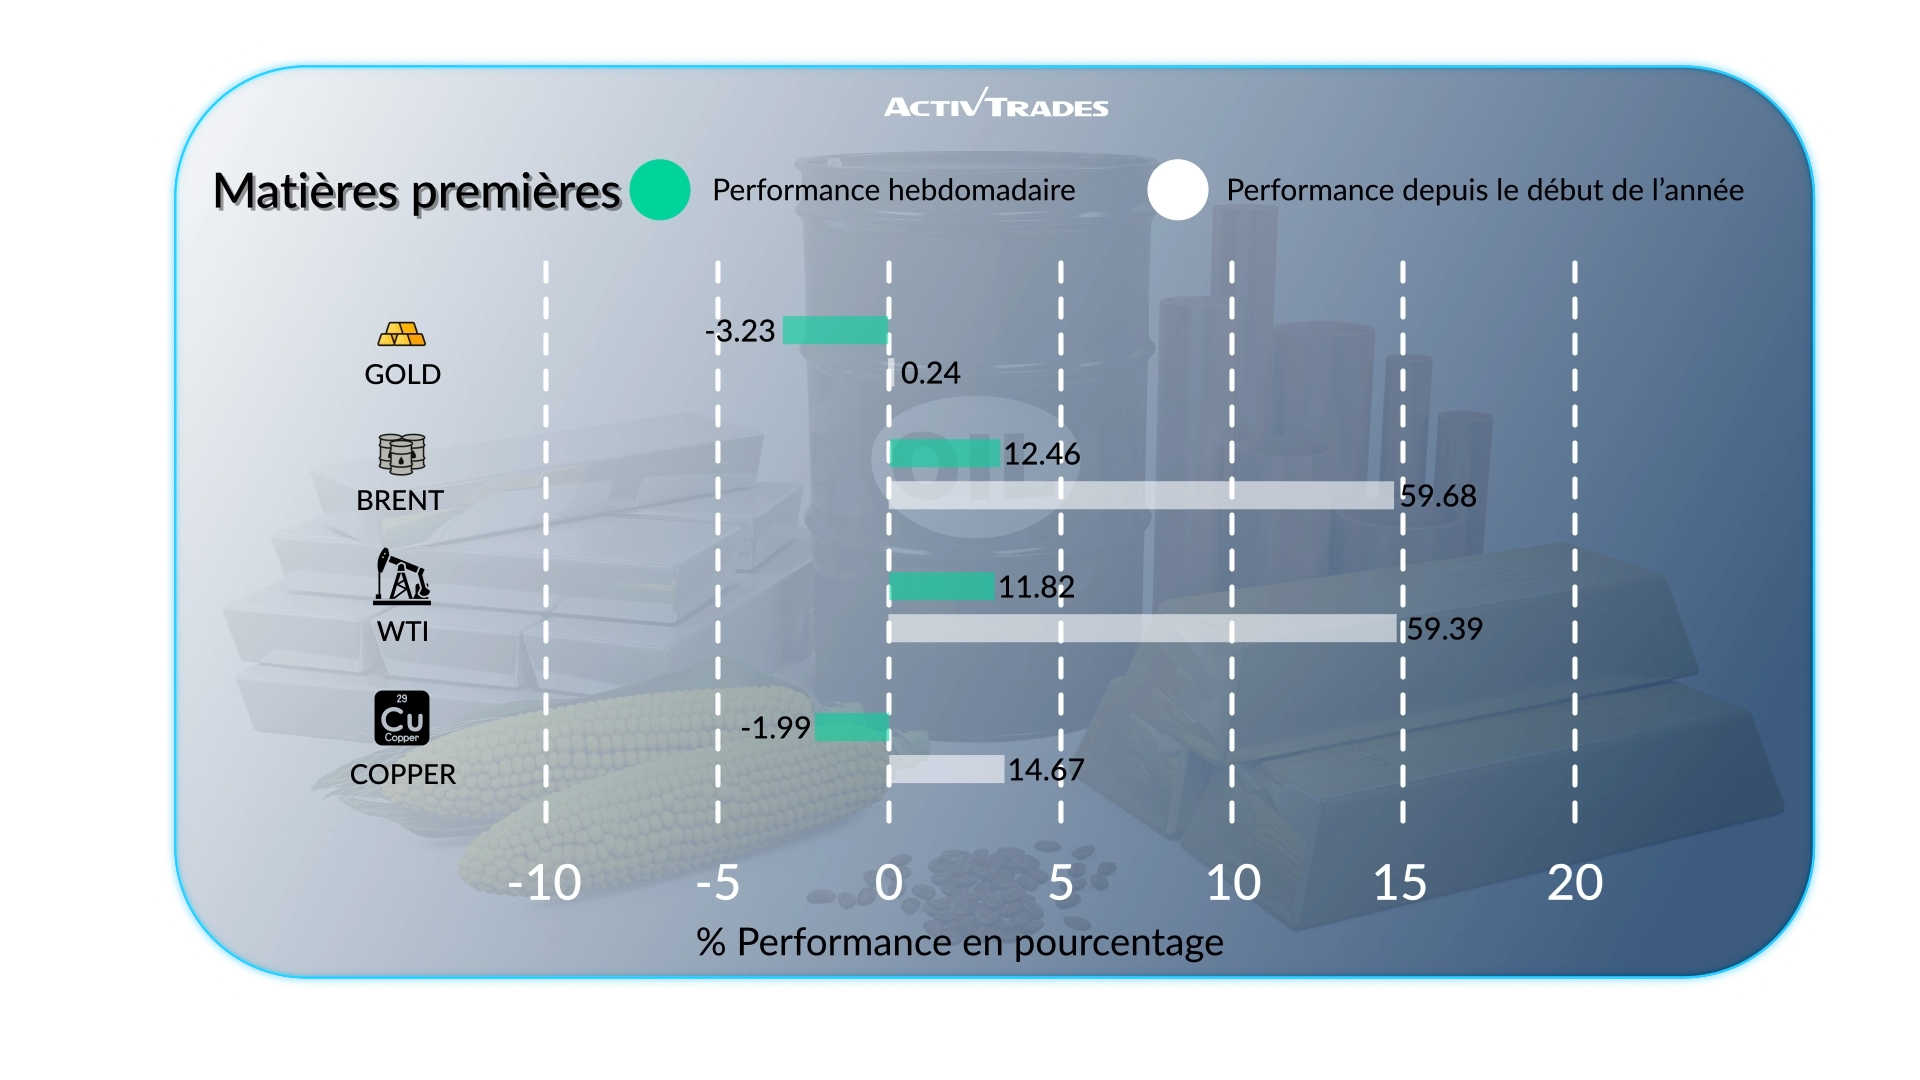
- Les cours du gazole à Londres ont progressé de plus de 13,2 %.
- Les cours du Brent, du gaz naturel néerlandais TTF et du WTI ont progressé de plus de 12 %.
- Les cours de l'avoine ont progressé de plus de 9,6 %.
- Les cours du palladium ont baissé de plus de 7,4 %.
- Les cours du jus d'orange ont baissé de plus de 6,3 %.
- Les cours du gaz naturel ont baissé de plus de 4,9 %.
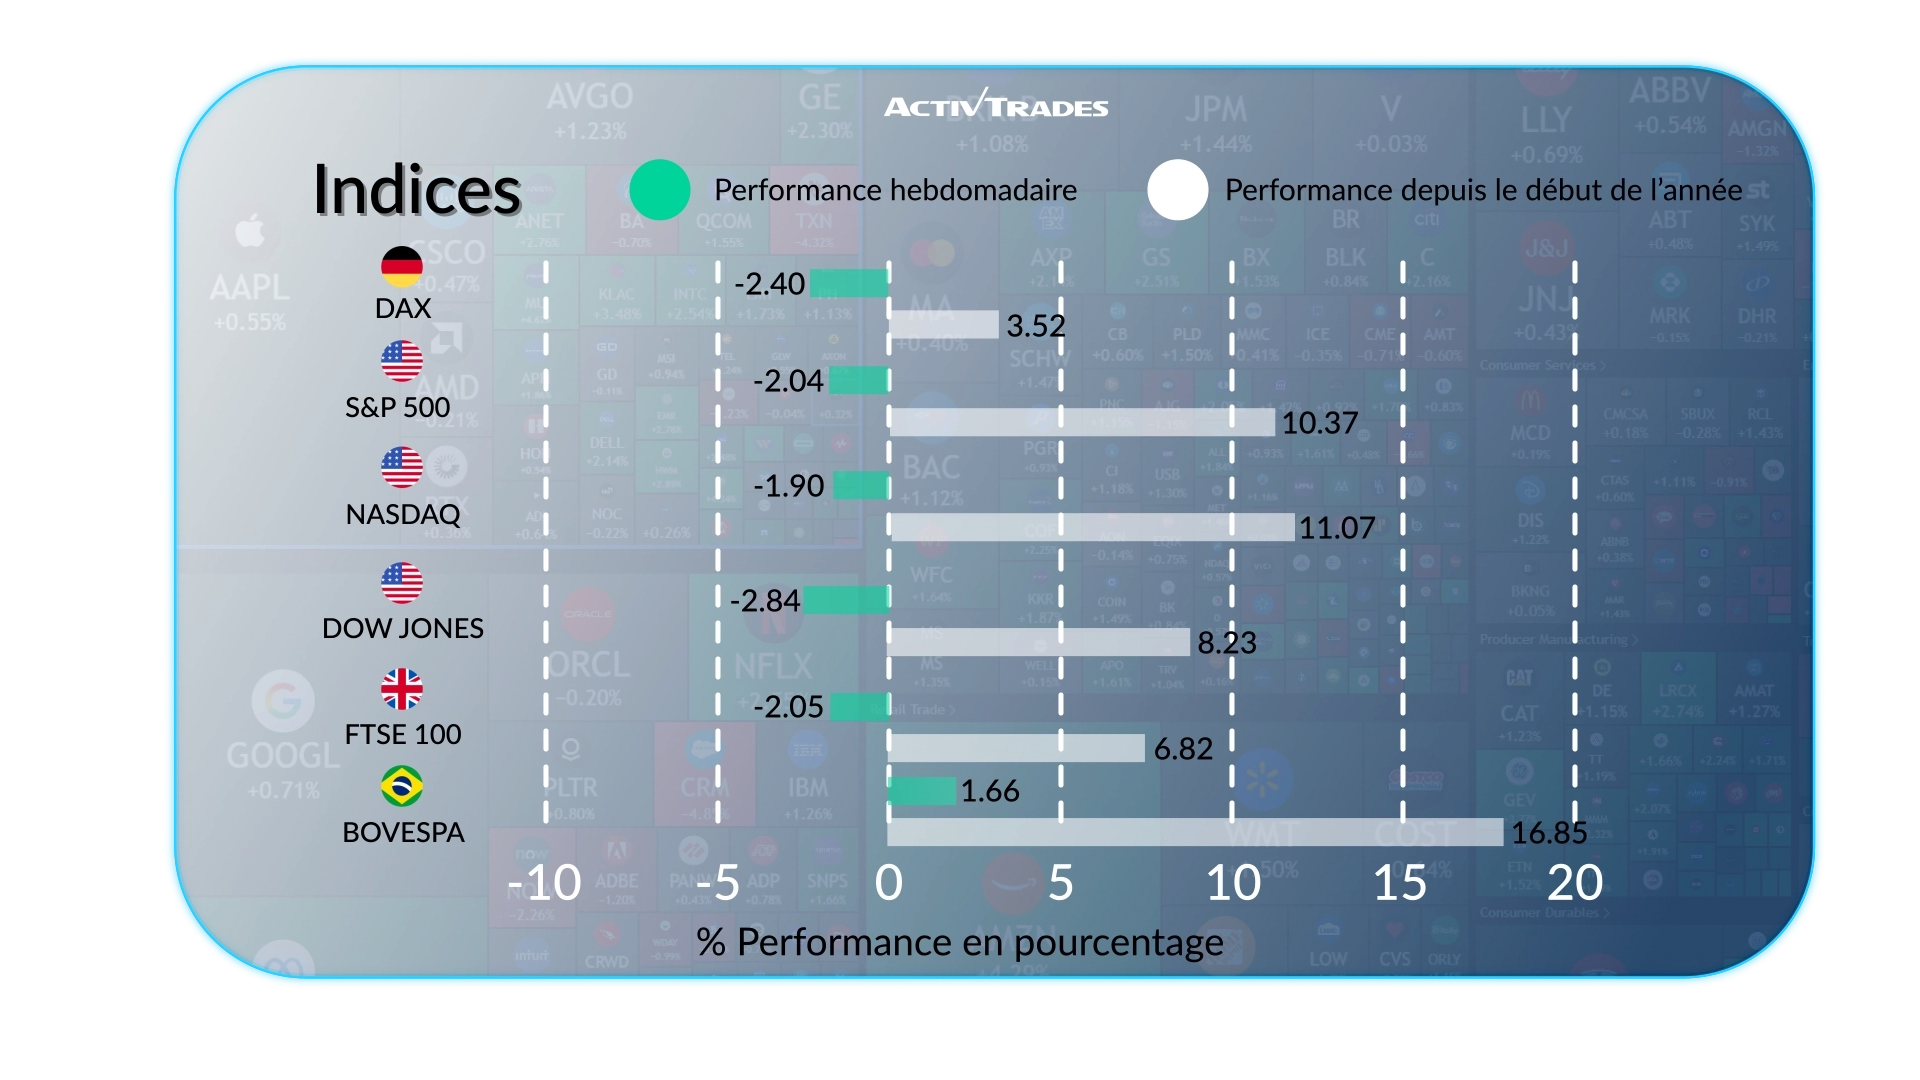
- L'indice VIX est en hausse de plus de 16,50 %.
- L'indice Kospi a progressé de plus de 3,80 %.
- L'indice IDX30 recule de plus de 3,40 %.
Actions
En tête
- Skyworks Solutions : +17,52 %
- Corning : +11,73 %
- Lumentum : +10,42 %
- Advanced Micro Devices : +10,40 %
Les plus mauvaises performances
- The Cooper Companies : -23,32 %
- Lululemon Athletica : -20,44 %
- Factset Research Systems : -15,99 %
- PTC : -14,24 %
- Fair Isaac : -14,14 %
- Thomson Reuters : -13,92 %
- Amgen : -13,88 %
- Shopify : -13,22 %
- Adobe : -12,92 %
- Gartner : -12,71 %
Événements importants à suivre
Lundi 14 septembre
- 12 h 30 - Canada - Taux d'inflation en glissement annuel (août)
- Précédent : 3 %
- Prévision : 3,0 %
Mardi 15 septembre
- 02 h 00 - Chine - Production industrielle en glissement annuel (août)
- Précédent : 4,5 %
- Prévision : 4,8 %
- 02 h 00 - Chine - Ventes au détail en glissement annuel (août)
- Précédent : 0,6 %
- Prévision : 0,8 %
- 06 h 00 - Royaume-Uni - Taux de chômage (juillet)
- Précédent : 4,9 %
- Prévision : 4,9 %
- 9 h 00 - Allemagne - Indice ZEW du climat économique (septembre)
- Précédent : 34,2
- Prévision : 21
- 23 h 50 - Japon - Balance commerciale (août)
- Précédent : -634,5 milliards de yens
- Prévision : -650,0 milliards de yens
Mercredi 16 septembre
- 06 h 00 - Royaume-Uni - Taux d'inflation en glissement annuel (août)
- Précédent : 2,9 %
- Prévision : 3,1 %
- 12 h 30 - États-Unis - Ventes au détail en glissement mensuel (août)
- Précédent : -0,6 %
- Prévision : 0,3 %
- 18 h 00 - États-Unis - Décision de la Fed sur les taux d'intérêt
- Précédent : 3,75 %
- Prévision : 4 %
- 18 h 00 - États-Unis - Projections économiques du FOMC
- 18 h 30 - États-Unis - Conférence de presse de la Fed
Jeudi 17 septembre
- 11 h 00 - Europe - Décision de la BoE sur les taux d'intérêt
- Précédent : 3,75 %
- Prévision : 3,75 %
- 12 h 30 - États-Unis - Permis de construire (chiffres préliminaires, août)
- Précédent : 1,433 million
- Prévision : 1,41 million
- 12 h 30 - États-Unis - Mises en chantier (août)
- Précédent : 1,239 M
- Prévision : 1,35 million
- 23 h 30 - Japon - Taux d'inflation en glissement annuel (août)
- Précédent : 2 %
- Prévision : 2,1 %
Vendredi 18 septembre
- 3 h 00 - Japon - Décision de la Banque du Japon sur les taux d'intérêt
- Précédent : 1 %
- Prévision : 1,25 %
- 06 h 00 - Royaume-Uni - Ventes au détail en glissement mensuel (août)
- Précédent : -0,5 %
- Prévision : 0,7 %
Aucun résultat d'entreprise majeur à surveiller
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d'ActivTrades au 11 septembre 2026
Les informations fournies ne constituent pas une recherche en investissement. Le matériel n'a pas été préparé conformément aux exigences légales visant à promouvoir l'indépendance de la recherche en investissement et, en tant que tel, doit être considéré comme une communication marketing.
Toutes les informations ont été préparées par ActivTrades (« AT »). Les informations ne contiennent pas de trace des prix d'AT, ni d'offre ou de sollicitation pour une transaction sur un instrument financier. Aucune déclaration ni garantie n'est donnée quant à l'exactitude ou à l'exhaustivité de ces informations.
Tout matériel fourni ne tient pas compte de l'objectif d'investissement spécifique ni de la situation financière de toute personne qui pourrait le recevoir. Les performances passées ne sont pas un indicateur fiable des performances futures. AT fournit un service d'exécution uniquement. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses risques et périls.