Perspectives hebdomadaires
Que s’est-il passé cette semaine ?
Marchés mondiaux
- L’activité économique mondiale reste solide, mais la hausse de la dette publique et la persistance de l’inflation posent des défis aux décideurs politiques. L’économie américaine connaît une forte expansion, tandis que les banques centrales s’efforcent de trouver un équilibre entre la croissance et le regain de pressions sur les prix.
États-Unis
- Le PIB américain a progressé à un taux annualisé de 3,4 % au troisième trimestre, sa meilleure performance depuis un an et un chiffre supérieur aux 3,1 % attendus par les analystes. La croissance a été soutenue par la vigueur des dépenses de consommation et par une forte hausse des investissements des entreprises liés aux infrastructures d’intelligence artificielle.
- La Réserve fédérale a maintenu son taux directeur inchangé, entre 3,75 % et 4 %, à l’issue d’un vote de 10 voix contre 2, bien que deux membres se soient prononcés en faveur d’une hausse de 25 points de base. Son président, Kevin Warsh, s’est abstenu de donner des indications sur le calendrier de la prochaine décision, même si les marchés s’attendent globalement à une nouvelle hausse en décembre.
- Warsh a laissé entendre que la hausse des coûts d’emprunt commençait à peser sur les investissements liés à l’IA, ce qui pourrait rendre le secteur plus sensible au resserrement monétaire qu’on ne le pensait auparavant. Cela pourrait permettre à la Fed de contenir la demande avec moins de hausses de taux supplémentaires.
- Les responsables de la Fed ont continué à s’exprimer publiquement sur les perspectives de politique monétaire, malgré la préférence de M. Warsh pour une communication moins prévisionnelle. Seize responsables ont fait au moins 59 déclarations publiques entre la réunion précédente et la dernière période de silence. Un groupe de travail externe prépare également des recommandations sur la manière dont la banque centrale devrait communiquer ses décisions.
- L’indice des prix PCE a progressé de 0,5 % en septembre, portant l’inflation annuelle à 3,6 %. Le PCE sous-jacent a augmenté de 0,3 % sur le mois et de 3,1 % sur douze mois, maintenant les pressions sous-jacentes sur les prix au-dessus de l’objectif de la Fed.
- Les revenus des particuliers ont augmenté de 0,2 % en septembre, tandis que les dépenses de consommation ont progressé de 0,5 %, ce qui confirme la persistance de la demande des ménages.
- La dette publique américaine a atteint 100,03 % du PIB à la fin de l’exercice 2026, son plus haut niveau depuis 1946. La dette détenue par le secteur public s’élevait à 32 200 milliards de dollars, tandis que le déficit budgétaire avoisinait les 2 000 milliards de dollars, soit 6,2 % du PIB.
- La confiance des consommateurs a rebondi à 91,7 en octobre, contre 84,2 en septembre, dépassant les prévisions qui tablaient sur 81. Le Conference Board a toutefois averti que le moral des consommateurs restait sur une tendance baissière à long terme.
- Le nombre de nouvelles inscriptions au chômage a reculé à 194 000 au cours de la semaine s’achevant le 24 octobre, un chiffre inférieur aux 200 000 attendus. Le nombre de demandeurs d’emploi en suivi a également baissé, reculant de 21 000 pour s’établir à environ 1,7 million, tandis que le président de la Fed, M. Warsh, a qualifié la situation du marché du travail de stable.
- Les prix de l’immobilier aux États-Unis ont augmenté de 2,1 % en glissement annuel en août, marquant une légère accélération par rapport à la hausse de 1,9 % enregistrée en juillet. Toutefois, la valeur des logements corrigée de l’inflation a continué de baisser pour le 15e mois consécutif, les prix à la consommation ayant progressé de 3,4 %. Chicago a enregistré la plus forte hausse annuelle des prix parmi les 20 villes étudiées, suivie par New York.
- Le marché du travail dans le secteur manufacturier américain s’oriente vers des postes plus qualifiés, l’automatisation redéfinissant l’emploi. Entre 2015 et 2025, le secteur a perdu 244 000 emplois dans la production, mais en a créé 358 000 dans la gestion, les affaires et les opérations financières. Les entreprises développent leurs initiatives de formation pour faire face à d’éventuelles pénuries de compétences.
Zone euro
- La Banque centrale européenne a maintenu ses taux d’intérêt inchangés, alors que les décideurs politiques sont confrontés à des risques d’inflation persistants et à un ralentissement de la dynamique économique. Cette décision intervient alors que le successeur de la présidente de la BCE, Christine Lagarde, héritera d’un environnement politique de plus en plus complexe.
- La confiance économique dans la zone euro s’est affaiblie en octobre, l’indicateur de la Commission européenne passant de 97,5 en septembre à 96,9. Le moral s’est détérioré dans la plupart des secteurs, l’industrie faisant figure d’exception.
- Dans toute la zone euro, les banques ont resserré leurs critères d’octroi de crédits aux entreprises et ont fait état d’une baisse de la demande de crédit au troisième trimestre. La BCE a attribué le durcissement des conditions d’octroi en partie à une perception accrue des risques liés au conflit entre les États-Unis et l’Iran, tandis que la hausse des coûts d’emprunt consécutive aux précédentes hausses de taux a également pesé sur la demande de crédit.
- Le PIB de l’Irlande a progressé de 5,5 % au troisième trimestre par rapport au trimestre précédent, ce qui constitue un signal positif pour la croissance régionale malgré des coûts énergétiques élevés.
Allemagne
- La confiance des entreprises allemandes s’est améliorée pour le sixième mois consécutif, l’indice Ifo s’élevant à 90,2 en octobre. Cette amélioration s’est produite malgré les prix élevés de l’énergie et le resserrement des conditions de financement, soutenue par les projets du gouvernement prévoyant jusqu’à 1 000 milliards d’euros d’investissements dans la défense et les infrastructures.
- La confiance des consommateurs a évolué dans le sens inverse, l’indice GfK reculant à -30,8 dans ses prévisions de novembre, contre -30,6 en octobre. L’inflation a atteint 3,3 % en septembre, son plus haut niveau depuis décembre 2023, reflétant en grande partie la hausse des coûts de l’énergie.
France
- La confiance des consommateurs français est tombée à 80 en octobre, son plus bas niveau depuis juin 2013, selon l’Insee. Les manifestations nationales et la volatilité des obligations d’État ont renforcé l’incertitude, tandis que l’évaluation par les consommateurs de leur niveau de vie a chuté à son plus bas niveau depuis le début de l’enquête en 1972.
Royaume-Uni
- Les investisseurs attendent le prochain budget britannique pour s'assurer que le gouvernement reste attaché à la discipline budgétaire. Le Premier ministre Andy Burnham et le ministre des Finances John Healey devraient privilégier des mesures relativement modérées, pouvant inclure des hausses d'impôts pour financer les dépenses de défense et le soutien aux ménages face à la hausse des factures d'énergie.
Canada
- Les ventes en gros canadiennes auraient progressé de 0,5 % en septembre, se redressant après une baisse de 1,6 % entre juillet et août. La hausse des ventes de machines, d’équipements, de fournitures et de véhicules à moteur a contribué à ce rebond attendu.
- La Banque du Canada a relevé son taux directeur de 25 points de base, le portant à 2,50 %, invoquant une détérioration significative des perspectives d’inflation. Le gouverneur Tiff Macklem a déclaré qu’un resserrement supplémentaire pourrait s’avérer nécessaire, même si les décideurs politiques ont l’intention de procéder avec prudence.
- La banque centrale a revu à la hausse ses prévisions de croissance, tablant sur une expansion du PIB de 1 % en 2026 et de 2 % en 2027 et 2028. Elle s'attend toutefois à ce que l'inflation globale reste supérieure à 3 % jusqu'au troisième trimestre 2027.
Japon
- La Banque du Japon a maintenu son taux d’intérêt au jour le jour à 1,25 %, son plus haut niveau depuis trois décennies, à l’issue d’un vote de 8 voix contre 1. La banque centrale a indiqué que l’inflation sous-jacente avait atteint environ 2 %, marquant un changement significatif dans l’environnement des prix du pays, et prévoit une croissance économique de 0,7 % pour l’exercice fiscal en cours.
Australie
- L’inflation australienne s’est accélérée à 4,3 % en glissement annuel en septembre, contre 4,0 % en août. La gouverneure de la RBA, Michele Bullock, a averti que les pressions sur les prix restaient trop élevées et que la demande devait encore se modérer.
- Les marchés anticipent désormais une nouvelle hausse des taux lors de la prochaine réunion de la RBA, la probabilité d’un relèvement atteignant 82 %. Une cinquième hausse cette année est de plus en plus attendue, tandis que certains économistes considèrent également qu’une intervention en décembre représente un risque important.
Nouvelle-Zélande
- La Banque centrale de Nouvelle-Zélande a, contre toute attente, maintenu son taux directeur à 2,75 %, à l'issue d'un vote serré (4 contre 3). Les responsables ont néanmoins indiqué que de nouvelles hausses restaient probables, invoquant les incertitudes mondiales, notamment la hausse des prix des carburants et le conflit non résolu au Moyen-Orient.
Chine
- Des doutes grandissants pèsent sur la fiabilité des chiffres officiels de la croissance chinoise, certains analystes occidentaux estimant que l’économie ne progresserait que de 0 % à 3 %, soit bien en deçà des 4,5 % annoncés par Pékin pour le troisième trimestre. Des inquiétudes persistent également quant à l’accès limité aux données économiques et aux restrictions imposées aux commentaires négatifs.
Thaïlande
- La Banque de Thaïlande a décidé à l’unanimité de maintenir son taux directeur inchangé à 1,00 %. Une inflation relativement maîtrisée a permis aux responsables politiques de conserver une orientation accommodante afin de soutenir la reprise économique progressive du pays.
Les facteurs qui ont influencé les marchés cette semaine
Marché des changes
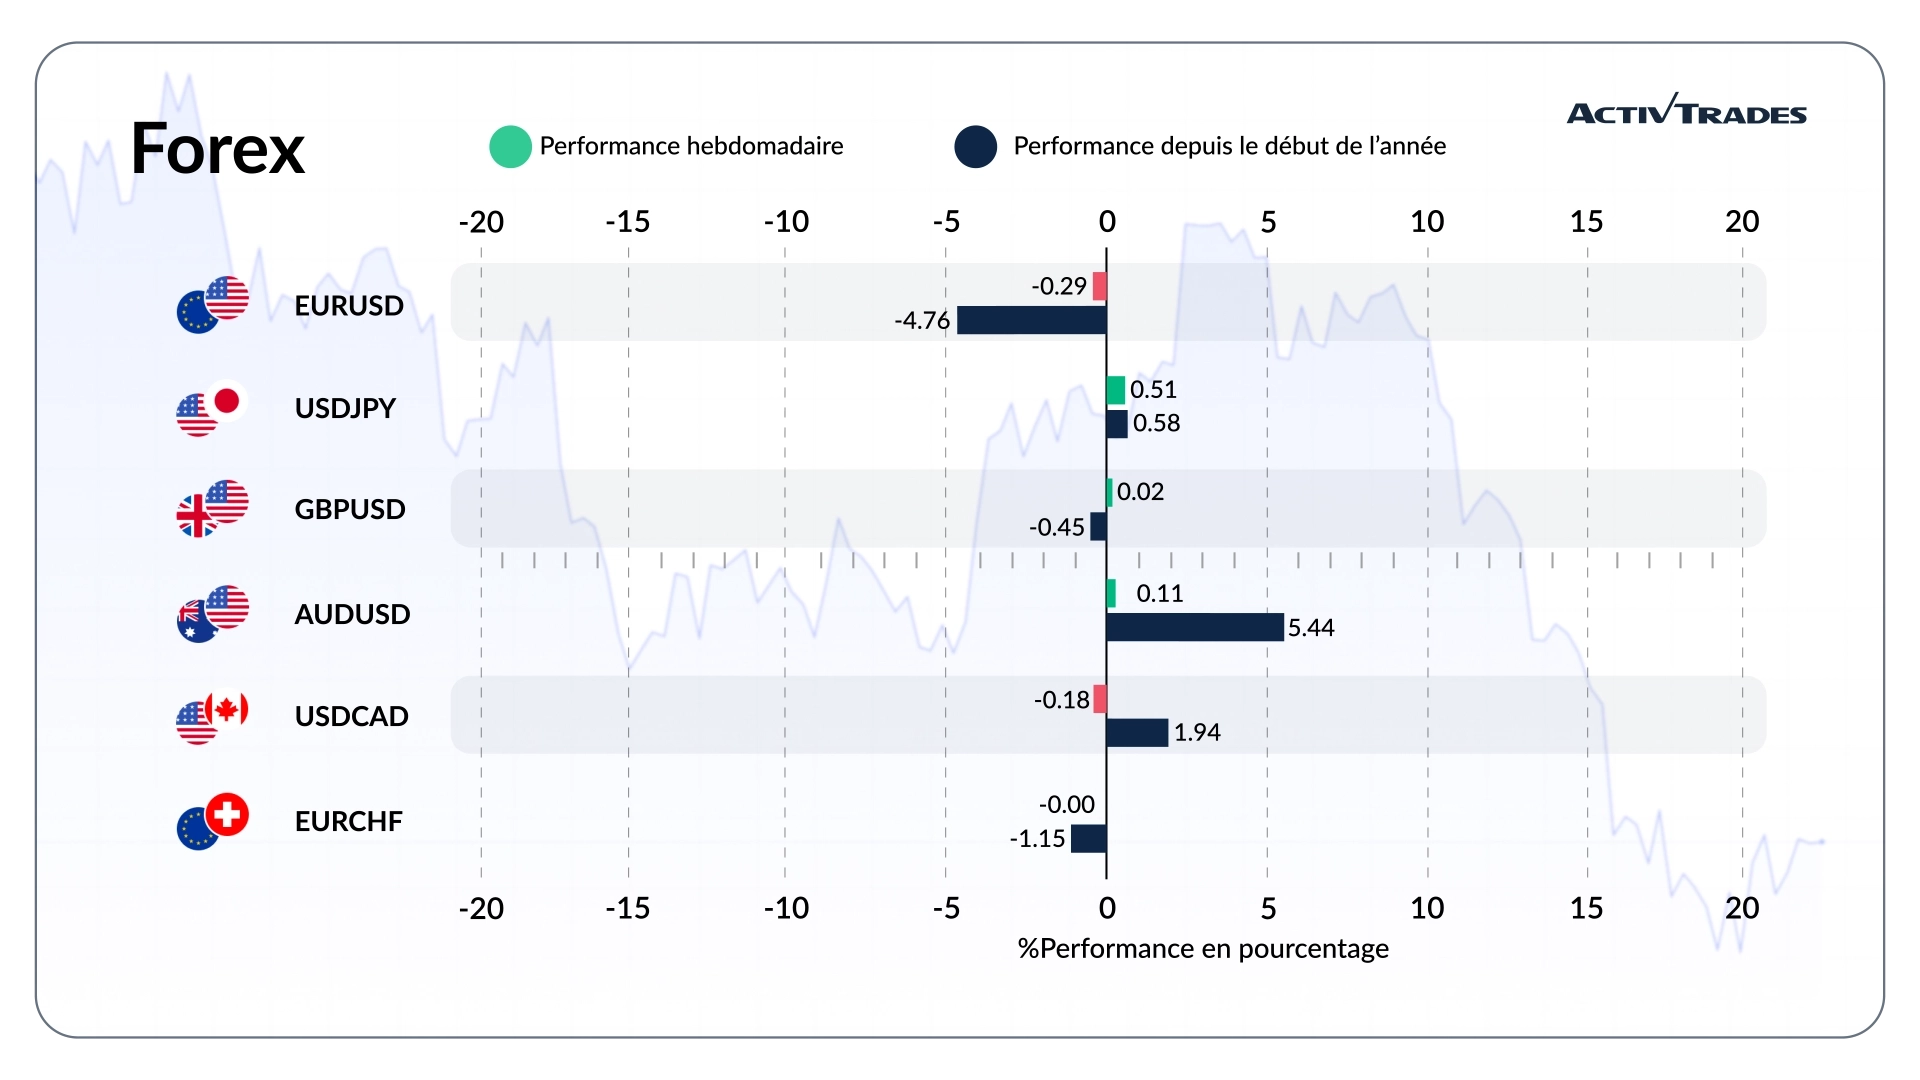
- L'USD/BRL est en hausse de plus de 6,5 %.
- La paire NOK/JPY a progressé de plus de 2,2 %.
- L'AUD/NZD et le CAD/NZD ont progressé de plus de 1,1 %.
- Les paires GBP/NZD et CAD/JPY ont progressé de plus de 0,8 %.
- La paire USD/JPY a progressé de plus de 0,5 %.
- Le cours USD/CHF est en hausse de plus de 0,4 %.
- Le CHF/NOK et l'EUR/NOK sont en baisse de plus de 1,3 %.
- Le NZD/USD recule de plus de 0,8 %.
- Le JPY/AUD recule de plus de 0,7 %.
Matières premières
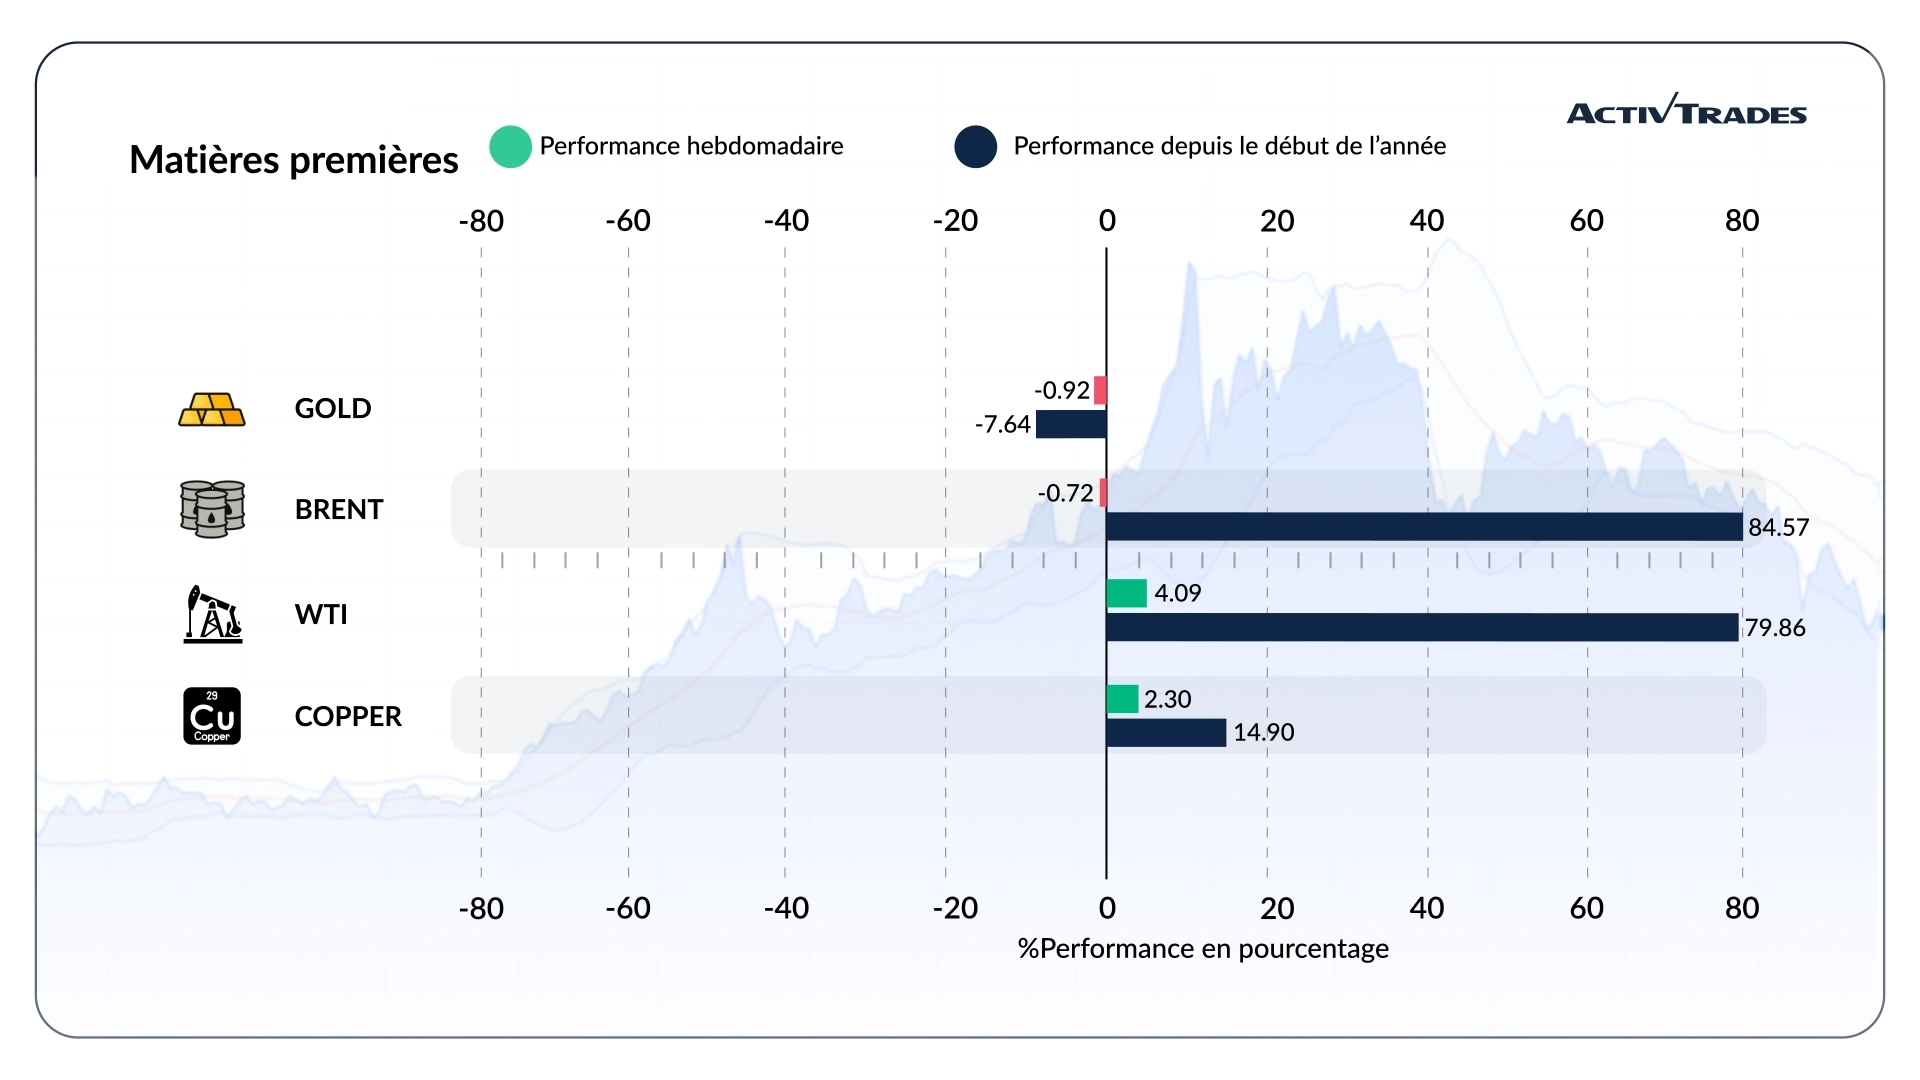
- Les prix du gaz naturel ont augmenté de plus de 9,7 %.
- Les prix du gaz naturel sur le marché néerlandais TTF ont augmenté de plus de 7,1 %.
- Les cours du zinc ont progressé de plus de 3,3 %.
- Les cours du porc maigre ont baissé de plus de 8,4 %.
- Les cours du platine ont baissé de plus de 7,6 %.
- Les cours du café américain et du palladium ont baissé de plus de 6,3 %.
- Les cours de l'argent ont baissé de plus de 5,6 %.
Indices
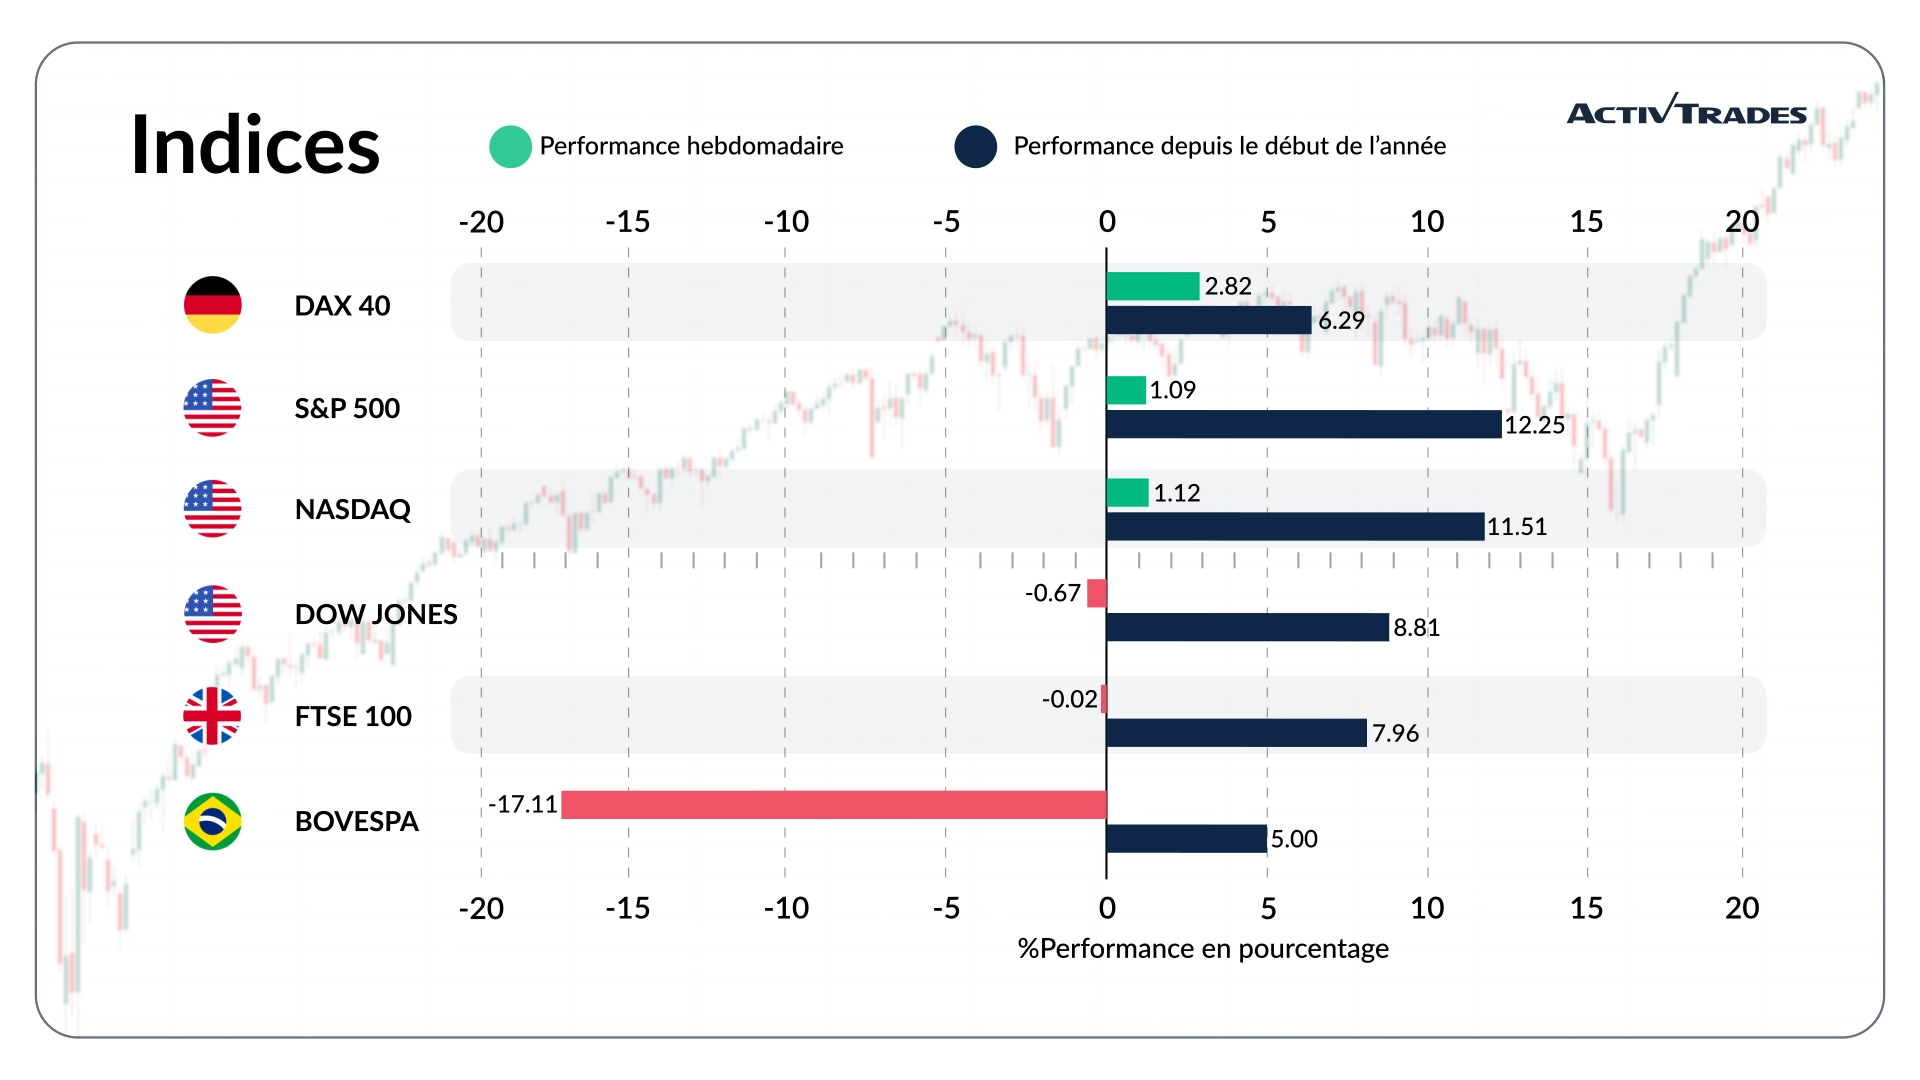
- L'indice Kospi affiche une hausse de plus de 6 %.
- L'indice DAX a progressé de plus de 2,1 %.
- L'indice Bovespa recule de plus de 18 %.
- L'indice IDX Composite recule de plus de 6,7 %.
- L'indice VIX recule de plus de 5,9 %.
- L'indice IDX 30 recule de plus de 5,6 %.
- L'indice Bist100 recule de plus de 4,8 %.
Actions
Les plus fortes hausses
- Lumentum : +22,19 %
- Pentair : +18,76 %
- Norwegian Cruise Line : +17,25 %
- Carvana : +16,33 %
- Synopsys : +16,03 %
- Ferrovial : +15,42 %
- Rocket Lab : +15,38 %
- Quanta Services : +14,98 %
- KLA : +13,26 %
- Astera Labs : +12,65 %
- Siemens : +11,52 %
- Deutsche Bank : +11,25 %
- Stellantis : +11,24 %
- STMicroelectronics : +10,62 %
Les plus mauvaises performances
- Servicenow : -30,15 %
- Alnylam Pharmaceuticals : -23,44 %
- Costar : -20,62 %
- Fortinet : -19,59 %
- F5 : -19,25 %
- Kering : -17,43 %
- Xylem : -16,93 %
- Cognizant Technology Solutions : -15,19 %
- Fair Isaac : -13,86 %
- Alphabet : -12,46 %
- Symrise : -10,30 %
Événements importants à suivre
Lundi 2 novembre
- 01 h 45 - Chine - Indice PMI manufacturier RatingDog (octobre)
- Précédent : 52,1
- Prévision : 51,5
- 08 h 15 - Espagne - Indice PMI manufacturier S&P Global (octobre)
- Précédent : 51,0
- Prévision : 50,7
- 08h30 - Suisse - PMI manufacturier procure.ch (octobre)
- Précédent : 55,3
- 08 h 50 - France - PMI manufacturier S&P Global définitif (octobre)
- Précédent : 50,6
- Prévision : 49,3
- 08h55 - Allemagne - PMI manufacturier final S&P Global (octobre)
- Précédent : 53,9
- Prévision : 54,2
- 09 h 00 - Europe - PMI manufacturier S&P Global définitif (octobre)
- Précédent : 52,9
- Prévision : 52,4
- 09h30 - Royaume-Uni - PMI manufacturier S&P Global définitif (octobre)
- Précédent : 51,9
- Prévision : 52,8
- 14 h 00 - États-Unis - Indice PMI manufacturier de l'ISM (octobre)
- Précédent : 54,5
- Prévision : 54,7
- 14 h 30 - Canada - Indice PMI manufacturier S&P Global (octobre)
- Précédent : 51,5
- Prévision : 51
Mardi 3 novembre
- 3 h 30 - Australie - Décision de la RBA sur les taux d'intérêt
- Précédent : 4,6 %
- Prévision : 4,85 %
- 14 h 45 - États-Unis - Indice PMI manufacturier S&P Global (chiffre définitif, octobre)
- Précédent : 55,9
- Prévision : 56
- 15 h 00 - États-Unis - Offres d'emploi JOLTs (septembre)
- Précédent : 7,079 M
- Prévision : 7,06 millions
- 22 h 00 - Australie - Indice PMI composite S&P Global (données définitives, octobre)
- Précédent : 51,3
- Prévision : 47,7
- 22 h 00 - Australie - PMI composite S&P Global définitif (octobre)
- Précédent : 51,9
- Prévision : 47,8
Mercredi 4 novembre
- 01 h 45 - Chine - PMI des services RatingDog (octobre)
- Précédent : 51,6
- Prévision : 51,5
- 01 h 45 - Chine - Indice PMI composite RatingDog (octobre)
- Précédent : 52,4
- Prévision : 52,2
- 08 h 15 - Espagne - Indice PMI des services S&P Global (octobre)
- Précédent : 58,3
- Prévision : 57,5
- 08h15 - Espagne - Indice PMI composite S&P Global (octobre)
- Précédent : 56,8
- Prévision : 56
- 08 h 50 - France - PMI composite S&P Global définitif (octobre)
- Précédent : 51,1
- Prévision : 48,4
- 08 h 50 - France - PMI composite S&P Global définitif (octobre)
- Précédent : 51,2
- Prévision : 48,4
- 08 h 55 - Allemagne - PMI composite final S&P Global (octobre)
- Précédent : 53,8
- Prévision : 52,8
- 08h55 - Allemagne - PMI composite S&P Global définitif (octobre)
- Précédent : 52,9
- Prévision : 51,7
- 09 h 00 - Europe - PMI composite S&P Global définitif (octobre)
- Précédent : 53,1
- Prévision : 51,9
- 09h00 - Europe - PMI composite S&P Global définitif (octobre)
- Précédent : 53,0
- Prévision : 51,7
- 09h30 - Royaume-Uni - PMI composite S&P Global définitif (octobre)
- Précédent : 52,0
- Prévision : 53,1
- 09h30 - Royaume-Uni - PMI composite S&P Global définitif (octobre)
- Précédent : 52,1
- Prévision : 53,1
- 10 h 00 - Europe - Taux d'inflation en glissement annuel (estimation préliminaire) (octobre)
- Précédent : 3,8 %
- Prévision : 3,8 %
- 14 h 00 - États-Unis - Indice PMI des services ISM (octobre)
- Précédent : 54,9
- Prévision : 54,5
- 14 h 30 - Canada - Indice PMI composite S&P Global (octobre)
- Précédent : 48,7
- Prévision : 48,5
- 14 h 30 - Canada - Indice PMI de S&P Global Services (octobre)
- Précédent : 48,3
- Prévision : 48,4
- 14 h 45 - États-Unis - PMI composite final de S&P Global (octobre)
- Précédent : 58,4
- Prévision : 57,6
- 14 h 45 - États-Unis - PMI composite S&P Global (octobre)
- Précédent : 58,8
- Prévision : 57,9
Jeudi 5 novembre
- 00 h 30 - Australie - Balance commerciale (septembre)
- Précédent : 0,495 milliard de dollars australiens
- Prévision : 0,7 milliard de dollars australiens
- 00 h 30 - Japon - PMI manufacturier S&P Global (chiffre définitif, octobre)
- Précédent : 54,1
- Prévision : 53,3
- 8 h 30 – Europe – Indice PMI du secteur de la construction de S&P Global (octobre)
- Précédent : 43,4
- Prévision : 44
- 08h30 - France - Indice PMI du secteur de la construction de S&P Global (octobre)
- Précédent : 39,8
- Prévision : 41
- 08h30 - Allemagne - Indice PMI du secteur de la construction de S&P Global (octobre)
- Précédent : 43,5
- Prévision : 44
- 09h30 - Royaume-Uni - Indice PMI du secteur de la construction de S&P Global (octobre)
- Précédent : 46,1
- Prévision : 45,5
- 12 h 00 - Royaume-Uni - Décision de la BoE sur les taux d'intérêt
- Précédent : 3,75 %
- Prévision : 4 %
Vendredi 6 novembre
- 00 h 30 - Japon - PMI composite S&P Global définitif (octobre)
- Précédent : 52,3
- Prévision : 52,3
- 00 h 30 - Japon - PMI composite des services S&P Global (octobre)
- Précédent : 51,3
- Prévision : 52,0
- 13 h 30 - Canada - Taux de chômage (octobre)
- Précédent : 6,5 %
- Prévision : 6,5 %
- 13h30 - États-Unis - Emplois non agricoles (octobre)
- Précédent : 29 000
- Prévision : 40 000
- 13h30 - États-Unis - Taux de chômage (octobre)
- Précédent : 4,2 %
- Prévision : 4,2 %
- 15 h 00 - Canada - Indice PMI Ivey corrigé des variations saisonnières (octobre)
- Précédent : 58,2
- Prévision : 57,5
- 15h00 - États-Unis - Indice de confiance des consommateurs du Michigan (préliminaire) (novembre)
- Précédent : 48,0
- Prévision : 47,0
Principaux résultats financiers à suivre
Lundi 2 novembre
- APPLE
- Loews Corporation
- Vertex Pharmaceuticals
Mardi 3 novembre
- Réservation
- KONINKLIJKE
- Electronic Arts
- CTT CORREIOS PORT
- COMPASS
- Ferrari
- Amgen
- PFIZER
- Marathon Petroleum
- AMD
- Fresenius Medical Care AG & Co
- Hugo Boss
- BioNTech
- Deutsche Lufthansa
- Zalando
- Super Micro Computer
- NOS
- Bayer
- AIG
Mercredi 4 novembre
- Uber Technologies
- McDonald's
- Kraft Heinz
- CVS Health
- Western Union
- Qualcomm
- Arm
- Solvay
- HeidelbergCement
- BMW
- Semapa - Sociedade de Investimento
- Continental
- Beyond Meat
- Novo Nordisk
- Tenaris
- Fresenius SE & Co
- McKesson
- Expedia
Jeudi 5 novembre
- Mattel
- EDP Renovaveis
- LEGRAND
- Chesapeake
- Air France-KLM
- Bouygues
- Cellnex Telecom
- ENGIE
- Sony
- Rockwell Automation
- Toyota Motor
- DHL
- Novavax
- ConocoPhillips
- Swiss Re
- Rheinmetall
- Commerzbank
- Deutsche Telekom
- AAON
- NATIONAL GRID
Vendredi 6 novembre
- Moderna
- Energias De Portugal
- Daimler
- Canopy Growth
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d'ActivTrades au 30 octobre 2026
Les informations fournies ne constituent pas une recherche en investissement. Elles n'ont pas été préparées conformément aux exigences légales visant à promouvoir l'indépendance de la recherche en matière d'investissement et, en tant que telles, doivent être considérées comme une communication commerciale.
Toutes les informations ont été préparées par ActivTrades (« AT »). L'information ne contient pas un enregistrement des prix d'AT, ni une offre ou une sollicitation pour une transaction dans un instrument financier. Aucune représentation ou garantie n'est donnée quant à l'exactitude ou l'exhaustivité de ces informations.
Tout matériel fourni ne tient pas compte de l'objectif d'investissement spécifique et de la situation financière de toute personne susceptible de le recevoir. Les performances passées ne sont pas un indicateur fiable des performances futures. AT fournit un service d'exécution uniquement. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses propres risques. Les prévisions ne sont pas des garanties. Les taux peuvent changer. Le risque politique est imprévisible. Les actions des banques centrales peuvent varier. Les outils des plateformes ne garantissent pas le succès.