
Perspectivas semanales
¿Qué ha pasado esta semana?
Mercados mundiales
- El FMI prevé un crecimiento mundial del 3,1 % este año, pero advierte de que la inflación persistente, el aumento de los costes de financiación y la creciente deuda pública podrían desencadenar una fuerte desaceleración. El crecimiento depende cada vez más de un reducido conjunto de factores tecnológicos y financieros, entre los que se incluye el auge de la inteligencia artificial.
- El FMI advirtió a las economías avanzadas contra la dependencia excesiva de la deuda a corto plazo, que deja a los gobiernos expuestos a riesgos de refinanciación y a unos costes de financiación más elevados. Estados Unidos depende en mayor medida de los bonos del Tesoro a corto plazo que cualquier otra economía del G7, y se prevé que los pagos de intereses federales alcancen el 5,7 % del PIB para 2031, frente al 2,8 % anterior a la pandemia.
- Los economistas estadounidenses Robert E. Hall y Michael Woodford ganaron el Premio Nobel de Economía por una investigación que explica por qué fracasaron las políticas de estabilización anteriores. Su trabajo puso de relieve la importancia de una comunicación clara por parte de los gobiernos y los bancos centrales hacia los hogares y las empresas.
Estados Unidos
- El presidente de la Fed, Kevin Warsh, se negó a dar pistas sobre si se producirá otra subida de tipos en octubre, alegando que el banco central ya no adelanta sus decisiones de política monetaria. La Fed subió los tipos el mes pasado hasta el 3,75 %-4 %, su primera subida en tres años.
- Los responsables de la Fed siguen divididos respecto a las perspectivas. El presidente de la Fed de Nueva York, John Williams, afirmó que podría ser adecuado otro aumento este año y dejó la puerta abierta a nuevas subidas en 2027, señalando que la demanda impulsada por la inteligencia artificial constituye un riesgo clave para la inflación. La vicepresidenta Michelle Bowman, sin embargo, no ve urgencia en actuar y se muestra a favor de esperar para evaluar cómo evolucionan las condiciones financieras.
- Los precios al productor de EE. UU. se dispararon un 1,3 % en septiembre, su mayor subida mensual desde marzo de 2022. La inflación interanual de los precios al productor se aceleró hasta el 6,3 %, su nivel más alto desde diciembre de 2022, lo que refuerza las preocupaciones sobre las persistentes presiones sobre los precios.
- La inflación al consumo también superó las expectativas, ya que el IPC de septiembre subió un 3,7 % interanual, frente al 3,6 % previsto por los economistas.
- Las ventas minoristas de EE. UU. aumentaron un 0,8 % en septiembre hasta alcanzar los 745 000 millones de dólares, lo que supone una desaceleración respecto al aumento del 1,3 % registrado en agosto, pero supera con holgura las expectativas del 0,4 %. La resistencia de la demanda de los consumidores podría dar a la Fed más motivos para mantener los tipos de interés elevados.
- El Libro Beige de la Fed indicó que la actividad económica siguió expandiéndose a un ritmo de leve a moderado en la mayoría de los distritos. Las presiones sobre los precios se intensificaron en algunas zonas, mientras que las empresas señalaron la incertidumbre sobre los costes energéticos y los aranceles, y anticiparon nuevas subidas de precios.
- Las solicitudes iniciales de subsidio por desempleo subieron a 199 000 en la semana que finalizó el 10 de octubre, poniendo fin a cinco semanas consecutivas de descensos, aunque se mantuvieron ligeramente por debajo de las expectativas de 200 000. Las solicitudes continuadas descendieron en 4 000, hasta situarse en 1,71 millones, en la semana que finalizó el 3 de octubre.
Zona del euro
- La producción industrial de la zona del euro cayó un 0,5 % en agosto, lo que supone el tercer descenso mensual consecutivo y no cumple las expectativas de un aumento del 0,2 %. El economista Bert Colijn advirtió de que los elevados costes energéticos podrían ejercer una mayor presión sobre la producción en los próximos meses.
- La política monetaria del BCE sigue dependiendo de los datos, y sus responsables están vigilando el impacto del aumento de los precios de la energía y del endurecimiento de las condiciones financieras sobre la actividad económica.
Francia
- El gobernador del Banco de Francia, Emmanuel Moulin, afirmó que las decisiones de política monetaria se tomarán reunión a reunión a medida que se conozcan nuevos datos. Señaló que el reciente repunte de los rendimientos de los bonos del Estado está lastrando la actividad económica, pero se mostró confiado en que Francia pueda lograr avances sustanciales en la reducción de su déficit presupuestario.
Reino Unido
- El economista jefe del Banco de Inglaterra, Huw Pill, cuestionó si sería necesario un aumento de un punto porcentual en los tipos de interés, argumentando que se necesitarían pruebas más claras de los riesgos de inflación para justificar cuatro subidas consecutivas de 25 puntos básicos. El Banco ha mantenido su tipo de interés de referencia en el 3,75 % desde diciembre, aunque los mercados esperan una subida al 4 % a principios de noviembre.
- El Gobierno del Reino Unido se enfrenta a una creciente presión fiscal de cara a los presupuestos del 28 de octubre, con el aumento de los rendimientos de los bonos y la preocupación de los inversores por la reducción de la deuda. El gasto público en los primeros cinco meses del ejercicio fiscal superó en 7.400 millones de libras la previsión de marzo de la Oficina de Responsabilidad Presupuestaria. El Instituto de Estudios Fiscales estima que el Gobierno podría disponer de un margen de maniobra de alrededor de 20.000 millones de libras con respecto a sus objetivos fiscales.
Asia
- El FMI elevó su previsión de crecimiento para Asia en 2026 al 4,8 %, pero espera que la expansión se ralentice hasta el 4,4 % en 2027. Advirtió de que las débiles situaciones fiscales y la incertidumbre en torno al auge de la IA plantean riesgos, y que cualquier cambio de tendencia en la inversión o las valoraciones en el ámbito de la IA podría afectar a la región de forma desproporcionadamente grave.
- Es probable que China cumpla los requisitos para entrar en la categoría de países de renta alta del Banco Mundial en 2026, aunque Pekín sigue identificándose con las economías en desarrollo y el Sur Global. El Banco Mundial no clasifica formalmente a los países como desarrollados o en desarrollo y tiene previsto eliminar progresivamente los préstamos a China para 2031.
- La inflación de los precios al productor de China se aceleró hasta el 5,0 % interanual en septiembre, frente al 3,8 % de agosto. La inflación al consumo alcanzó el 0,9 %, ligeramente por debajo del 1,0 % previsto. Los economistas sostienen que podría ser necesario un mayor estímulo fiscal para sostener la vuelta al aumento de los precios.
- El banco central de Singapur mantuvo inesperadamente sin cambios su política monetaria, y la Autoridad Monetaria de Singapur conservó el ritmo actual de apreciación del rango de fluctuación del tipo de cambio efectivo nominal del dólar de Singapur. Solo uno de los 11 economistas encuestados por The Wall Street Journal había anticipado esta decisión.
- El Banco de Indonesia está siguiendo de cerca los precios del petróleo y a la Reserva Federal de cara a su próxima reunión sobre política monetaria. La gobernadora Destry Damayanti afirmó que el banco prevé actualmente una subida de tipos por parte de la Fed en diciembre, mientras que la volatilidad de los precios del petróleo sigue siendo un riesgo clave a la baja para la economía de Indonesia.
- El Banco de Tailandia considera que hay margen para mantener su postura acomodaticia con el tipo de interés oficial actual del 1 %, y la vicegobernadora Piti Disyatat descarta que existan motivos claros para una bajada de tipos. El banco central también tiene previsto reducir sustancialmente su previsión de inflación media para 2026 con respecto al 2,8 % previsto en junio.
Canadá
- Las licencias de obra canadienses repuntaron un 8,8 % en agosto hasta alcanzar los 13 570 millones de dólares canadienses, impulsadas por un aumento mensual del 15,3 % en los proyectos de construcción residencial, que se situaron en 8 470 millones de dólares canadienses. Las licencias no residenciales descendieron ligeramente un 0,6 % hasta los 5 100 millones de dólares canadienses, lo que refleja unos planes de construcción comercial más débiles.
Factores que han influido en los mercados esta semana
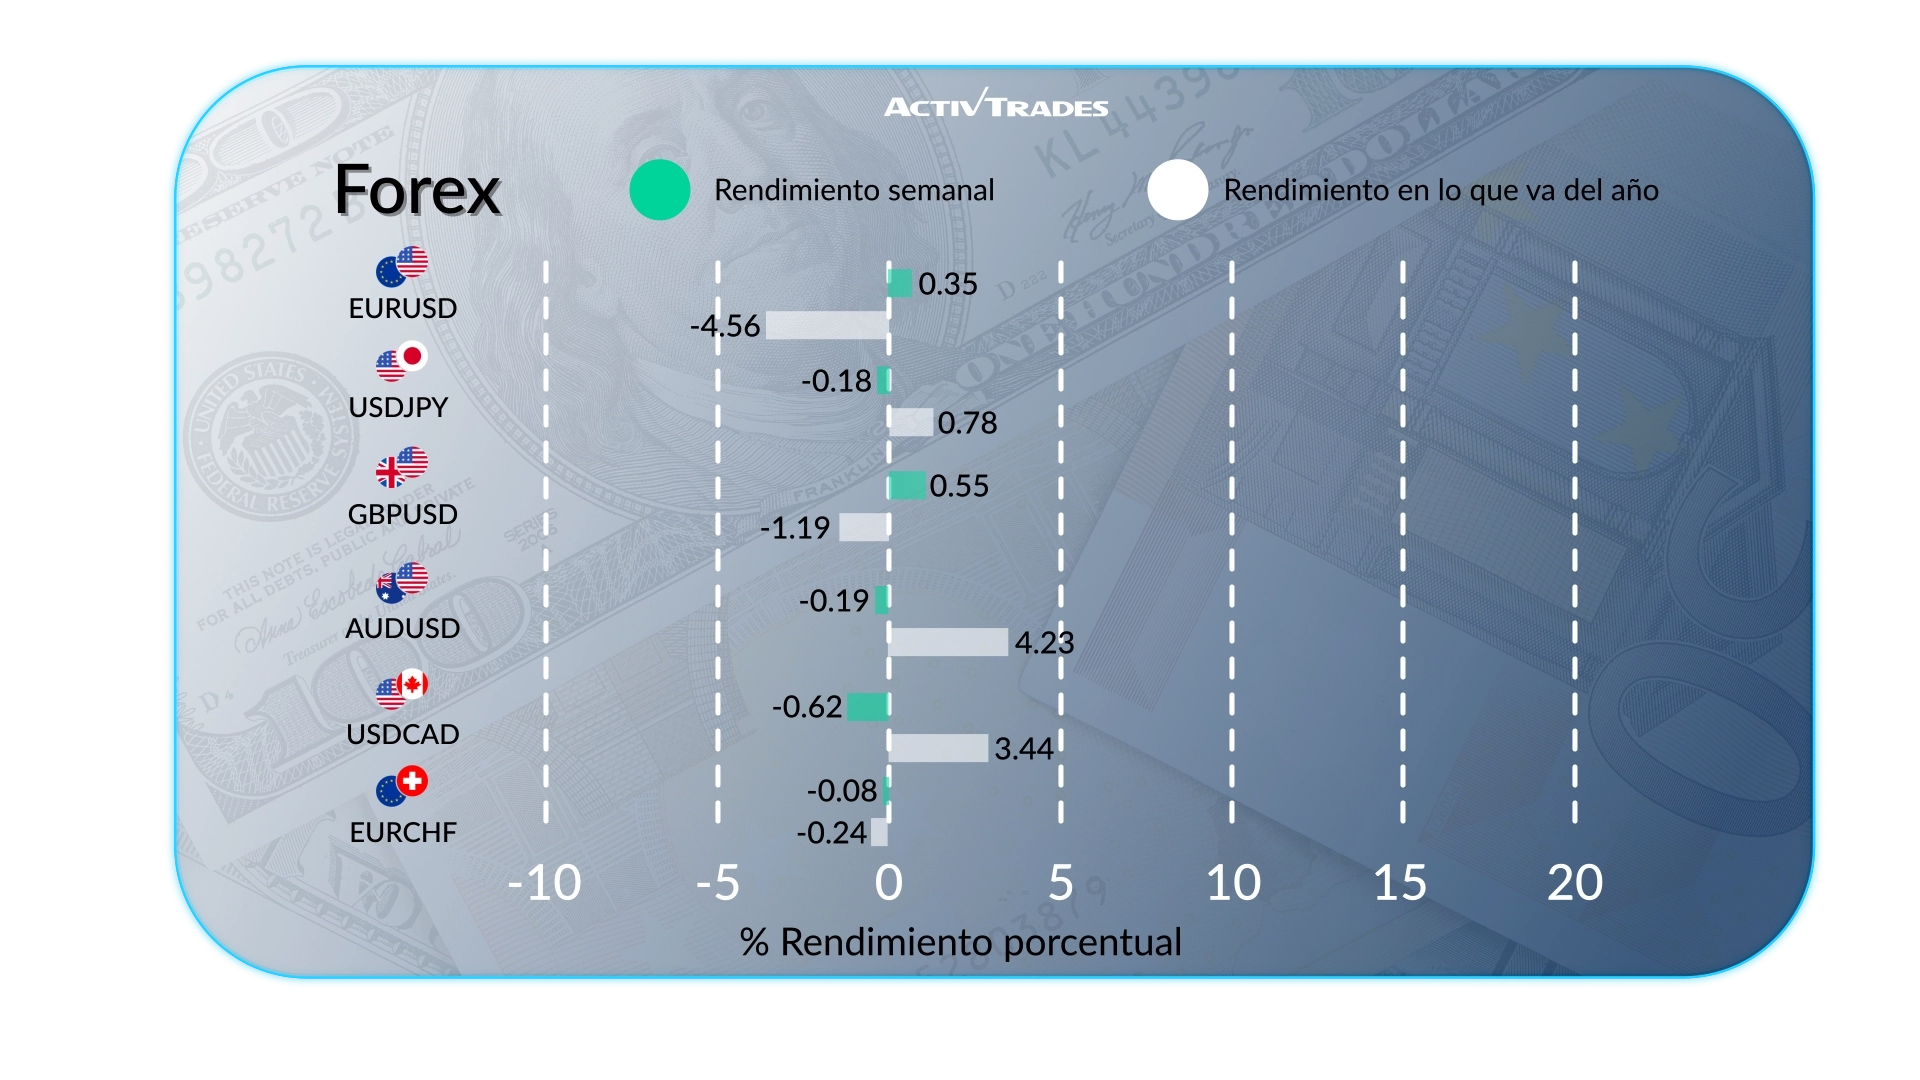
- El USD/BRL ha subido más de un 1,6 %.
- El EUR/MXN y el USD/MXN suben más de un 1,4 %.
- El NOK/JPY ha subido más de un 1,3 %.
- El NZD/AUD ha subido más de un 1 %.
- El par NZD/JPY ha subido más de un 0,9 %.
- El NZD/USD ha subido más de un 0,8 %.
- El par GBP/USD ha subido más de un 0,5 %.
- El USD/RUB ha bajado más de un 1,5 %.
- El AUD/GBP ha bajado más de un 0,7 %.
- El USD/CHF ha bajado más de un 0,5 %.
Materias primas
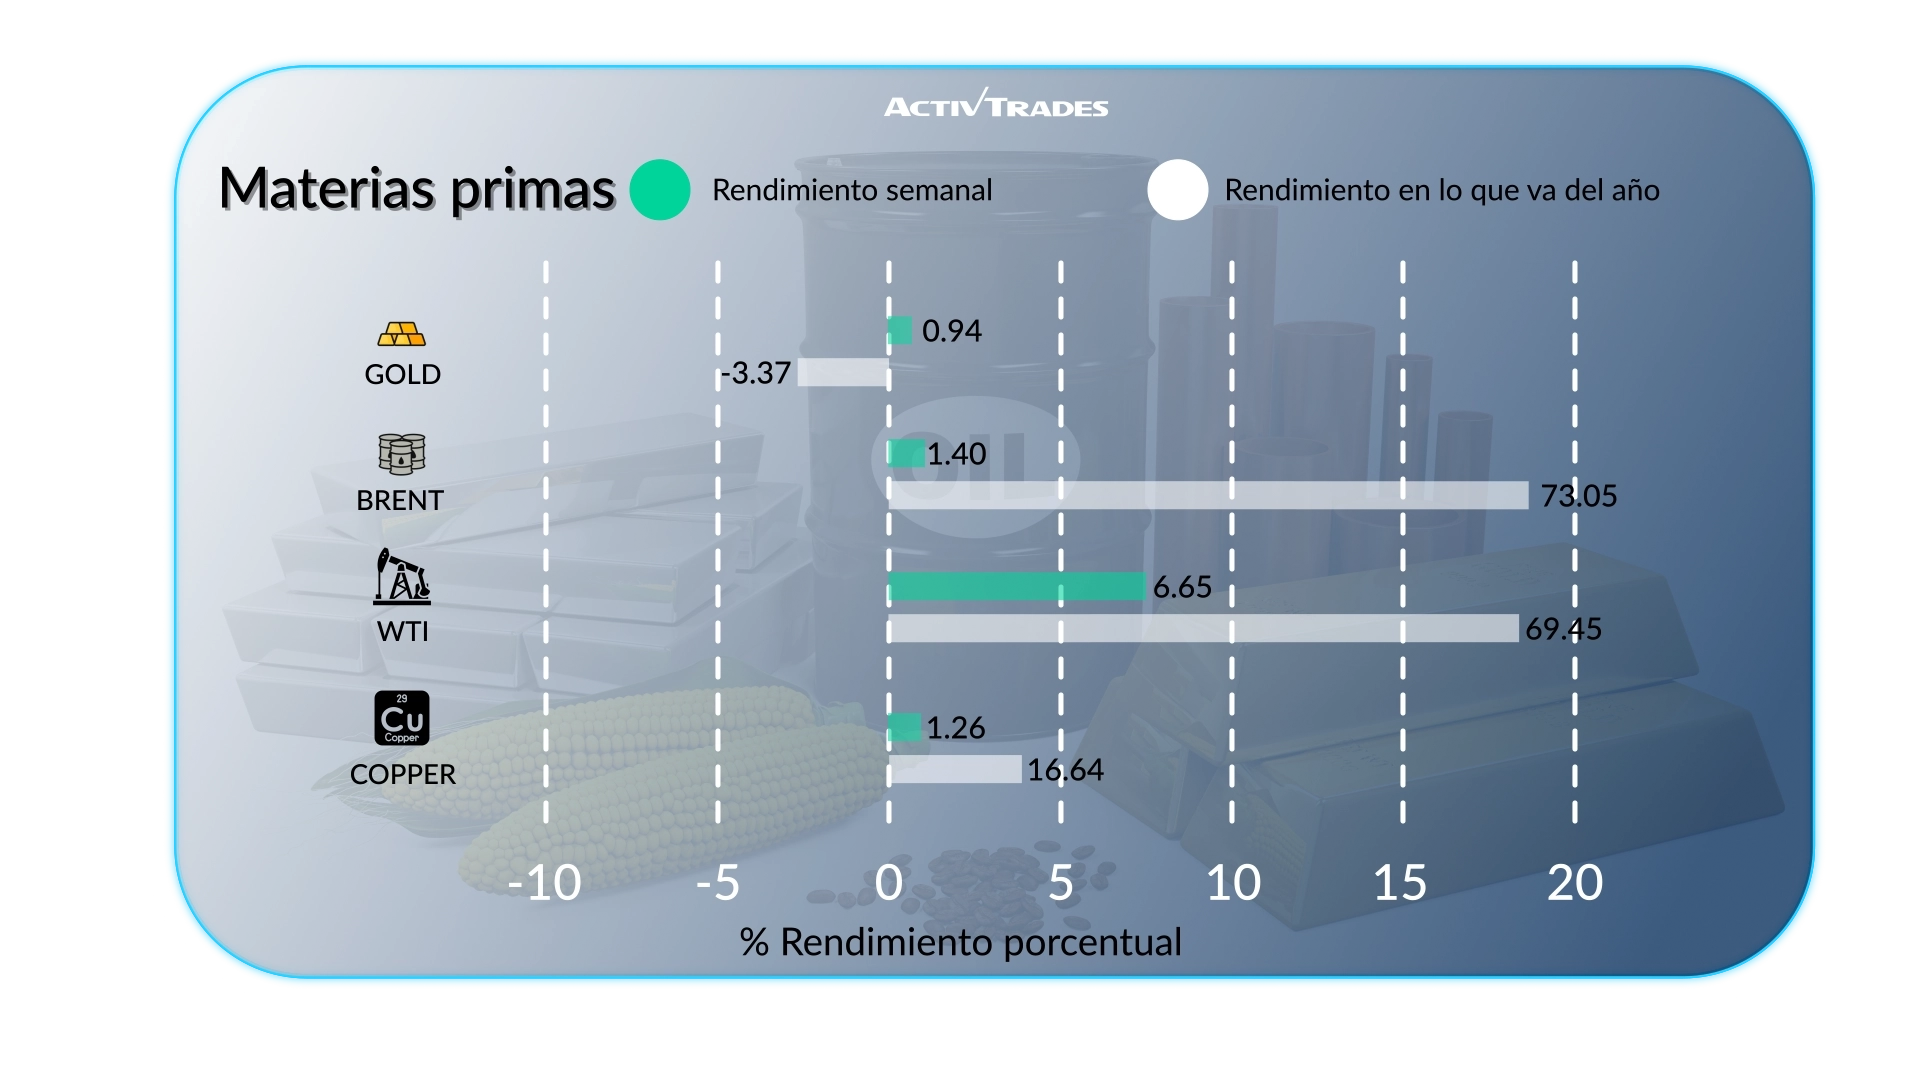
- Los precios del petróleo crudo WTI han subido más de un 9,9 %.
- Los precios del azúcar y el café han subido más de un 4 %.
- Los precios del cerdo magro han bajado más de un 11 %.
- Los precios del gasóleo y la plata en Londres han bajado más de un 5 %.
- Los precios de la avena y del zumo de naranja han bajado más de un 4 %.
Índices
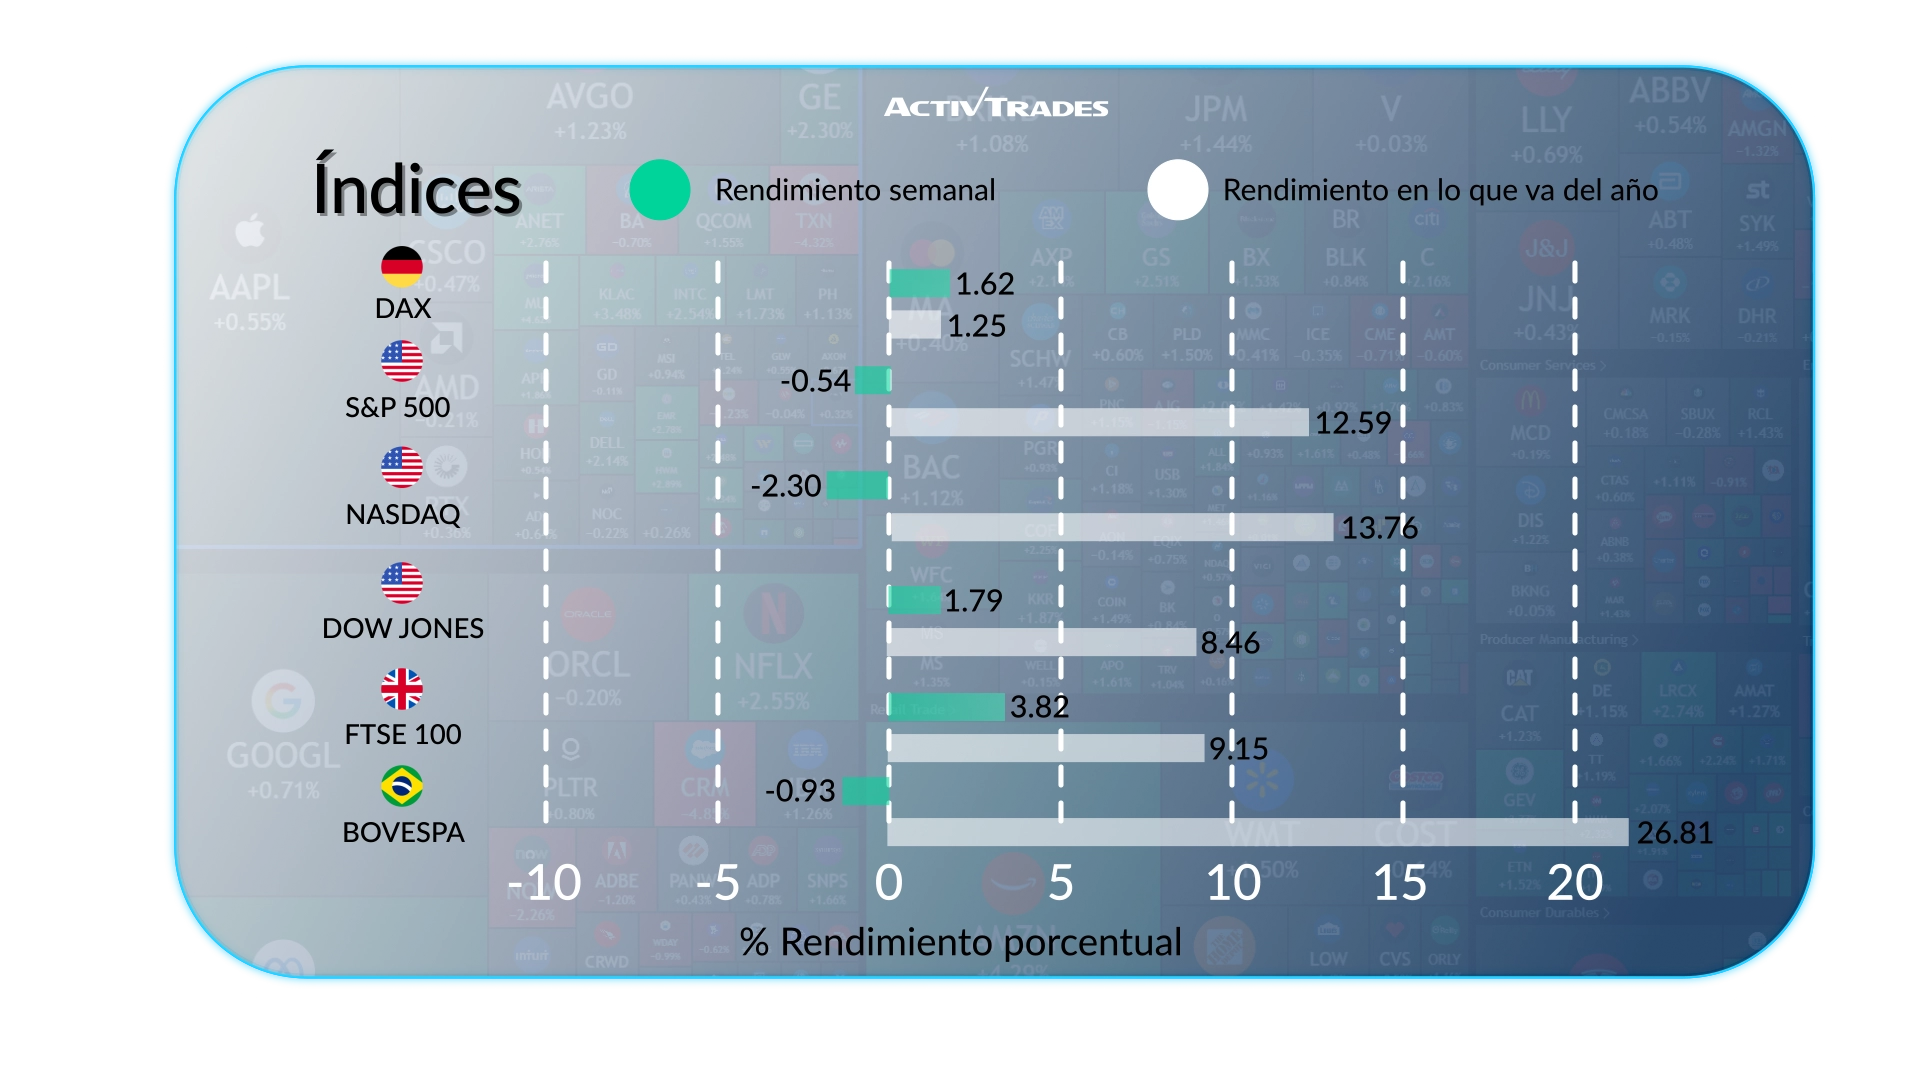
- El índice VIX ha subido más de un 4,9 %.
- El índice UK100 ha subido más de un 3,6 %.
- El índice Kospi ha bajado más de un 15,7 %.
- El índice IDX Composite ha bajado más de un 13,3 %.
- El índice IDX 30 ha bajado más de un 12 %.
Acciones
Líderes
- Moderna: +20,05 %
- Crown Castle: +16,13 %
- Estée Lauder: +13,65 %
- Humana: +11,64 %
- Scout24: +11,30 %
- Equifax: +10,80 %
- CDW: +10,33 %
- Cap Gemini: +10,15 %
Fracasos
- Paramount Skydance: -21,77 %
- Rocket Lab: -19,23 %
- Dell Technologies: -17,61 %
- Hewlett Packard: -17,42 %
- Lumentum: -17,08 %
- Ciena: -16,30 %
- Applied Materials: -15,61 %
- Coreweave: -14,57 %
- STMicroelectronics: -13,70 %
- Infineon Technologies: -10,92 %
Acontecimientos importantes a tener en cuenta
Lunes, 19 de octubre
- 02:00 h - China - Tasa de crecimiento interanual del PIB (3.º trimestre)
- Anterior: 4,3 %
- Previsión: 4,4 %
- 02:00 - China - Producción industrial interanual (septiembre)
- Anterior: 5,2 %
- Previsión: 4,8 %
- 02:00 h - China - Ventas minoristas interanuales (septiembre)
- Dato anterior: 0,4 %
- Previsión: 1 %
- 12:30 h - Canadá - Tasa de inflación interanual (septiembre)
- Anterior: 3 %
- Previsión: 3,2 %
Martes, 20 de octubre
- 06:00 h - Reino Unido - Tasa de desempleo (agosto)
- Anterior: 4,9 %
- Previsión: 4,9 %
- 09:00 h - Alemania - Índice ZEW de confianza económica (octubre)
- Anterior: 34,7
- Previsión: 25,1
- 12:30 h - EE. UU. - Permisos de construcción (preliminares, septiembre)
- Anterior: 1,403 M
- Previsión: 1,39 millones
- 12:30 h - EE. UU. - Inicio de obras de vivienda (septiembre)
- Anterior: 1,275 M
- Previsión: 1,3 millones
- 12:50 h - Japón - Balanza comercial (septiembre)
- Anterior: 1.105.600 millones de yenes
- Previsión: -250 000 millones de yenes
Miércoles, 21 de octubre
- 06:00 h - Reino Unido - Tasa de inflación interanual (septiembre)
- Anterior: 3,1 %
- Previsión: 3,4 %
Jueves, 22 de octubre
- 10:00 h - Australia - PMI manufacturero preliminar de S&P Global (octubre)
- Anterior: 49,6
- Previsión: 49,4
- 10:00 h - Australia - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 51,9
- Previsión: 51,1
- 23:30 h - Japón - Tasa de inflación interanual (septiembre)
- Anterior: 1,9 %
- Previsión: 2,0 %
Viernes, 23 de octubre
- 12:30 h - Japón - PMI manufacturero preliminar de S&P Global (octubre)
- Anterior: 54,1
- Previsión: 43,8
- 12:30 h - Japón - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 51,3
- Previsión: 51,3
- 06:00 h - Reino Unido - Ventas minoristas intermensuales (septiembre)
- Anterior: 0,5 %
- Previsión: 0,5 %
- 07:15 h - Francia - PMI compuesto preliminar de S&P Global (octubre)
- Anterior: 51,1
- Previsión: 50,1
- 07:15 h - Francia - PMI preliminar del sector manufacturero de S&P Global (octubre)
- Anterior: 50,6
- Previsión: 50,0
- 07:15 h - Francia - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 51,2
- Previsión: 50,2
- 07:30 h - Alemania - PMI preliminar del sector manufacturero de S&P Global (octubre)
- Anterior: 53,9
- Previsión: 53,2
- 07:30 h - Alemania - PMI compuesto preliminar de S&P Global (octubre)
- Anterior: 53,8
- Previsión: 53
- 07:30 h - Alemania - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 52,9
- Previsión: 52,5
- 08:00 h - Europa - PMI compuesto preliminar de S&P Global (octubre)
- Anterior: 53,1
- Previsión: 52,3
- 08:00 h - Europa - PMI preliminar del sector manufacturero de S&P Global (octubre)
- Anterior: 52,9
- Previsión: 52,5
- 08:00 h - Europa - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 53,0
- Previsión: 52,2
- 08:30 h - Reino Unido - PMI preliminar de S&P Global para el sector manufacturero (octubre)
- Anterior: 51,9
- Previsión: 51,8
- 08:30 h - Reino Unido - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 52,1
- Previsión: 51,9
- 13:45 h - EE. UU. - PMI compuesto preliminar de S&P Global (octubre)
- Anterior: 58,4
- Previsión: 57,6
- 13:45 h - EE. UU. - PMI preliminar del sector manufacturero de S&P Global (octubre)
- Anterior: 55,9
- Previsión: 55
- 13:45 h - EE. UU. - PMI preliminar de servicios de S&P Global (octubre)
- Anterior: 58,8
- Previsión: 58
Principales resultados empresariales a tener en cuenta
Martes, 20 de octubre
- NETFLIX
- GENERAL ELECTRIC
- 3M
- Halliburton
- General Motors
- Raytheon Technology
- AMC
- UCB
- United Airlines
- Hasbro
Miércoles, 21 de octubre
- Abbott Lab
- TESLA MOTORS
- AT&T
- IBM
- Philip Morris
- Iberdrola
- SAP
Jueves, 22 de octubre
- Lockheed Martin
- Newmont Goldcorp
- American Airlines
- Union Pacific
- Nokia Corp
- BARCLAYS
- PROCTER & GAMBLE
Viernes, 23 de octubre
- AMERICAN EXPRESS
- ENI
Fuente: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView y datos de ActivTrades a fecha de 16 de octubre de 2026
La información facilitada no constituye un informe de investigación en materia de inversión. Este material no ha sido elaborado de conformidad con los requisitos legales destinados a promover la independencia de la investigación de inversiones y, por tanto, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT ni constituye una oferta o una solicitud para realizar operaciones sobre ningún instrumento financiero. No se ofrece ninguna declaración ni garantía respecto a la exactitud o integridad de esta información.
El material proporcionado no tiene en cuenta los objetivos específicos de inversión ni la situación financiera de las personas que puedan recibirlo. Las rentabilidades pasadas no constituyen un indicador fiable de resultados futuros. AT presta exclusivamente un servicio de ejecución de órdenes. En consecuencia, cualquier persona que actúe basándose en la información proporcionada lo hace bajo su propia responsabilidad.