
Perspectivas semanales
¿Qué ha pasado esta semana?
Mercados mundialesMercados mundiales
- La OMC elevó sus previsiones de crecimiento del comercio mundial de bienes al 3,9 % para 2026 y al 4,1 % para 2027, impulsadas por las fuertes inversiones relacionadas con la inteligencia artificial. Los bienes vinculados a la inteligencia artificial representaron casi la mitad del crecimiento del comercio en el primer semestre de 2026.
- La OMC rebajó su previsión de crecimiento del comercio de servicios del 4,8 % al 3,3 %, alegando las perturbaciones en el turismo y el transporte provocadas por el conflicto de Oriente Medio.
- El FMI advirtió de que la economía mundial se enfrenta a riesgos crecientes derivados de las crisis energéticas, el aumento de la deuda pública y el auge de la inversión en IA. Se prevé que la deuda pública mundial supere el 100 % del PIB, mientras que los precios del petróleo podrían mantenerse elevados hasta 2027, incluso si el conflicto del Golfo terminara pronto.
Europa
- La producción industrial alemana repuntó un 2,0 % en agosto, superando las expectativas de un aumento del 0,5 % tras el descenso del 1,2 % registrado en julio. La producción en los sectores de la construcción y los equipos mecánicos impulsó la recuperación, junto con la acumulación de existencias en un contexto de incertidumbre geopolítica.
- Los pedidos industriales alemanes se desplomaron un 10,6 % en agosto, superando con creces las previsiones de un descenso del 1,0 %. La contracción se debió a una caída del 61,5 % en los pedidos de equipos de transporte, incluidos aviones, barcos, trenes y vehículos militares.
- Las perspectivas económicas de Francia siguen bajo presión debido a la incertidumbre política y fiscal. La inversión empresarial cayó un 0,3 % en el segundo trimestre, tras descender un 0,8 % en el primero, mientras que la deuda pública se elevó hasta el 119 % del PIB, muy por encima del nivel de referencia del 60 % de la UE.
- El economista jefe del BCE, Philip Lane, afirmó que el crecimiento salarial en la zona del euro no suscita actualmente grandes preocupaciones en materia de inflación. También señaló que la incertidumbre sobre la pérdida de puestos de trabajo relacionada con la inteligencia artificial y la competencia de China podrían frenar las demandas salariales de los trabajadores.
- Lane advirtió de que el aumento de los precios de la energía podría debilitar la demanda de la zona del euro y reducir la necesidad de nuevas subidas de tipos. El aumento de los rendimientos de los bonos a largo plazo ya ha endurecido las condiciones financieras, mientras que se espera que la reducción del endeudamiento público laste el crecimiento en 2027 y 2028.
- Las ventas minoristas de la zona del euro aumentaron un 0,1 % en agosto, tras caer un 0,6 % en julio, pero el dinamismo del gasto sigue siendo moderado. Las ventas de combustible para automóviles cayeron un 1,9 %, ya que el aumento de los precios del crudo ejerció una mayor presión sobre los consumidores.
Estados UnidosEstados Unidos
- Los responsables de la Fed siguen divididos sobre el momento adecuado para una nueva subida de tipos. El presidente de la Fed de San Luis, Alberto Musalem, afirmó que podría ser necesario subir los tipos en los próximos seis a nueve meses para que la inflación vuelva al 2 %, mientras que las actas de la reunión mostraron un amplio apoyo a otra subida este año, pero sin una clara urgencia por actuar en octubre.
- El presidente de la Fed de Nueva York, John Williams, y el vicepresidente de la Fed, Philip Jefferson, señalaron que los responsables de la política monetaria podían permitirse esperar a disponer de más datos. Tras un informe de empleo más débil de lo esperado y unos comentarios moderados, las probabilidades implícitas en el mercado de una subida en octubre se redujeron drásticamente.
- El índice PMI de servicios del ISM se moderó hasta el 54,9 en septiembre desde el 55,4 de agosto, lo que indica una expansión más lenta. Sin embargo, el índice de precios de los servicios subió hasta el 74, su nivel más alto desde julio de 2022, ya que los costes del combustible y las restricciones en la cadena de suministro siguieron impulsando al alza los gastos.
- El gasto de los hogares estadounidenses aumentó un 6,1 % interanual hasta agosto, impulsado tanto por el alza de los precios como por el aumento del volumen de compras. Sin embargo, la tasa de ahorro ha caído al 4,1 % y la deuda de los consumidores se sitúa en niveles récord, lo que suscita preocupaciones sobre la sostenibilidad del gasto.
- Los tipos hipotecarios fijos a treinta años subieron hasta el 7,4 %, su nivel más alto desde noviembre de 2023. El aumento de los costes de financiación está ejerciendo presión sobre el mercado inmobiliario, y el 21 % de los vendedores redujo los precios de venta durante las cuatro semanas hasta el 20 de septiembre.
- Las solicitudes iniciales de subsidio por desempleo descendieron a 197 000 en la semana que finalizó el 3 de octubre, lo que supone el quinto descenso semanal consecutivo y un resultado inferior a las expectativas. Sin embargo, las solicitudes continuadas aumentaron en 17 000, hasta alcanzar los 1,72 millones.
India
- El Banco de la Reserva de la India subió su tipo de interés de referencia en 25 puntos básicos, hasta el 5,50 %, su primera subida en más de tres años.
- El comité de política monetaria votó por 4 a 2 a favor de cambiar su postura de neutral a un endurecimiento calibrado, y el gobernador Sanjay Malhotra indicó que es poco probable que se produzcan recortes de tipos a corto plazo.
- El retorno del Banco de la Reserva de la India a la política de endurecimiento pone de relieve el creciente desafío de equilibrar el control de la inflación con el crecimiento económico, mientras los costes energéticos mundiales y la incertidumbre geopolítica siguen siendo elevados.
Factores que han influido en los mercados esta semana
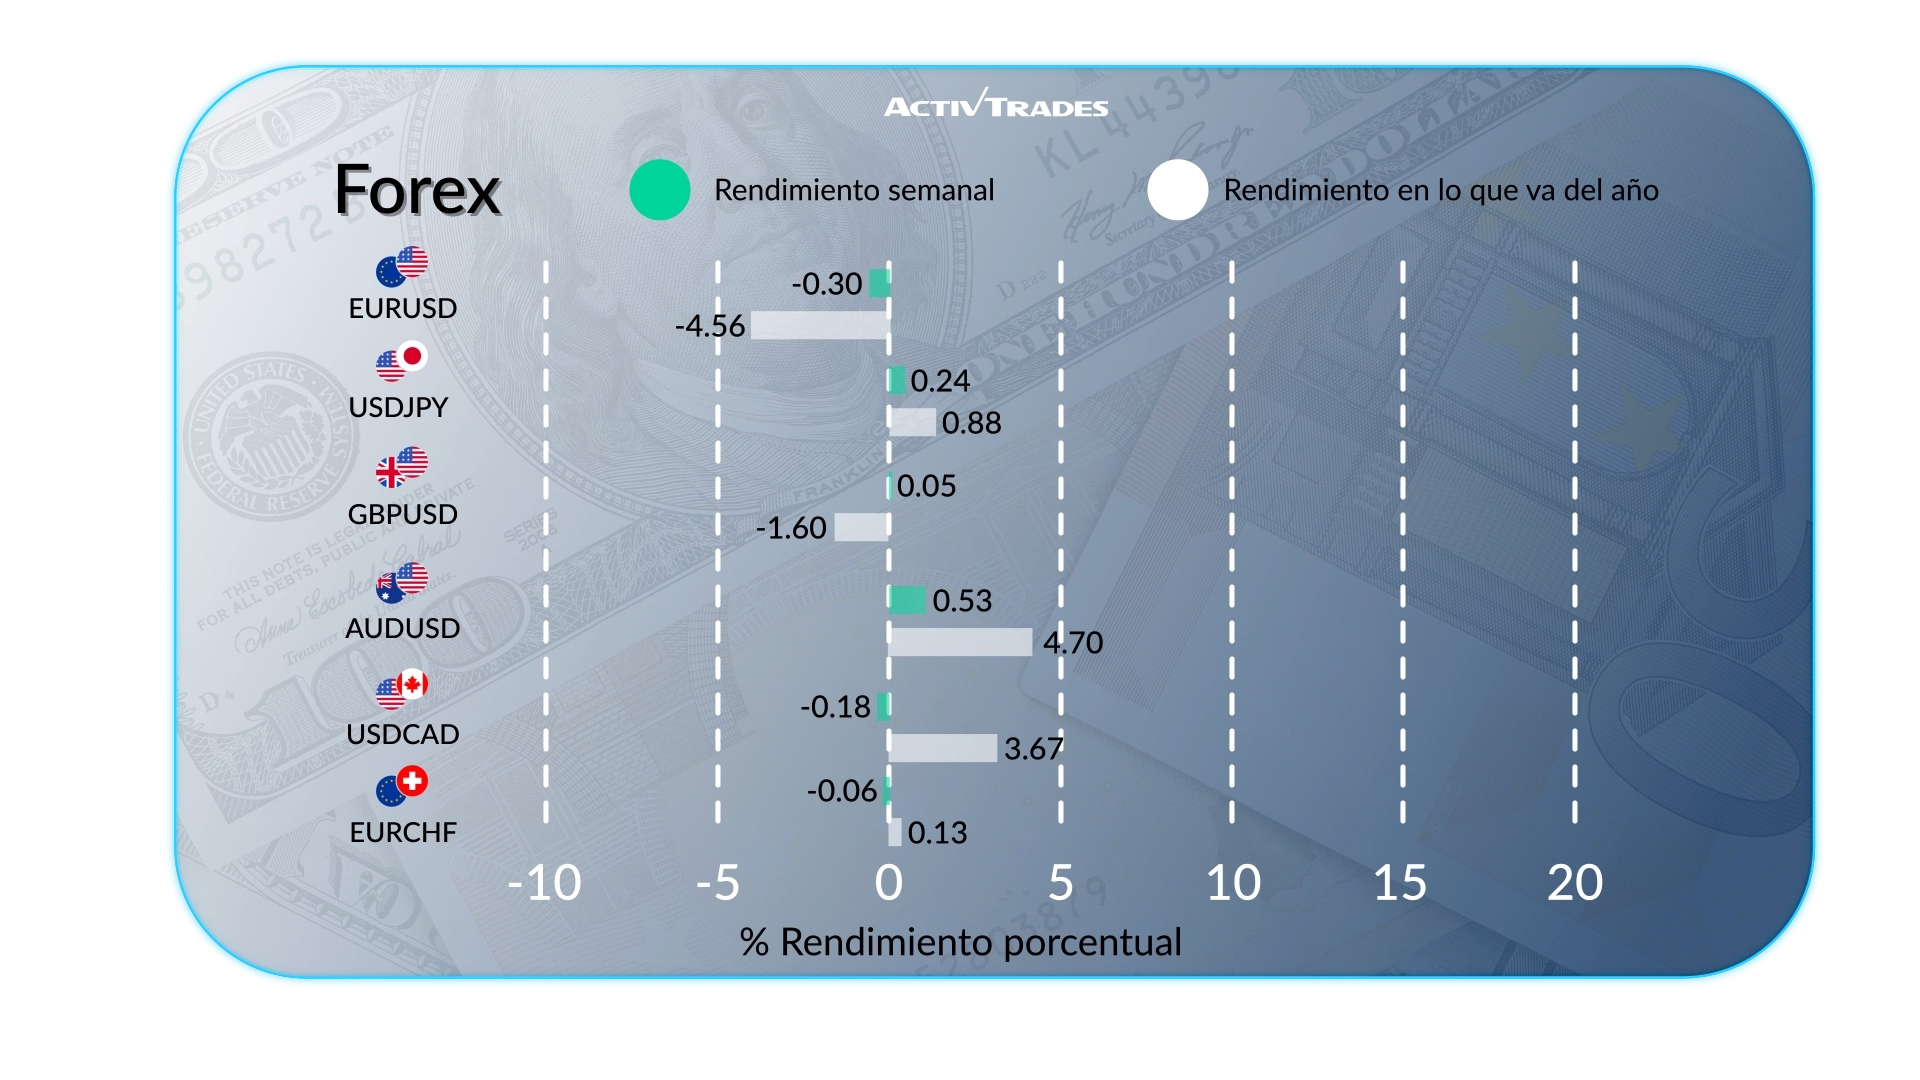
- El USD/RUB ha subido más de un 1,8 %.
- El EUR/RUB ha subido más de un 1,6 %.
- El AUD/EUR y el AUD/CHF han subido más de un 0,8 %.
- El AUD/USD, el AUD/JPY y el AUD/CAD han subido más de un 0,7 %.
- El par GBP/USD ha subido más de un 0,3 %.
- El USD/BRL ha bajado más de un 4 %.
- El EUR/USD ha bajado más de un 0,08 %.
Materias primas
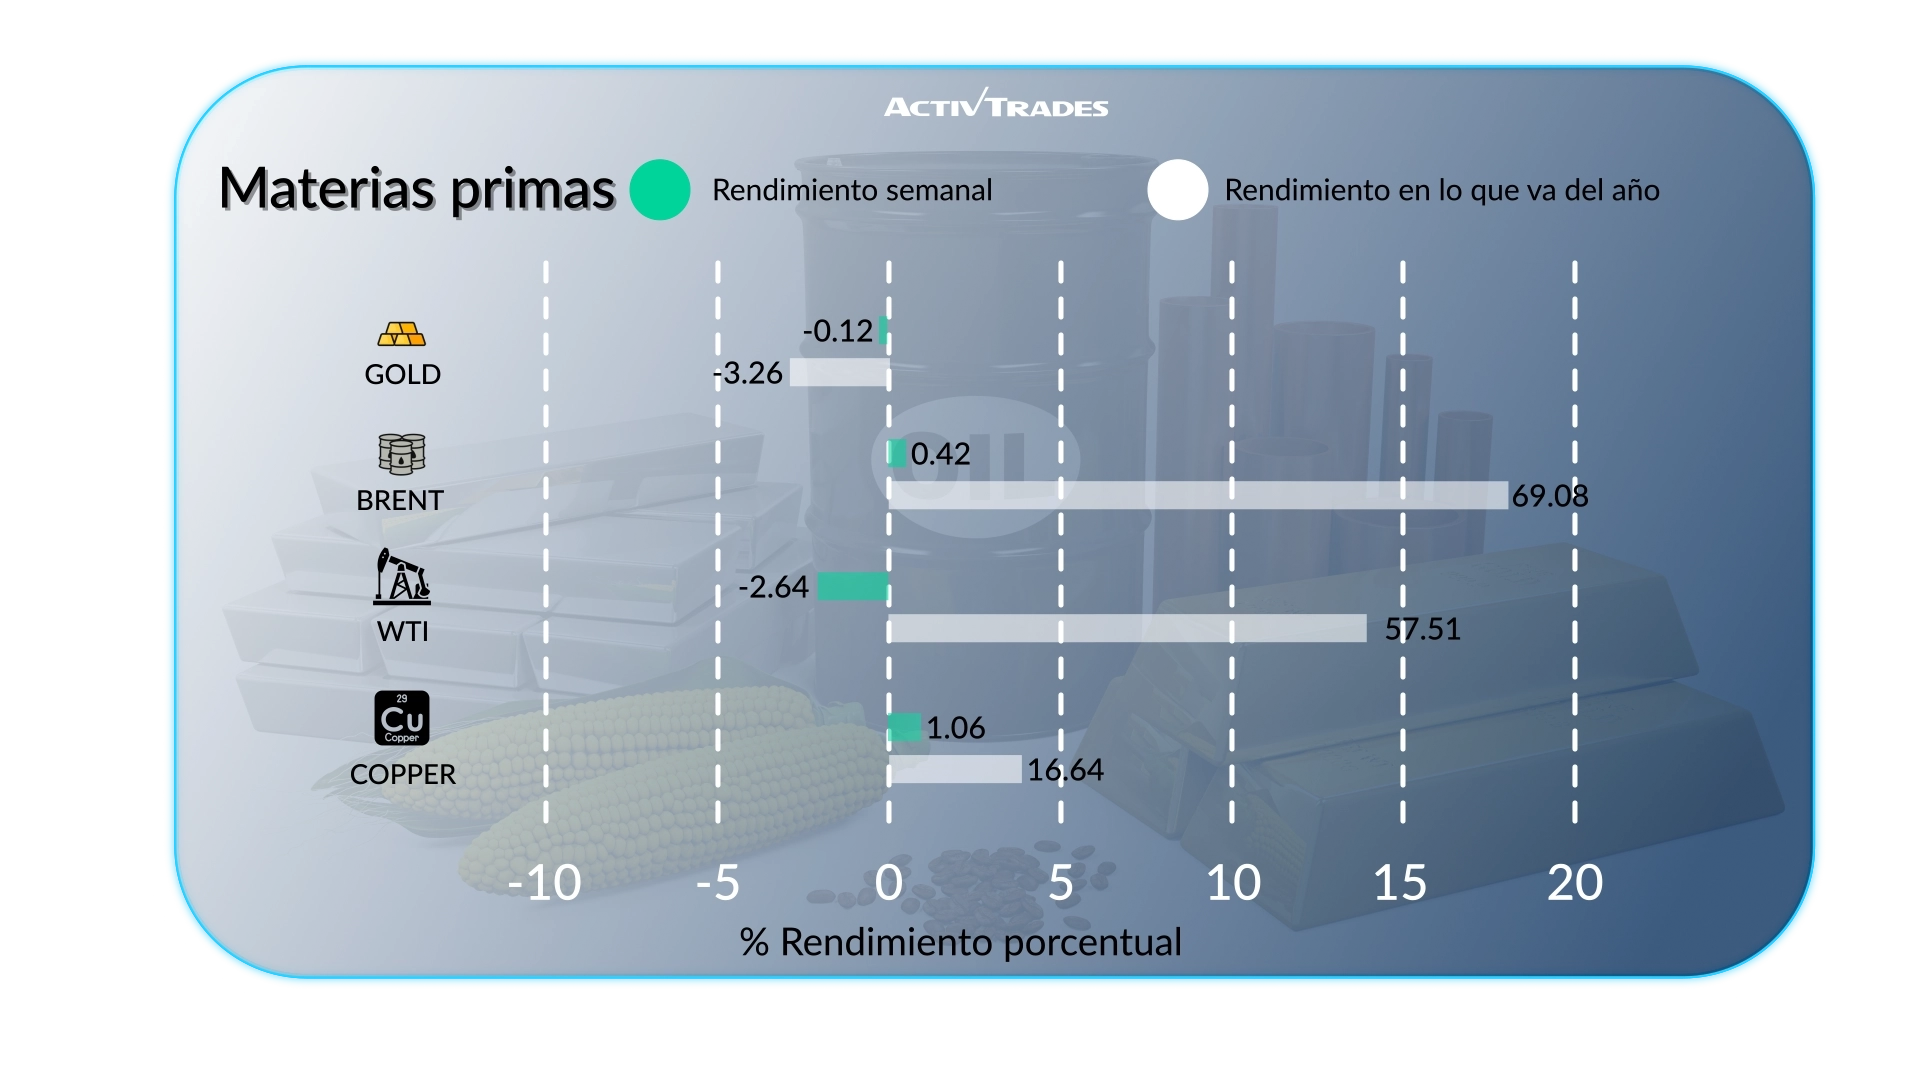
- Los precios del zumo de naranja y del gasóleo de Londres han bajado más de un 9,3 %
- Los precios de la avena han subido más de un 7,8 %.
- Los precios del gasóleo de calefacción han subido más de un 6,5 %.
- Los precios del algodón estadounidense han subido más de un 5,7 %.
- Los precios del aluminio han bajado más de un 1,8 %.
Índices
Acciones
Las más destacadas
- PTC: +32,27 %
- Lamb Weston: +20,11 %
- Ciena: +12,34 %
- Vistra: +11,73 %
- Autodesk: +10,55 %
- Shopify: +10,38 %
- Marathon Petroleum: +10,28 %
Los que más han caído
- Seagate Technology: -18,06 %
- Western Digital: -14,97 %
- Intel: -10,77 %
- Schneider Electric: -10,77 %
Acontecimientos importantes a seguir
Martes, 13 de octubre
- 00:30 h - Australia - Índice de confianza empresarial del NAB (septiembre)
- Anterior: -8
- Previsión: -9
- 00:30 h - Australia - Actas de la reunión del RBA
- 14:00 h - EE. UU. - Ventas de viviendas existentes (septiembre)
- Anterior: 3,98 millones
- Previsión: 3,97 millones
Miércoles, 14 de octubre
- 01:30 - China - Tasa de inflación interanual (septiembre)
- Anterior: 0,8 %
- Previsión: 0,9 %
- 03:00 - China - Balanza comercial (septiembre)
- Anterior: 119 100 millones de dólares
- Previsión: 105 000 millones de dólares
- 03:00 h - China - Exportaciones interanuales (septiembre)
- Anterior: 25 %
- 03:00 a. m. - China - Importaciones interanuales (septiembre)
- Anterior: 28,2 %
- 12:30 h - EE. UU. - Tasa de inflación subyacente interanual (septiembre)
- Anterior: 2,4 %
- Previsión: 2,4 %
- 12:30 h - EE. UU. - Tasa de inflación interanual (septiembre)
- Anterior: 3,4 %
- Previsión: 3,6 %
Jueves, 15 de octubre
- 06:00 h - Reino Unido - PIB intermensual (agosto)
- Anterior: 0,4 %
- Previsión: 0,1 %
- 12:30 h - EE. UU. - IPP intermensual (agosto)
- Anterior: 0,4 %
- Previsión: 0,5 %
- 13:30 h - EE. UU. - Ventas minoristas intermensuales (agosto)
- Anterior: 1,2 %
- Previsión: 0,1 %
Viernes, 16 de octubre
- 02:00 h - Reino Unido - Discurso del gobernador del Banco de Inglaterra, Bailey
- 09:00 h - Europa - Balanza comercial (agosto)
- Anterior: 14 200 millones de euros
- Previsión: 14 700 millones de euros
Principales resultados empresariales a tener en cuenta
Martes, 13 de octubre
- GOLDMAN SACHS
- JPMORGAN CHASE
- Citigroup
- Wells Fargo
- JOHNSON & JOHNSON
- UNITEDHEALTH
Miércoles, 14 de octubre
- Bank of America
- Blackrock
- Morgan Stanley
- ASML
Jueves, 15 de octubre
- Ericsson
- Bank of New York Mellon
- TSM
- US Bancorp
- Alcoa
Fuente: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView y datos de ActivTrades a fecha de 8 de octubre de 2026
La información facilitada no constituye un informe de investigación en materia de inversión. Este material no ha sido elaborado de conformidad con los requisitos legales destinados a promover la independencia de la investigación de inversiones y, por tanto, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT ni constituye una oferta o una solicitud para realizar operaciones sobre ningún instrumento financiero. No se ofrece ninguna declaración ni garantía respecto a la exactitud o integridad de esta información.
El material proporcionado no tiene en cuenta los objetivos específicos de inversión ni la situación financiera de las personas que puedan recibirlo. Las rentabilidades pasadas no constituyen un indicador fiable de resultados futuros. AT presta exclusivamente un servicio de ejecución de órdenes. En consecuencia, cualquier persona que actúe basándose en la información proporcionada lo hace bajo su propia responsabilidad.