
Wochenausblick
Was geschah diese Woche?
Globale Märkte
- Der IWF prognostiziert für dieses Jahr ein globales Wachstum von 3,1 %, warnt jedoch davor, dass anhaltende Inflation, steigende Kreditkosten und wachsende Staatsverschuldung eine starke Konjunkturabkühlung auslösen könnten. Das Wachstum hängt zunehmend von einer begrenzten Anzahl technologischer und finanzieller Treiber ab, darunter der KI-Boom.
- Der IWF warnte die Industrieländer vor einer übermäßigen Abhängigkeit von kurzfristigen Schulden, wodurch Regierungen Refinanzierungsrisiken und höheren Kreditkosten ausgesetzt sind. Die USA stützen sich stärker auf kurzfristige Schatzwechsel als jede andere G7-Volkswirtschaft, wobei die Zinszahlungen des Bundes bis 2031 voraussichtlich 5,7 % des BIP erreichen werden, verglichen mit 2,8 % vor der Pandemie.
- Die US-Ökonomen Robert E. Hall und Michael Woodford erhielten den Nobelpreis für Wirtschaftswissenschaften für ihre Forschungen, die erklären, warum frühere Stabilisierungsmaßnahmen gescheitert sind. Ihre Arbeit unterstrich die Bedeutung einer klaren Kommunikation von Regierungen und Zentralbanken gegenüber Haushalten und Unternehmen.
Vereinigte Staaten
- Fed-Vorsitzender Kevin Warsh lehnte es ab, Hinweise darauf zu geben, ob im Oktober eine weitere Zinserhöhung bevorsteht, und erklärte, die Zentralbank gebe keine Vorabauskünfte mehr zu ihren geldpolitischen Entscheidungen. Die Fed hatte im vergangenen Monat die Zinsen auf 3,75 %–4 % angehoben – die erste Erhöhung seit drei Jahren.
- Die Fed-Vertreter sind sich hinsichtlich der Aussichten weiterhin uneinig. Der Präsident der New Yorker Fed, John Williams, erklärte, eine weitere Anhebung in diesem Jahr könne angemessen sein, und ließ die Tür für weitere Erhöhungen im Jahr 2027 offen, wobei die durch KI getriebene Nachfrage ein zentrales Inflationsrisiko darstelle. Die stellvertretende Vorsitzende Michelle Bowman sieht jedoch keine Dringlichkeit zum Handeln und spricht sich dafür aus, abzuwarten, um zu beurteilen, wie sich die finanziellen Rahmenbedingungen entwickeln.
- Die US-Erzeugerpreise stiegen im September um 1,3 % und verzeichneten damit den stärksten monatlichen Anstieg seit März 2022. Die jährliche Erzeugerpreisinflation beschleunigte sich auf 6,3 % – den höchsten Stand seit Dezember 2022 –, was die Sorgen über anhaltenden Preisdruck verstärkte.
- Auch die Verbraucherpreisinflation lag über den Erwartungen: Der Verbraucherpreisindex (VPI) stieg im September gegenüber dem Vorjahr um 3,7 %, während Ökonomen 3,6 % prognostiziert hatten.
- Die US-Einzelhandelsumsätze stiegen im September um 0,8 % auf 745 Mrd. US-Dollar; dies war zwar eine Verlangsamung gegenüber dem Zuwachs von 1,3 % im August, übertraf jedoch deutlich die Erwartungen von 0,4 %. Die robuste Verbrauchernachfrage könnte der Fed einen weiteren Grund liefern, die Zinsen auf einem hohen Niveau zu halten.
- Das „Beige Book“ der Fed deutete darauf hin, dass die Wirtschaftstätigkeit in den meisten Distrikten weiterhin in leichtem bis moderatem Tempo wuchs. In einigen Regionen verstärkte sich der Preisdruck, während Unternehmen Unsicherheiten hinsichtlich der Energiekosten und Zölle anführten und mit weiteren Preissteigerungen rechneten.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe stieg in der Woche bis zum 10. Oktober auf 199.000 und beendete damit fünf aufeinanderfolgende Wochen mit Rückgängen, blieb jedoch knapp unter den Erwartungen von 200.000. Die Zahl der Folgeanträge sank in der Woche bis zum 3. Oktober um 4.000 auf 1,71 Millionen.
Eurozone
- Die Industrieproduktion in der Eurozone sank im August um 0,5 % und verzeichnete damit den dritten Rückgang in Folge; damit blieben die Erwartungen eines Anstiegs um 0,2 % hinter den Tatsachen zurück. Der Ökonom Bert Colijn warnte, dass erhöhte Energiekosten die Produktion in den kommenden Monaten weiter unter Druck setzen könnten.
- Die Geldpolitik der EZB bleibt datenabhängig, wobei die Verantwortlichen die Auswirkungen höherer Energiepreise und strafferer finanzieller Rahmenbedingungen auf die Konjunktur beobachten.
Frankreich
- Der Gouverneur der Banque de France, Emmanuel Moulin, erklärte, geldpolitische Entscheidungen würden von Sitzung zu Sitzung getroffen, sobald neue Daten vorliegen. Er wies darauf hin, dass der jüngste Anstieg der Renditen von Staatsanleihen die Konjunktur belaste, zeigte sich jedoch zuversichtlich, dass Frankreich erhebliche Fortschritte beim Abbau seines Haushaltsdefizits erzielen könne.
Vereinigtes Königreich
- Huw Pill, Chefökonom der Bank of England, stellte in Frage, ob Zinserhöhungen um einen ganzen Prozentpunkt notwendig seien, und argumentierte, dass klarere Anzeichen für Inflationsrisiken erforderlich seien, um vier aufeinanderfolgende Anhebungen um jeweils 25 Basispunkte zu rechtfertigen. Die Bank hält ihren Leitzins seit Dezember bei 3,75 %, obwohl die Märkte Anfang November eine Anhebung auf 4 % erwarten.
- Die britische Regierung sieht sich im Vorfeld ihres Haushaltsplans am 28. Oktober zunehmendem finanzpolitischem Druck ausgesetzt, bedingt durch steigende Anleiherenditen und die Besorgnis der Anleger hinsichtlich des Schuldenabbaus. Die öffentlichen Ausgaben in den ersten fünf Monaten des Haushaltsjahres lagen um 7,4 Milliarden Pfund über der Prognose des Office for Budget Responsibility vom März. Das Institute for Fiscal Studies schätzt, dass die Regierung gegenüber ihren Haushaltszielen über einen Spielraum von rund 20 Milliarden Pfund verfügt.
Asien
- Der IWF hob seine Wachstumsprognose für Asien für 2026 auf 4,8 % an, rechnet jedoch damit, dass sich das Wachstum 2027 auf 4,4 % verlangsamen wird. Er warnte, dass eine schwache Haushaltslage und die Unsicherheit im Zusammenhang mit dem KI-Boom Risiken bergen, wobei eine mögliche Umkehr bei den KI-Investitionen oder -Bewertungen die Region unverhältnismäßig hart treffen könnte.
- China dürfte 2026 die Kriterien für die Einstufung als Land mit hohem Einkommen durch die Weltbank erfüllen, obwohl sich Peking weiterhin mit den Entwicklungsländern und dem Globalen Süden identifiziert. Die Weltbank stuft Länder nicht offiziell als Industrie- oder Entwicklungsländer ein und plant, die Kreditvergabe an China bis 2031 auslaufen zu lassen.
- Chinas Erzeugerpreisinflation beschleunigte sich im September auf 5,0 % im Jahresvergleich, nach 3,8 % im August. Die Verbraucherpreisinflation erreichte 0,9 % und lag damit leicht unter den erwarteten 1,0 %. Ökonomen argumentieren, dass stärkere fiskalische Impulse erforderlich sein könnten, um die Rückkehr zu steigenden Preisen aufrechtzuerhalten.
- Die Zentralbank von Singapur ließ die Geldpolitik unerwartet unverändert; die Monetary Authority of Singapore behielt das bestehende Tempo der Aufwertung des nominalen effektiven Wechselkursbandes des Singapur-Dollars bei. Nur einer von elf vom „Wall Street Journal“ befragten Ökonomen hatte diese Entscheidung vorhergesehen.
- Die Bank Indonesia beobachtet im Vorfeld ihrer nächsten geldpolitischen Sitzung aufmerksam die Ölpreise und die Federal Reserve. Gouverneurin Destry Damayanti erklärte, die Bank rechne derzeit mit einer Zinserhöhung der Fed im Dezember, während volatile Ölpreise weiterhin ein wesentliches Abwärtsrisiko für die indonesische Wirtschaft darstellten.
- Die Bank of Thailand sieht Spielraum, ihren akkommodierenden Kurs bei dem aktuellen Leitzins von 1 % beizubehalten, wobei Vizegouverneurin Piti Disyatat klare Argumente für eine Zinssenkung ausschloss. Die Zentralbank plant zudem, ihre Prognose für die durchschnittliche Inflationsrate im Jahr 2026 gegenüber den im Juni prognostizierten 2,8 % deutlich nach unten zu korrigieren.
Kanada
- Die kanadischen Baugenehmigungen erholten sich im August um 8,8 % auf 13,57 Mrd. CAD, angetrieben von einem monatlichen Anstieg der Bauvorhaben im Wohnungsbau um 15,3 % auf 8,47 Mrd. CAD. Die Genehmigungen für den Nichtwohnungsbau gingen um 0,6 % auf 5,1 Mrd. CAD zurück, was auf schwächere Bauvorhaben im gewerblichen Bereich zurückzuführen ist.
Marktbewegende Faktoren dieser Woche
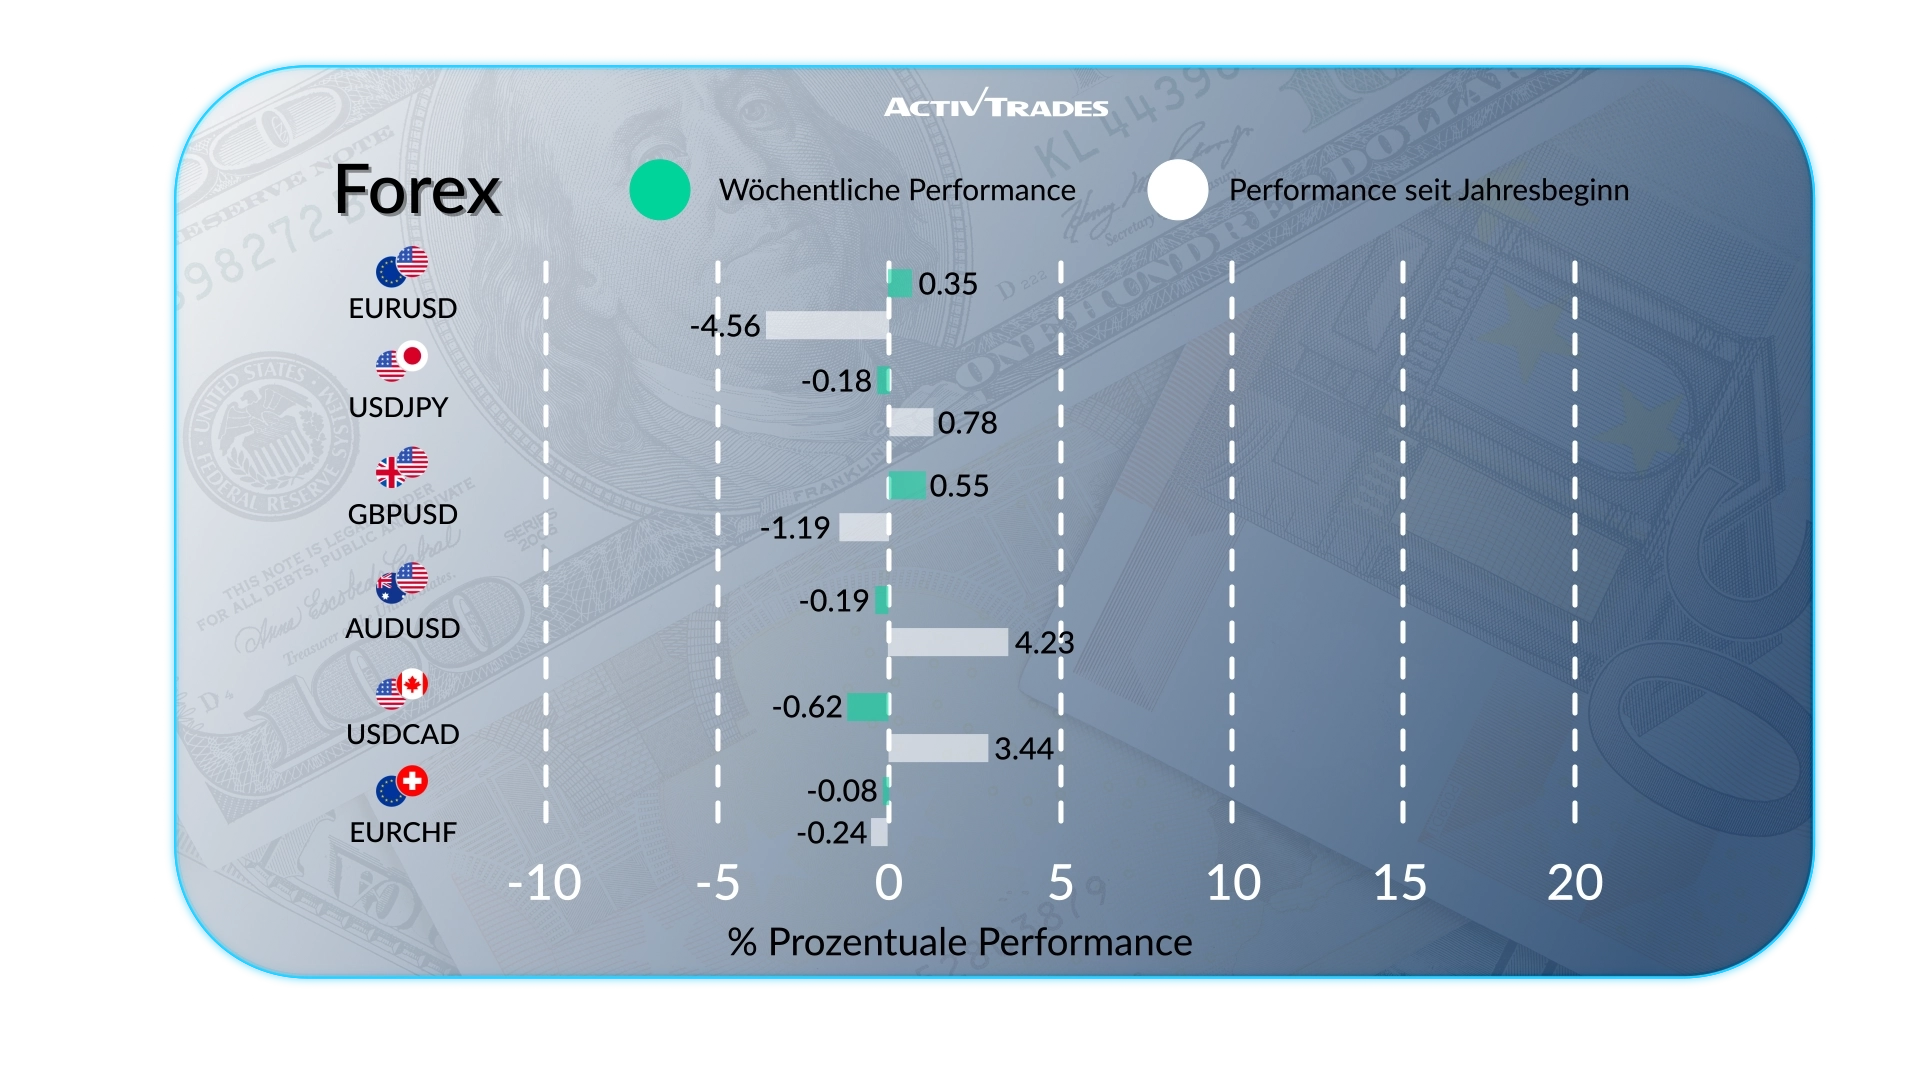
- Der USD/BRL ist um mehr als 1,6 % gestiegen.
- Der EUR/MXN und der USD/MXN sind um mehr als 1,4 % gestiegen.
- Der NOK/JPY ist um mehr als 1,3 % gestiegen.
- Der NZD/AUD ist um mehr als 1 % gestiegen.
- Der NZD/JPY-Kurs ist um mehr als 0,9 % gestiegen.
- Der NZD/USD ist um mehr als 0,8 % gestiegen.
- Der GBP/USD ist um mehr als 0,5 % gestiegen.
- Der USD/RUB ist um mehr als 1,5 % gefallen.
- Der AUD/GBP ist um mehr als 0,7 % gefallen.
- Der USD/CHF ist um mehr als 0,5 % gefallen.
Rohstoffe
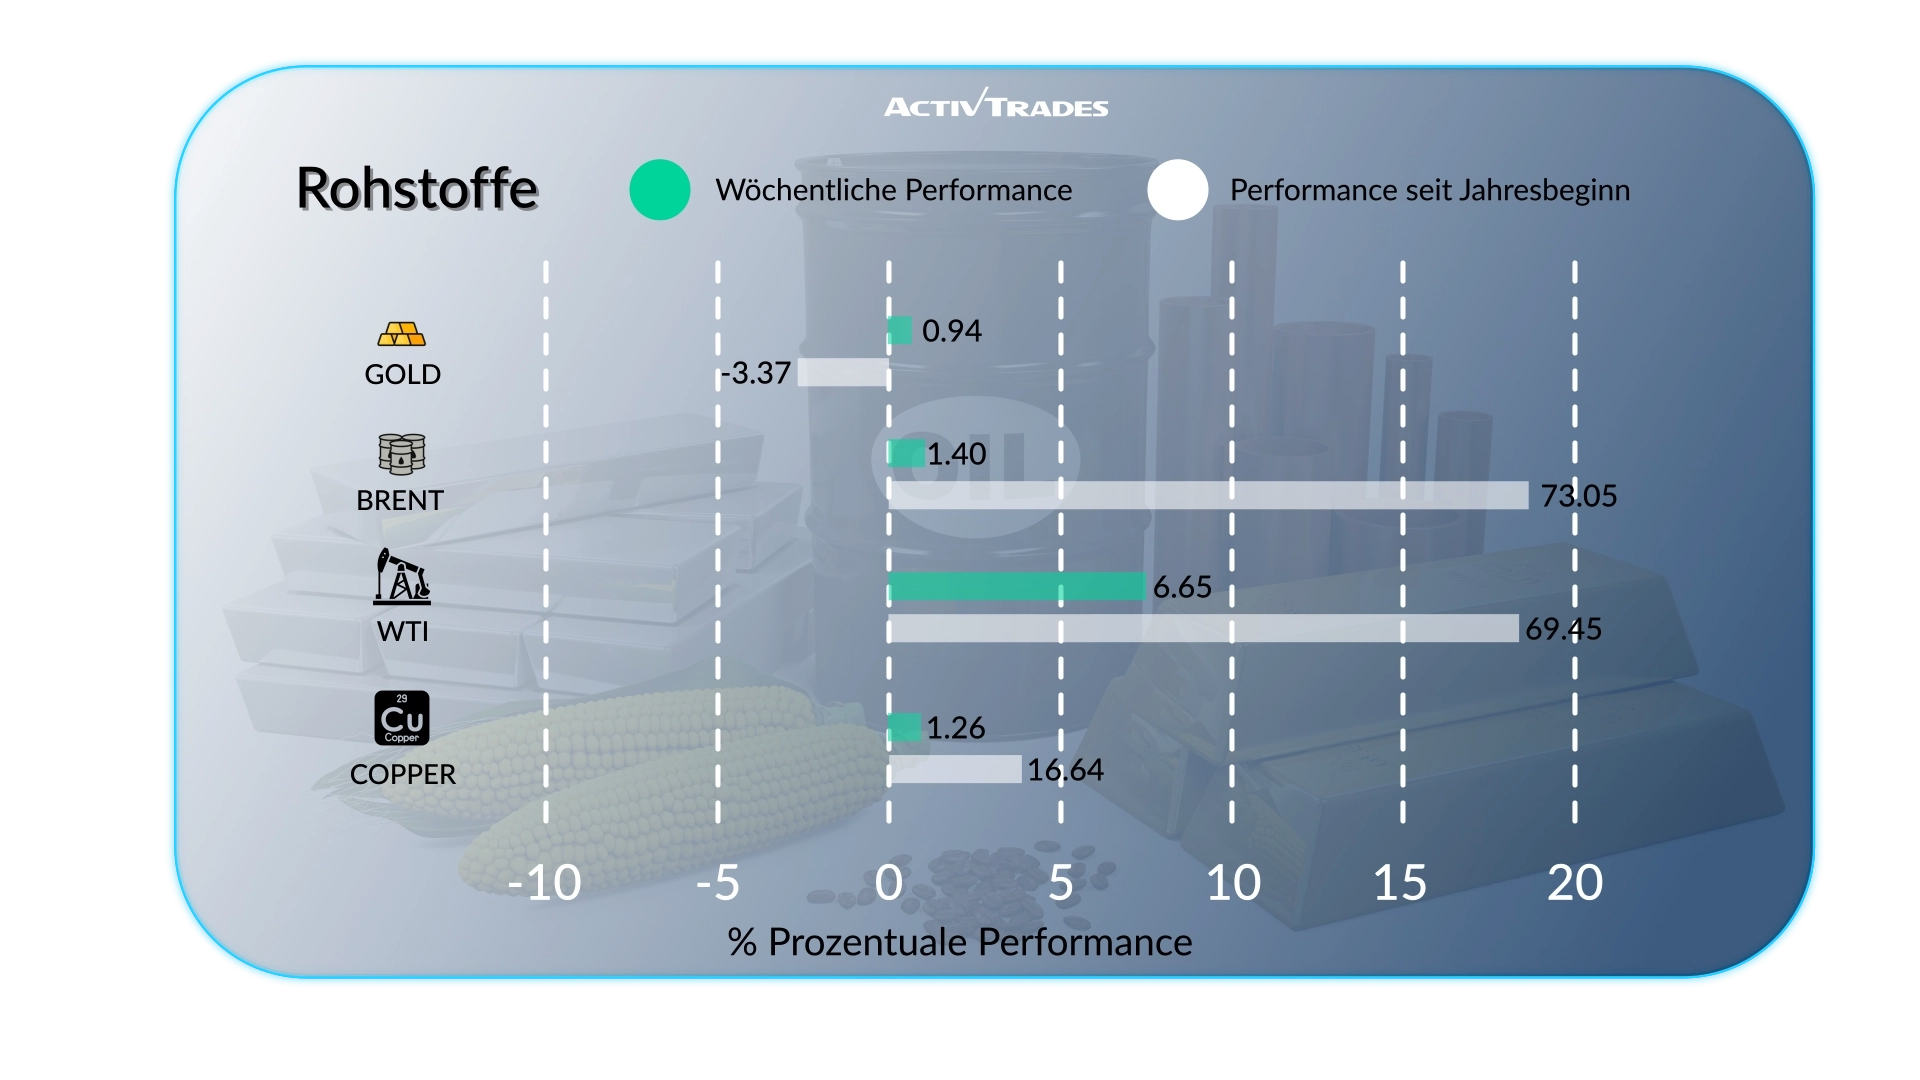
- Die WTI-Rohölpreise sind um mehr als 9,9 % gestiegen.
- Die Zucker- und Kaffeepreise sind um mehr als 4 % gestiegen.
- Die Preise für mageres Schweinefleisch sind um mehr als 11 % gefallen.
- Die Preise für Gasöl und Silber in London sind um mehr als 5 % gefallen.
- Die Preise für Hafer und Orangensaft sind um mehr als 4 % gefallen.
Indizes
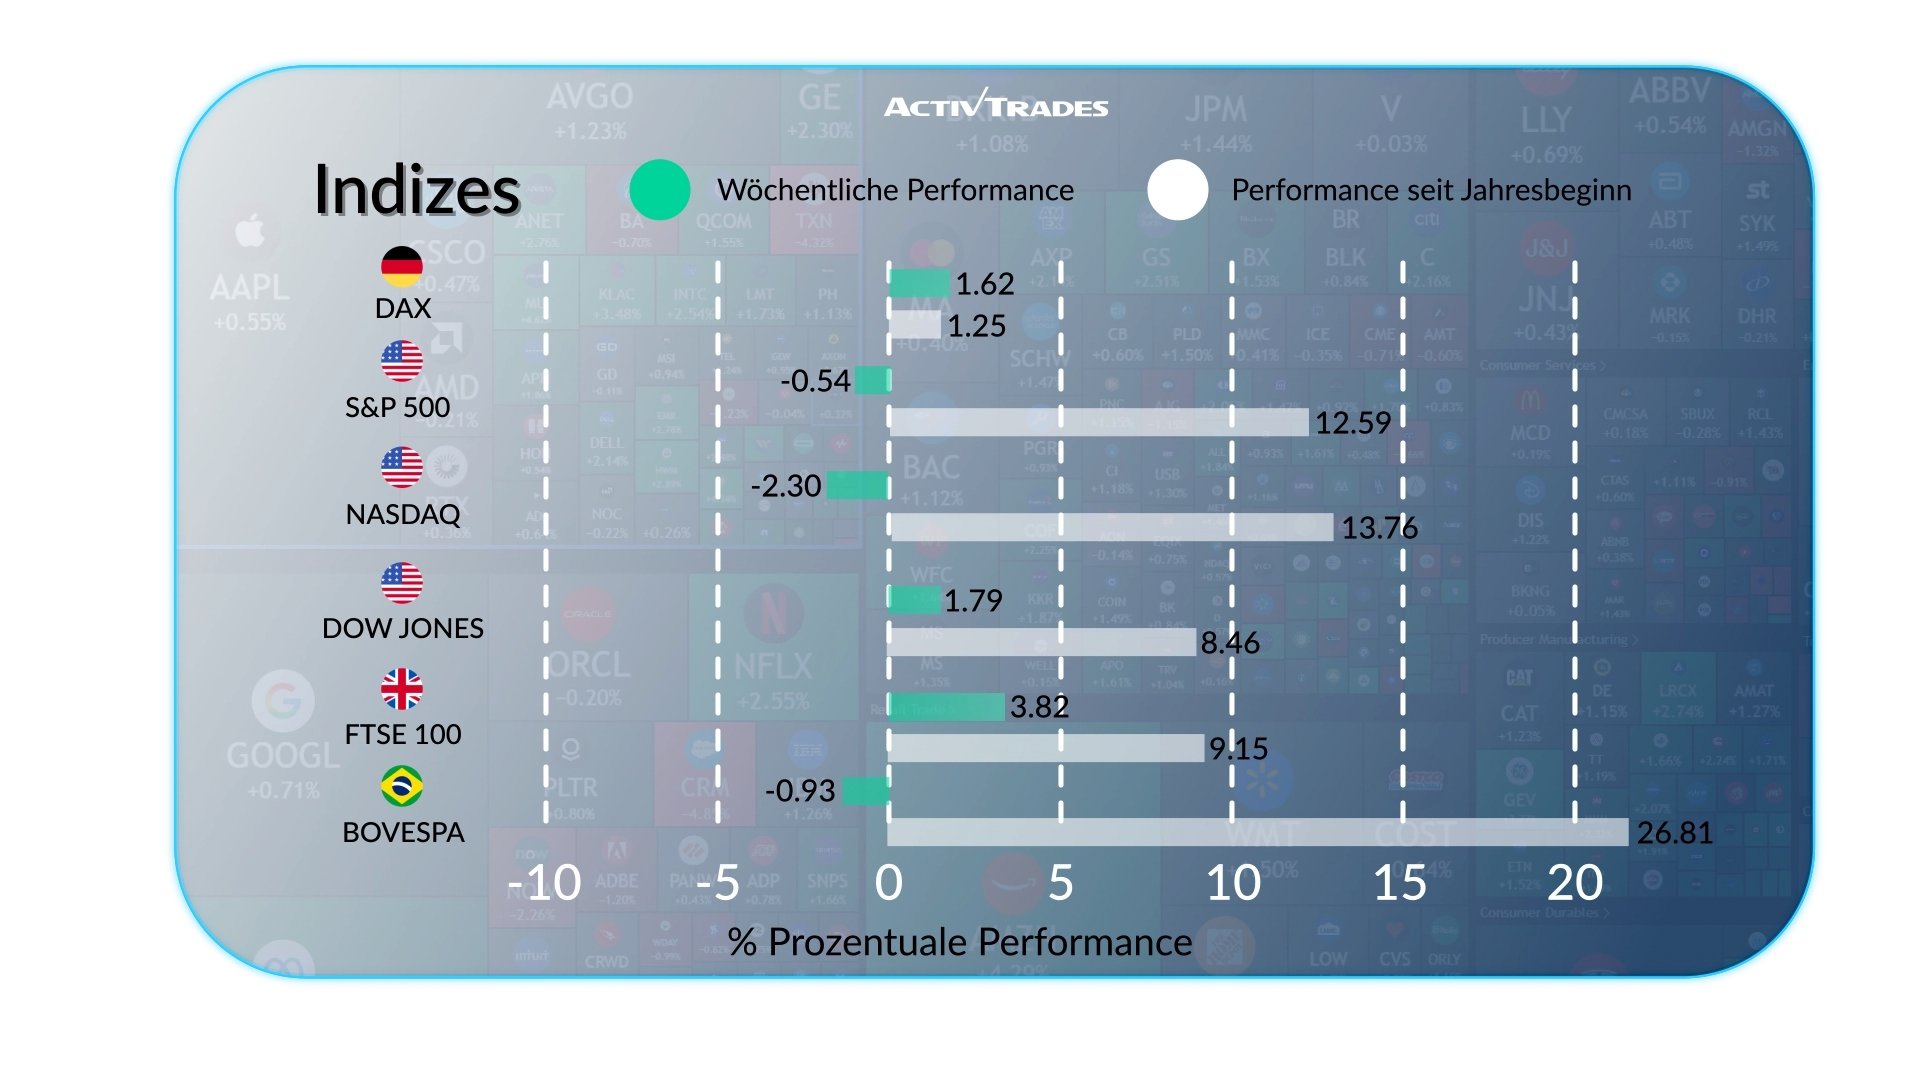
- Der VIX-Index ist um mehr als 4,9 % gestiegen.
- Der UK100-Index ist um mehr als 3,6 % gestiegen.
- Der Kospi-Index ist um mehr als 15,7 % gefallen.
- Der IDX Composite-Index ist um mehr als 13,3 % gefallen.
- Der IDX-30-Index ist um mehr als 12 % gefallen.
Aktien
Spitzenreiter
- Moderna: +20,05 %
- Crown Castle: +16,13 %
- Estée Lauder: +13,65 %
- Humana: +11,64 %
- Scout24: +11,30 %
- Equifax: +10,80 %
- CDW: +10,33 %
- Cap Gemini: +10,15 %
Flops
- Paramount Skydance: -21,77 %
- Rocket Lab: -19,23 %
- Dell Technologies: -17,61 %
- Hewlett Packard: -17,42 %
- Lumentum: -17,08 %
- Ciena: -16,30 %
- Applied Materials: -15,61 %
- Coreweave: -14,57 %
- STMicroelectronics: -13,70 %
- Infineon Technologies: -10,92 %
Wichtige Ereignisse, die es zu verfolgen gilt
Montag, 19. Oktober
- 02:00 Uhr – China – BIP-Wachstumsrate im Jahresvergleich (3. Quartal)
- Vorheriger Wert: 4,3 %
- Prognose: 4,4 %
- 02:00 Uhr – China – Industrieproduktion im Jahresvergleich (September)
- Vorheriger Wert: 5,2 %
- Prognose: 4,8 %
- 02:00 Uhr – China – Einzelhandelsumsätze im Jahresvergleich (September)
- Vorheriger Wert: 0,4 %
- Prognose: 1 %
- 12:30 Uhr – Kanada – Inflationsrate im Jahresvergleich (September)
- Vorheriger Wert: 3 %
- Prognose: 3,2 %
Dienstag, 20. Oktober
- 06:00 Uhr – Großbritannien – Arbeitslosenquote (August)
- Vorheriger Wert: 4,9 %
- Prognose: 4,9 %
- 09:00 Uhr – Deutschland – ZEW-Konjunkturindex (Oktober)
- Vorheriger Wert: 34,7
- Prognose: 25,1
- 12:30 Uhr – USA – Baugenehmigungen (vorläufig) (September)
- Vorwert: 1,403 Mio.
- Prognose: 1,39 Mio.
- 12:30 Uhr – USA – Baubeginne (September)
- Vorheriger Wert: 1,275 Mio.
- Prognose: 1,3 Mio.
- 12:50 Uhr – Japan – Handelsbilanz (September)
- Vorheriger Wert: -1.105,6 Mrd. ¥
- Prognose: -250 Mrd. ¥
Mittwoch, 21. Oktober
- 06:00 Uhr – Großbritannien – Inflationsrate im Jahresvergleich (September)
- Vorheriger Wert: 3,1 %
- Prognose: 3,4 %
Donnerstag, 22. Oktober
- 10:00 Uhr – Australien – S&P Global Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe, Vorabwert (Oktober)
- Vorheriger Wert: 49,6
- Prognose: 49,4
- 10:00 Uhr – Australien – S&P Global Dienstleistungs-PMI-Vorabwert (Oktober)
- Vorheriger Wert: 51,9
- Prognose: 51,1
- 23:30 Uhr – Japan – Inflationsrate im Jahresvergleich (September)
- Vorheriger Wert: 1,9 %
- Prognose: 2,0 %
Freitag, 23. Oktober
- 12:30 Uhr – Japan – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 54,1
- Prognose: 43,8
- 12:30 Uhr – Japan – S&P Global Dienstleistungs-PMI-Vorabwert (Oktober)
- Vorheriger Wert: 51,3
- Prognose: 51,3
- 06:00 Uhr – Großbritannien – Einzelhandelsumsätze im Monatsvergleich (September)
- Vorheriger Wert: 0,5 %
- Prognose: 0,5 %
- 07:15 Uhr – Frankreich – S&P Global Composite PMI-Vorabwert (Oktober)
- Vorheriger Wert: 51,1
- Prognose: 50,1
- 07:15 Uhr – Frankreich – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (Oktober)
- Vorherige: 50,6
- Prognose: 50,0
- 07:15 Uhr – Frankreich – S&P Global Services PMI-Vorabwert (Oktober)
- Vorheriger Wert: 51,2
- Prognose: 50,2
- 07:30 Uhr – Deutschland – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 53,9
- Prognose: 53,2
- 07:30 Uhr – Deutschland – S&P Global Composite PMI Flash (Oktober)
- Vorheriger Wert: 53,8
- Prognose: 53
- 07:30 Uhr – Deutschland – S&P Global Dienstleistungs-PMI-Vorabwert (Oktober)
- Vorheriger Wert: 52,9
- Prognose: 52,5
- 08:00 Uhr – Europa – S&P Global Composite PMI Flash (Oktober)
- Vorheriger Wert: 53,1
- Prognose: 52,3
- 08:00 Uhr – Europa – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 52,9
- Prognose: 52,5
- 08:00 Uhr – Europa – S&P Global Dienstleistungs-PMI-Vorabwert (Oktober)
- Vorheriger Wert: 53,0
- Prognose: 52,2
- 08:30 Uhr – Großbritannien – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 51,9
- Prognose: 51,8
- 08:30 Uhr – Großbritannien – S&P Global Dienstleistungs-PMI-Vorabwert (Oktober)
- Vorheriger Wert: 52,1
- Prognose: 51,9
- 13:45 Uhr – USA – S&P Global Composite PMI-Vorabwert (Oktober)
- Vorheriger Wert: 58,4
- Prognose: 57,6
- 13:45 Uhr – USA – S&P Global Manufacturing PMI Flash (Oktober)
- Vorheriger Wert: 55,9
- Prognose: 55
- 13:45 Uhr – USA – S&P Global Dienstleistungs-PMI-Vorabwert (Oktober)
- Vorheriger Wert: 58,8
- Prognose: 58
Wichtige Unternehmensergebnisse, die es zu beachten gilt
Dienstag, 20. Oktober
- NETFLIX
- GENERAL ELECTRIC
- 3M
- Halliburton
- General Motors
- Raytheon Technology
- AMC
- UCB
- United Airlines
- Hasbro
Mittwoch, 21. Oktober
- Abbott Lab
- TESLA MOTORS
- AT&T
- IBM
- Philip Morris
- Iberdrola
- SAP
Donnerstag, 22. Oktober
- Lockheed Martin
- Newmont Goldcorp
- American Airlines
- Union Pacific
- Nokia Corp
- BARCLAYS
- PROCTER & GAMBLE
Freitag, 23. Oktober
- AMERICAN EXPRESS
- ENI
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 16. Oktober 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.