
Wochenausblick
Was geschah diese Woche?
Globale MärkteGlobale Märkte
- Die WTO hob ihre Prognosen für das Wachstum des weltweiten Warenhandels auf 3,9 % für 2026 und 4,1 % für 2027 an, gestützt durch starke Investitionen im Bereich der künstlichen Intelligenz (KI). KI-bezogene Güter machten in der ersten Hälfte des Jahres 2026 fast die Hälfte des Handelswachstums aus.
- Die WTO senkte ihre Prognose für das Wachstum des Dienstleistungshandels von 4,8 % auf 3,3 % und begründete dies mit den durch den Nahostkonflikt verursachten Beeinträchtigungen im Tourismus und im Verkehrswesen.
- Der IWF warnte, dass die Weltwirtschaft zunehmenden Risiken durch Energiekrisen, steigende Staatsverschuldung und den KI-Investitionsboom ausgesetzt sei. Die weltweite Staatsverschuldung wird voraussichtlich 100 % des BIP übersteigen, während die Ölpreise bis 2027 auf hohem Niveau bleiben könnten, selbst wenn der Konflikt am Golf bald endet.
Europa
- Die deutsche Industrieproduktion erholte sich im August um 2,0 % und übertraf damit die Erwartungen eines Anstiegs um 0,5 % nach einem Rückgang von 1,2 % im Juli. Die Produktion im Baugewerbe und im Maschinenbau stützte die Erholung, ebenso wie der Aufbau von Lagerbeständen angesichts der geopolitischen Unsicherheit.
- Die deutschen Auftragseingänge in der Industrie brachen im August um 10,6 % ein und übertrafen damit die Erwartungen eines Rückgangs um 1,0 % bei weitem. Ein Einbruch der Aufträge für Transportmittel um 61,5 % – darunter Flugzeuge, Schiffe, Züge und Militärfahrzeuge – war der Hauptgrund für diesen Rückgang.
- Die wirtschaftlichen Aussichten Frankreichs stehen weiterhin unter dem Druck politischer und fiskalischer Unsicherheiten. Die Unternehmensinvestitionen gingen im 2. Quartal um 0,3 % zurück, nachdem sie im 1. Quartal bereits um 0,8 % gesunken waren, während die Staatsverschuldung auf 119 % des BIP kletterte und damit deutlich über dem EU-Referenzwert von 60 % lag.
- Der Chefökonom der EZB, Philip Lane, erklärte, das Lohnwachstum in der Eurozone gebe derzeit keinen Anlass zu größeren Inflationssorgen. Er wies zudem darauf hin, dass die Unsicherheit über durch KI bedingte Arbeitsplatzverluste und der Wettbewerb aus China die Lohnforderungen der Arbeitnehmer dämpfen könnten.
- Lane warnte, dass höhere Energiepreise die Nachfrage in der Eurozone schwächen und die Notwendigkeit weiterer Zinserhöhungen verringern könnten. Steigende Renditen langfristiger Anleihen haben die finanziellen Rahmenbedingungen bereits verschärft, während eine geringere Staatsverschuldung das Wachstum in den Jahren 2027 und 2028 voraussichtlich belasten wird.
- Die Einzelhandelsumsätze in der Eurozone stiegen im August um 0,1 %, nachdem sie im Juli um 0,6 % gesunken waren, doch die Ausgabendynamik bleibt verhalten. Die Kraftstoffverkäufe gingen um 1,9 % zurück, da höhere Rohölpreise den Druck auf die Verbraucher erhöhten.
Vereinigte StaatenVereinigte Staaten
- Die Fed-Vertreter sind sich weiterhin uneinig über den Zeitpunkt weiterer Straffungsmaßnahmen. Der Präsident der Fed von St. Louis, Alberto Musalem, erklärte, die Zinsen müssten möglicherweise in den nächsten sechs bis neun Monaten angehoben werden, um die Inflation wieder in Richtung 2 % zu bringen, während das Protokoll der Sitzung eine breite Unterstützung für eine weitere Anhebung in diesem Jahr zeigte, jedoch keine klare Dringlichkeit für Maßnahmen im Oktober.
- John Williams, Präsident der Fed von New York, und Philip Jefferson, stellvertretender Vorsitzender der Fed, signalisierten, dass sich die Entscheidungsträger noch weitere Daten abwarten könnten. Nach einem schwächer als erwartet ausgefallenen Arbeitsmarktbericht und zurückhaltenden Äußerungen sanken die vom Markt implizierten Wahrscheinlichkeiten für eine Zinserhöhung im Oktober deutlich.
- Der ISM-PMI für den Dienstleistungssektor gab im September auf 54,9 nach (August: 55,4) und deutete damit auf ein verlangsamtes Wachstum hin. Der Preisindex für Dienstleistungen kletterte jedoch auf 74 – den höchsten Stand seit Juli 2022 –, da Kraftstoffkosten und Engpässe in der Lieferkette die Ausgaben weiter in die Höhe trieben.
- Die Ausgaben der US-Haushalte stiegen bis August im Jahresvergleich um 6,1 %, gestützt sowohl durch höhere Preise als auch durch größere Einkaufsvolumina. Die Sparquote ist jedoch auf 4,1 % gesunken, und die Verschuldung der Verbraucher befindet sich auf Rekordniveau, was Bedenken hinsichtlich der Nachhaltigkeit der Ausgaben aufkommen lässt.
- Die Zinssätze für 30-jährige Festhypotheken stiegen auf 7,4 % und erreichten damit den höchsten Stand seit November 2023. Höhere Kreditkosten üben Druck auf den Immobilienmarkt aus: 21 % der Verkäufer senkten ihre Angebotspreise in den vier Wochen bis zum 20. September.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe sank in der Woche bis zum 3. Oktober auf 197.000, was den fünften wöchentlichen Rückgang in Folge darstellt und unter den Erwartungen lag. Die Zahl der Folgeanträge stieg hingegen um 17.000 auf 1,72 Millionen.
Indien
- Die Reserve Bank of India hob ihren Leitzins um 25 Basispunkte auf 5,50 % an – die erste Erhöhung seit mehr als drei Jahren.
- Der geldpolitische Ausschuss beschloss mit 4:2 Stimmen, seinen Kurs von einer neutralen Haltung auf eine dosierte Straffung umzustellen, wobei Gouverneur Sanjay Malhotra darauf hinwies, dass Zinssenkungen in naher Zukunft unwahrscheinlich seien.
- Die Rückkehr der Reserve Bank of India zur Straffung unterstreicht die wachsende Herausforderung, Inflationskontrolle und Wirtschaftswachstum in Einklang zu bringen, da die globalen Energiekosten und die geopolitische Unsicherheit weiterhin hoch sind.
Die Marktbewegungen dieser Woche
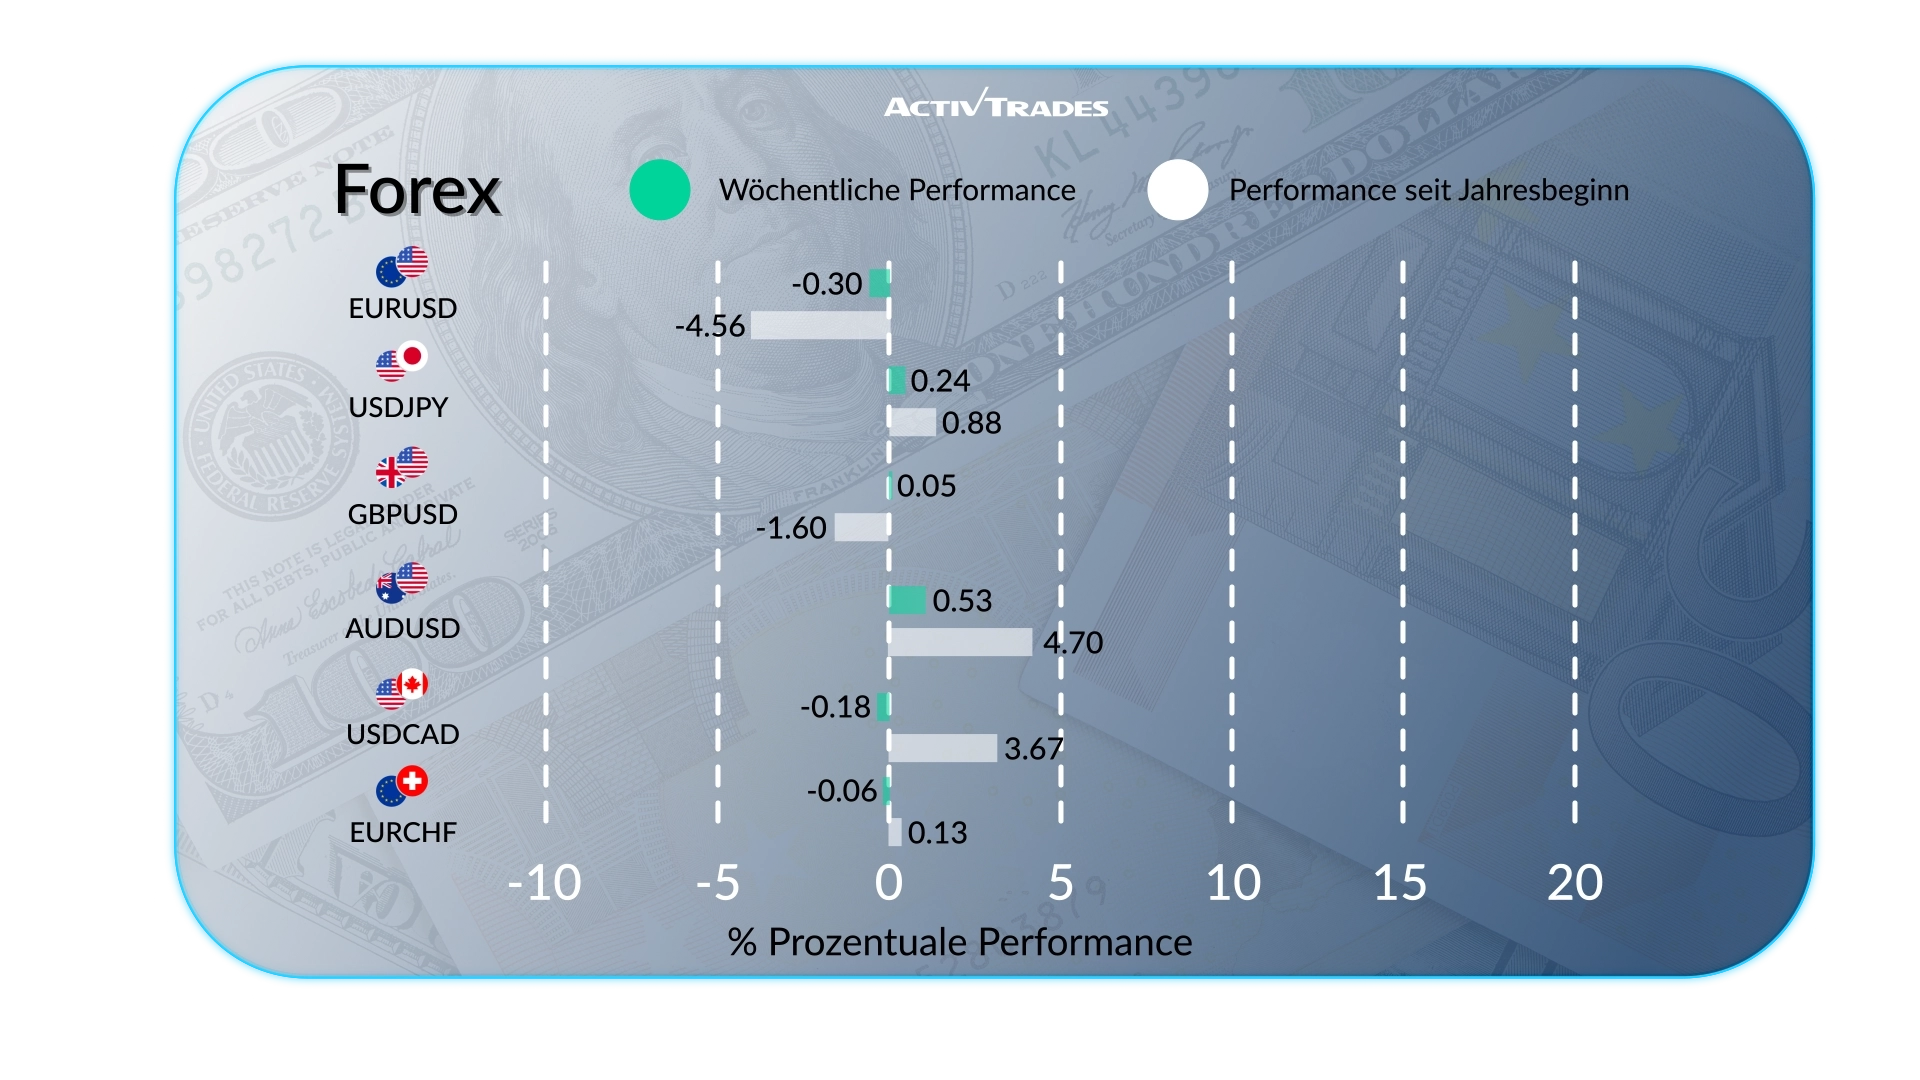
- Der USD/RUB ist um mehr als 1,8 % gestiegen.
- Der EUR/RUB ist um mehr als 1,6 % gestiegen.
- Der AUD/EUR und der AUD/CHF sind um mehr als 0,8 % gestiegen.
- Der AUD/USD, der AUD/JPY und der AUD/CAD sind um mehr als 0,7 % gestiegen.
- Der GBP/USD ist um mehr als 0,3 % gestiegen.
- Der USD/BRL ist um mehr als 4 % gefallen.
- Der EUR/USD ist um mehr als 0,08 % gefallen.
Rohstoffe
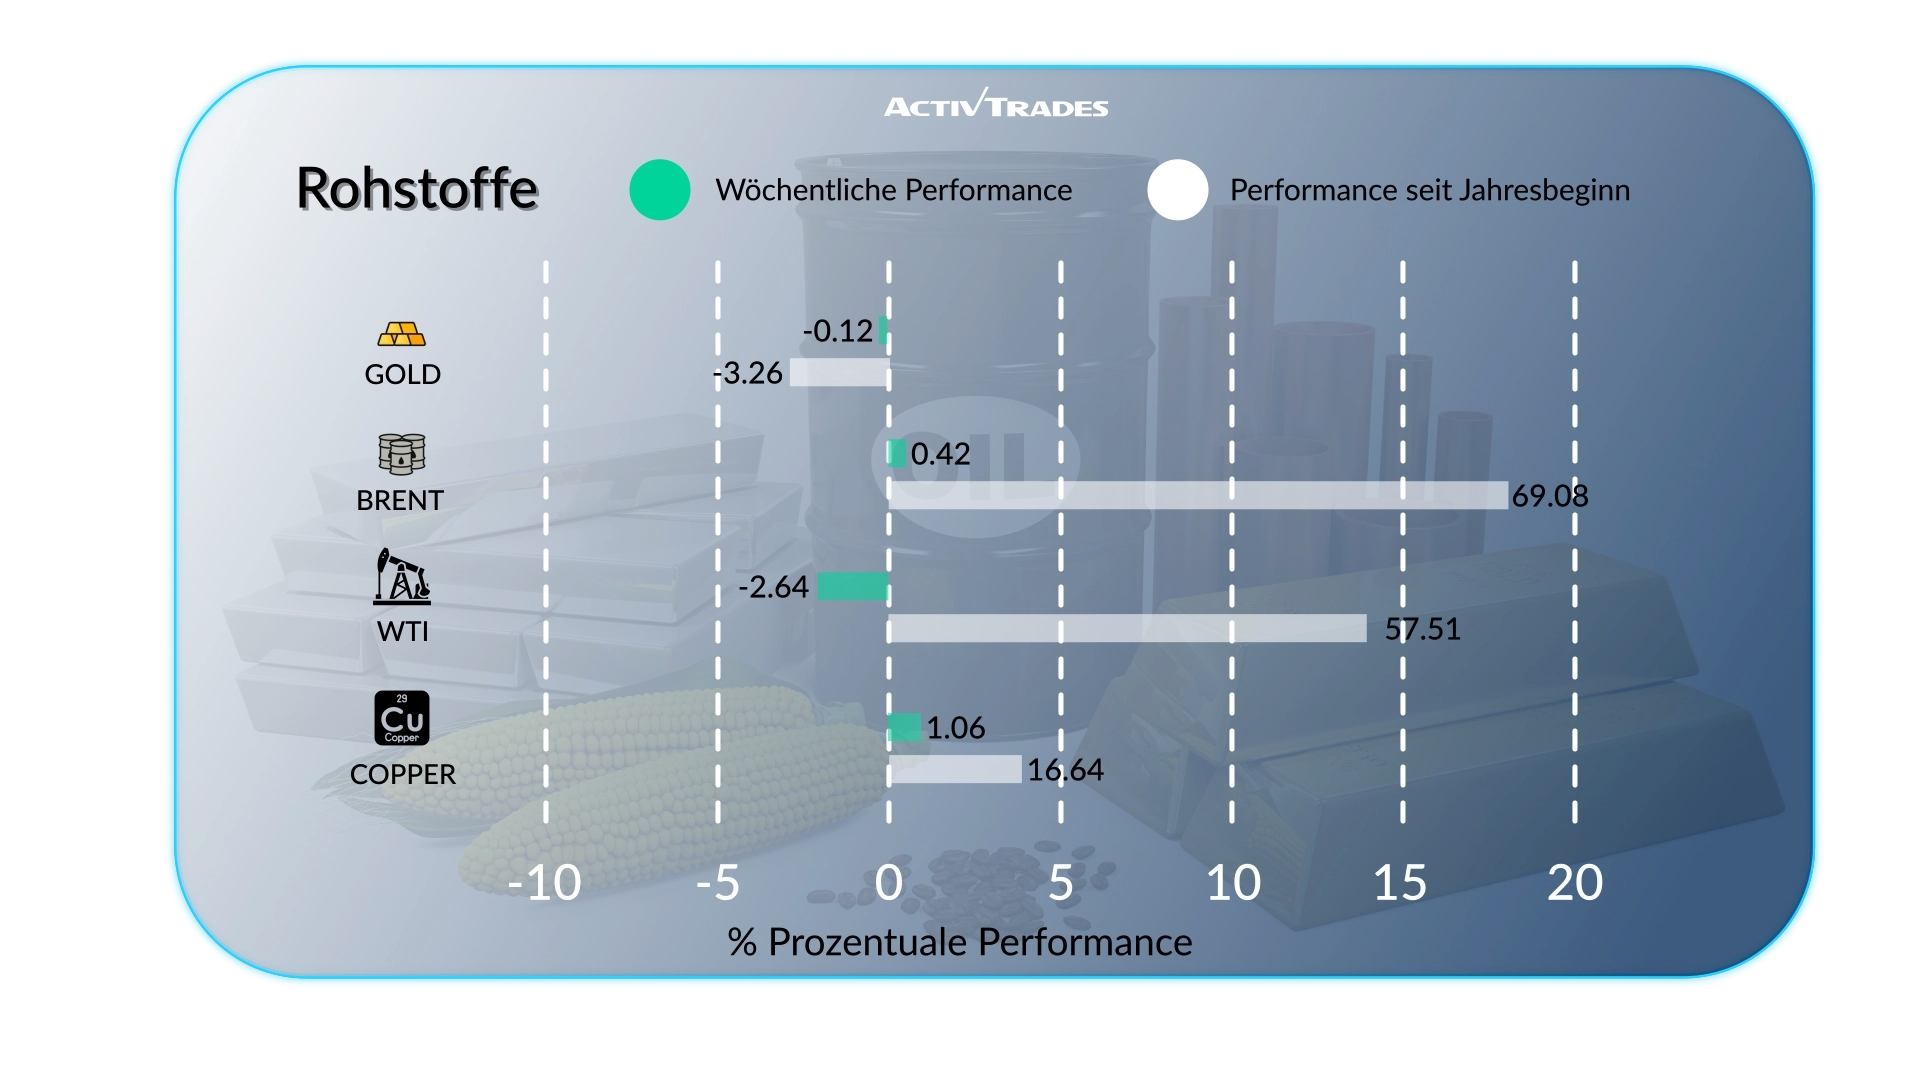
- Die Preise für Orangensaft und London Gas OIL sind um mehr als 9,3 % gefallen
- Die Haferpreise sind um mehr als 7,8 % gestiegen.
- Die Heizölpreise sind um mehr als 6,5 % gestiegen.
- Die Preise für US-Baumwolle sind um mehr als 5,7 % gestiegen.
- Die Aluminiumpreise sind um mehr als 1,8 % gefallen.
Indizes
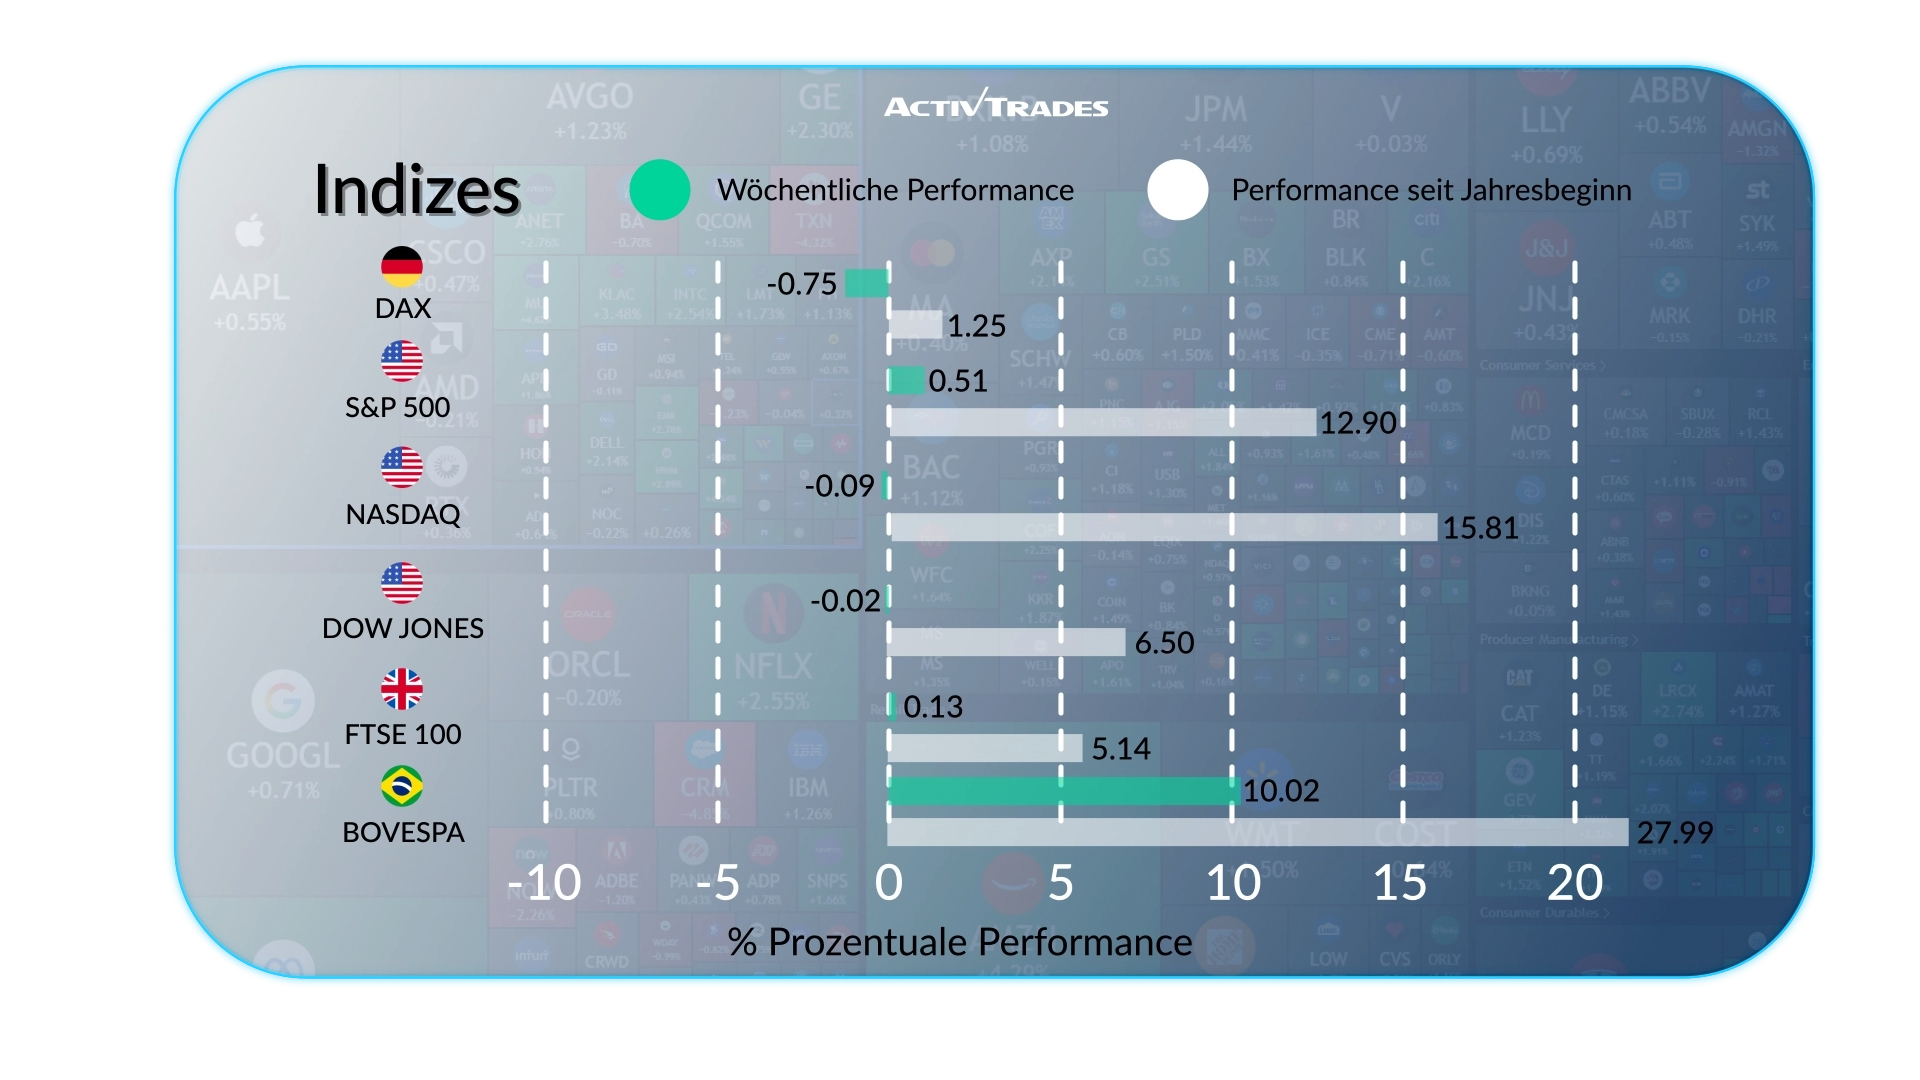
- Der Bovespa-Index ist um mehr als 10,6 % gestiegen.
- Die VIX-Indizes sind um mehr als 5,6 % gefallen.
Aktien
Spitzenreiter
- PTC: +32,27 %
- Lamb Weston: +20,11 %
- Ciena: +12,34 %
- Vistra: +11,73 %
- Autodesk: +10,55 %
- Shopify: +10,38 %
- Marathon Petroleum: +10,28 %
Verlierer
- Seagate Technology: -18,06 %
- Western Digital: -14,97 %
- Intel: -10,77 %
- Schneider Electric: -10,77 %
Wichtige Ereignisse, die es zu verfolgen gilt
Dienstag, 13. Oktober
- 00:30 Uhr – Australien – NAB-Geschäftsklimaindex (September)
- Vorheriger Wert: -8
- Prognose: -9
- 00:30 Uhr – Australien – Protokoll der RBA-Sitzung
- 14:00 Uhr – USA – Verkäufe bestehender Häuser (September)
- Vorheriger Wert: 3,98 Mio.
- Prognose: 3,97 Mio.
Mittwoch, 14. Oktober
- 01:30 Uhr – China – Inflationsrate im Jahresvergleich (September)
- Vorheriger Wert: 0,8 %
- Prognose: 0,9 %
- 03:00 Uhr – China – Handelsbilanz (September)
- Vorheriger Wert: 119,1 Mrd. USD
- Prognose: 105,0 Mrd. $
- 03:00 Uhr – China – Exporte im Jahresvergleich (September)
- Vorheriger Wert: 25 %
- 03:00 Uhr – China – Importe im Jahresvergleich (September)
- Vorheriger Wert: 28,2 %
- 12:30 Uhr – USA – Kerninflationsrate im Jahresvergleich (September)
- Vorheriger Wert: 2,4 %
- Prognose: 2,4 %
- 12:30 Uhr – USA – Inflationsrate im Jahresvergleich (September)
- Vorheriger Wert: 3,4 %
- Prognose: 3,6 %
Donnerstag, 15. Oktober
- 06:00 Uhr – Großbritannien – BIP im Monatsvergleich (August)
- Vorher: 0,4 %
- Prognose: 0,1 %
- 12:30 Uhr – USA – PPI im Monatsvergleich (August)
- Vorheriger Wert: 0,4 %
- Prognose: 0,5 %
- 13:30 Uhr – USA – Einzelhandelsumsätze im Monatsvergleich (August)
- Vorheriger Wert: 1,2 %
- Prognose: 0,1 %
Freitag, 16. Oktober
- 02:00 Uhr – Großbritannien – Rede von BoE-Gouverneur Bailey
- 09:00 Uhr – Europa – Handelsbilanz (August)
- Vorheriger Wert: 14,2 Mrd. €
- Prognose: 14,7 Mrd. €
Wichtige Gewinnmeldungen, die es zu beachten gilt
Dienstag, 13. Oktober
- GOLDMAN SACHS
- JPMORGAN CHASE
- Citigroup
- Wells Fargo
- JOHNSON & JOHNSON
- UNITEDHEALTH
Mittwoch, 14. Oktober
- Bank of America
- Blackrock
- Morgan Stanley
- ASML
Donnerstag, 15. Oktober
- Ericsson
- Bank of New York Mellon
- TSM
- US Bancorp
- Alcoa
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 08. Oktober 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.