Wochenausblick
Was geschah diese Woche?
Globale Märkte
- Die Weltwirtschaft wird zunehmend von US-Investitionen in KI-Infrastruktur, insbesondere in Rechenzentren, abhängig, um das Wachstum inmitten des durch den Krieg im Iran verursachten Energieschocks aufrechtzuerhalten. Ein Rückgang der KI-Ausgaben könnte daher exportorientierte Volkswirtschaften besonders hart treffen, vor allem solche mit begrenzten alternativen Wachstumsquellen.
- Steigende Energiepreise und anhaltende Inflation erhöhen den Druck auf die Zentralbanken, die Geldpolitik beizubehalten oder zu straffen. Die politischen Entscheidungsträger sind sich jedoch weiterhin uneinig darüber, wie schnell die Kreditkosten steigen sollten, ohne die Konjunktur unnötig zu schwächen.
- Die Anthropic-Aktie wird voraussichtlich am Donnerstag, dem 19. November 2026, an die Börse gehen.
Vereinigte Staaten
- Die Verbraucherpreisinflation in den USA blieb im Oktober stärker als erwartet. Der Verbraucherpreisindex (CPI) stieg im Monatsvergleich um 0,4 %; dies war zwar eine Verlangsamung gegenüber dem Anstieg von 0,6 % im September, lag jedoch über den Prognosen der Ökonomen von 0,3 %. Das Arbeitsministerium veröffentlichte keine jährliche Inflationsrate, da die Datenerhebung durch den Regierungsstillstand im vergangenen Jahr beeinträchtigt wurde.
- Der zugrunde liegende Preisdruck hat sich verstärkt: Die Kerninflationsrate stieg in den drei Monaten bis einschließlich Oktober annualisiert um 3,7 %, verglichen mit 1,6 % in den drei Monaten bis einschließlich Juli. Die jüngsten Zahlen haben die Erwartungen einer weiteren Zinserhöhung durch die Fed im Dezember verstärkt; die Märkte preisen eine Wahrscheinlichkeit von etwa 85 % ein.
- Vertreter der Fed diskutieren zunehmend über das Tempo weiterer Straffungsmaßnahmen. Gouverneur Christopher Waller deutete an, dass eine Anhebung um 50 Basispunkte im Dezember gerechtfertigt sein könnte, sollte die Inflation auf hohem Niveau bleiben, während die Präsidentin der Fed von Dallas, Lorie Logan, andeutete, dass die Zinsen möglicherweise schneller angehoben werden müssten. Gouverneurin Michelle Bowman warnte zudem, dass die Inflationszahlen vom Oktober auf anhaltenden Preisdruck hindeuten.
- Andere Entscheidungsträger befürworten einen gemäßigteren Ansatz. Die Präsidentin der Fed von Philadelphia, Anna Paulson, unterstützt schrittweise Erhöhungen, um der Wirtschaft Zeit zur Anpassung zu geben, sofern sich die Inflationserwartungen, das Lohnwachstum oder der zugrunde liegende Preisdruck nicht beschleunigen. Der Präsident der Fed von Richmond, Tom Barkin, mahnte ebenfalls zur Vorsicht, obwohl er die Richtung der Geldpolitik angesichts der starken Nachfrage und der hohen Inflation als relativ klar ansieht.
- John Williams, Präsident der New Yorker Fed, erklärte, die Geldpolitik habe noch einen weiten Weg vor sich, und verwies dabei auf eine widerstandsfähige Wirtschaft, einen sich festigenden Arbeitsmarkt und eine nach wie vor zu hohe Inflation.
- Auch die potenziellen Auswirkungen der KI auf die Wirtschaft erschweren den Ausblick der Fed. Barkin warnte, dass ein KI-Boom, der die Erwartungen deutlich übertrifft oder hinter ihnen zurückbleibt, die Nachfrage und die Beschäftigung neu gestalten und den Fokus der Zentralbank auf ihr Mandat der maximalen Beschäftigung verlagern könnte.
- Die Verkäufe bestehender Häuser fielen im Oktober auf den niedrigsten Stand seit 2010, da die Hypothekenzinsen über 7 % stiegen, was den wachsenden Druck auf die Erschwinglichkeit für Käufer verdeutlichte.
- Die Stimmung bei den Kleinunternehmen blieb gedämpft. Der NFIB-Optimismusindex gab im Oktober um 0,1 Punkte auf 97,8 nach und blieb damit unter seinem 53-Jahres-Durchschnitt. Der Unsicherheitsindex fiel jedoch um sechs Punkte auf 84 und erreichte damit seinen tiefsten Stand seit Dezember.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe stieg in der Woche bis zum 7. November auf 200.000 und lag damit leicht über den Erwartungen von 195.000. Die Zahl der Folgeanträge ging zurück und sank in der Woche bis zum 31. Oktober um 20.000 auf knapp unter 1,7 Millionen.
- Präsident Donald Trump erklärte, die USA bräuchten kein Abkommen mit dem Iran, was Befürchtungen hinsichtlich eines langwierigen Konflikts schürte. Die Ölpreise stiegen an, was die Inflationsrisiken verstärkte und die Erwartungen einer weiteren Straffung der Geldpolitik durch die Fed bekräftigte.
Vereinigtes Königreich
- Die britische Wirtschaft wuchs im dritten Quartal um 0,7 % – das stärkste Quartalswachstum seit Anfang 2024. Die Bank of England schätzt, dass die KI-bezogene Nachfrage seit Anfang 2026 knapp ein Fünftel zum Wirtschaftswachstum beigetragen hat.
- Die Bank of England hob letzte Woche zum ersten Mal seit Ausbruch des Krieges zwischen den USA und dem Iran die Zinsen an, da die politischen Entscheidungsträger auf anhaltende Inflationsrisiken und erhöhte Energiekosten reagieren.
- Die stellvertretende Gouverneurin Clare Lombardelli deutete an, dass in naher Zukunft eine weitere Anhebung folgen könnte, sofern die kommenden Daten keine deutliche Entspannung des Inflationsdrucks zeigen.
- Das National Institute of Economic and Social Research geht davon aus, dass die Bank ihren Leitzins möglicherweise auf 5 % anheben muss, um die Inflation unter Kontrolle zu bringen. Es prognostiziert, dass die jährliche Inflationsrate im Februar einen Höchststand von 4,4 % erreichen könnte, da die Energiekosten weiterhin hoch bleiben. Obwohl ein solcher Schritt die Inflation etwa 18 Monate früher wieder auf das Zielniveau zurückbringen könnte, würde er auch das Wirtschaftswachstum in den Jahren 2028 und 2029 belasten.
- Die Bank of England hat sich gegen die Markterwartungen gewehrt, wonach ihr Leitzins bis Ende nächsten Jahres von derzeit 4 % auf 5 % steigen werde, und deutete an, dass die Anleger möglicherweise einen aggressiveren Straffungszyklus erwarten, als die politischen Entscheidungsträger für notwendig erachten.
Kanada
- Aus dem Protokoll der Sitzung der Bank of Canada von Ende Oktober ging hervor, dass sich die Entscheidungsträger darauf einigten, den Leitzins auf 2,5 % anzuheben, um dem Risiko einer über den Erwartungen liegenden Inflation entgegenzuwirken. Die Verantwortlichen hoben die Unsicherheit hinsichtlich der Handelsbeziehungen zwischen den USA und Kanada, des Krieges im Iran sowie des Tempos hervor, mit dem Unternehmen höhere Kosten an die Verbraucher weitergeben.
- Gouverneur Tiff Macklem betonte, dass weitere Erhöhungen mit Vorsicht angegangen würden, da geopolitische Entwicklungen und Handelsspannungen die Einschätzung der wirtschaftlichen Aussichten besonders erschweren.
- Jüngste Anzeichen für ein schwächeres Wachstum und Arbeitsplatzverluste haben Händler dazu veranlasst, ihre Erwartungen hinsichtlich einer weiteren Zinserhöhung im Dezember zurückzuschrauben.
Japan
- Japan hat Berichten zufolge am 30. Juli an einem einzigen Tag die Rekordsumme von 50 Milliarden US-Dollar zur Stützung des Yen ausgegeben, wie aus Daten des Finanzministeriums hervorgeht. Finanzministerin Satsuki Katayama und US-Finanzminister Scott Bessent bestätigten, dass die beiden Länder ihre Interventionsmaßnahmen koordiniert haben.
- Die stärker als erwartet ausgefallene Inflation in den USA hat die Zinsdifferenz zwischen den USA und Japan vergrößert und damit erneut Druck auf den Yen ausgeübt. Analysten gehen davon aus, dass die Bank of Japan die Kreditkosten möglicherweise weiter anheben muss, um die Währungsschwäche einzudämmen.
- Toichiro Asada, Vorstandsmitglied der Bank of Japan, mahnte die politischen Entscheidungsträger jedoch zur Vorsicht und warnte, dass eine verfrühte Straffung des Geldpolitiks das Wirtschaftswachstum untergraben könnte. Er argumentierte, die Zentralbank solle zunächst sicherstellen, dass die Lohnerhöhungen zu einer stärkeren Binnennachfrage und einer anhaltenden Inflation führen.
China
- Die Volksbank von China bekräftigte ihr Bekenntnis zur Unterstützung des Wirtschaftswachstums, äußerte jedoch auch Bedenken hinsichtlich einer zu niedrigen Zinspolitik. Analysten gehen davon aus, dass sich der aktuelle Lockerungszyklus seinem Ende nähert und weitere geldpolitische Maßnahmen möglicherweise bis zum nächsten Jahr verschoben und schrittweise umgesetzt werden.
Singapur
- Die Monetary Authority of Singapore entwickelt derzeit Goldverwahrungsdienste, um die Position des Stadtstaates als bedeutendes asiatisches Zentrum für den Goldhandel zu stärken. Die Initiative wird es ausländischen Zentralbanken, internationalen Institutionen und staatlichen Stellen ermöglichen, Goldreserven in Singapur zu lagern.
- Singapur rechnet zudem damit, dass sein außerbörsliches Gold-Clearing-System im ersten Quartal 2027 den Live-Betrieb aufnehmen wird, was das Bestreben des Landes untermauert, seine Rolle auf den internationalen Goldmärkten auszubauen.
Marktbewegende Faktoren dieser Woche
Devisen
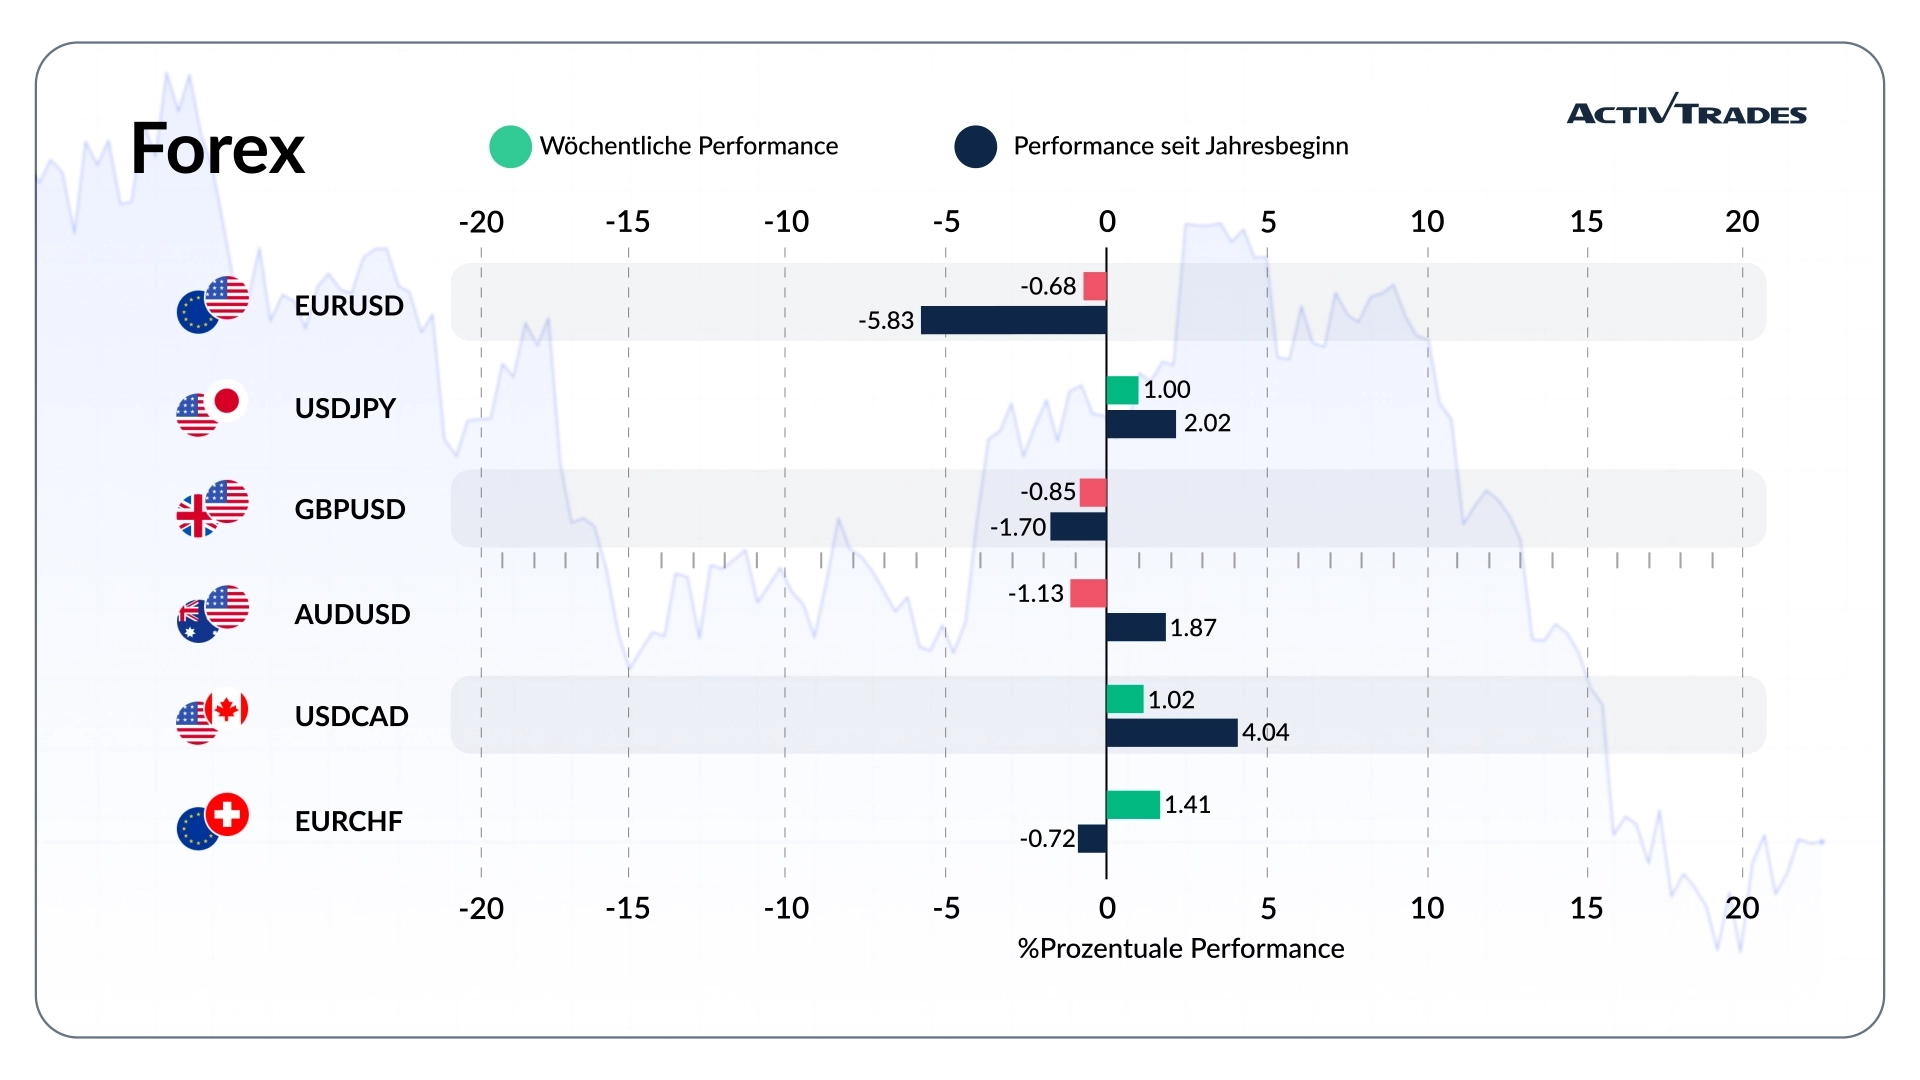
- Der USD/NOK ist um mehr als 2,8 % gestiegen.
- Der USD/BRL ist um mehr als 2,5 % gestiegen.
- Der USD/CHF und der USD/SEK sind um mehr als 2,2 % gestiegen.
- Der USD/CAD ist um mehr als 1,7 % gestiegen.
- Der NZD/CHF ist um mehr als 1,4 % gestiegen.
- Der USD/JPY ist um mehr als 1,3 % gestiegen.
- Der JPY/CHF ist um mehr als 1,1 % gestiegen.
- Der EUR/MXN ist um mehr als 2 % gefallen.
- Der CHF/HKD ist um mehr als 2,2 % gefallen.
- Der AUD/USD ist um mehr als 1,8 % gefallen.
- Der CHF/EUR ist um mehr als 0,9 % gefallen.
Rohstoffe
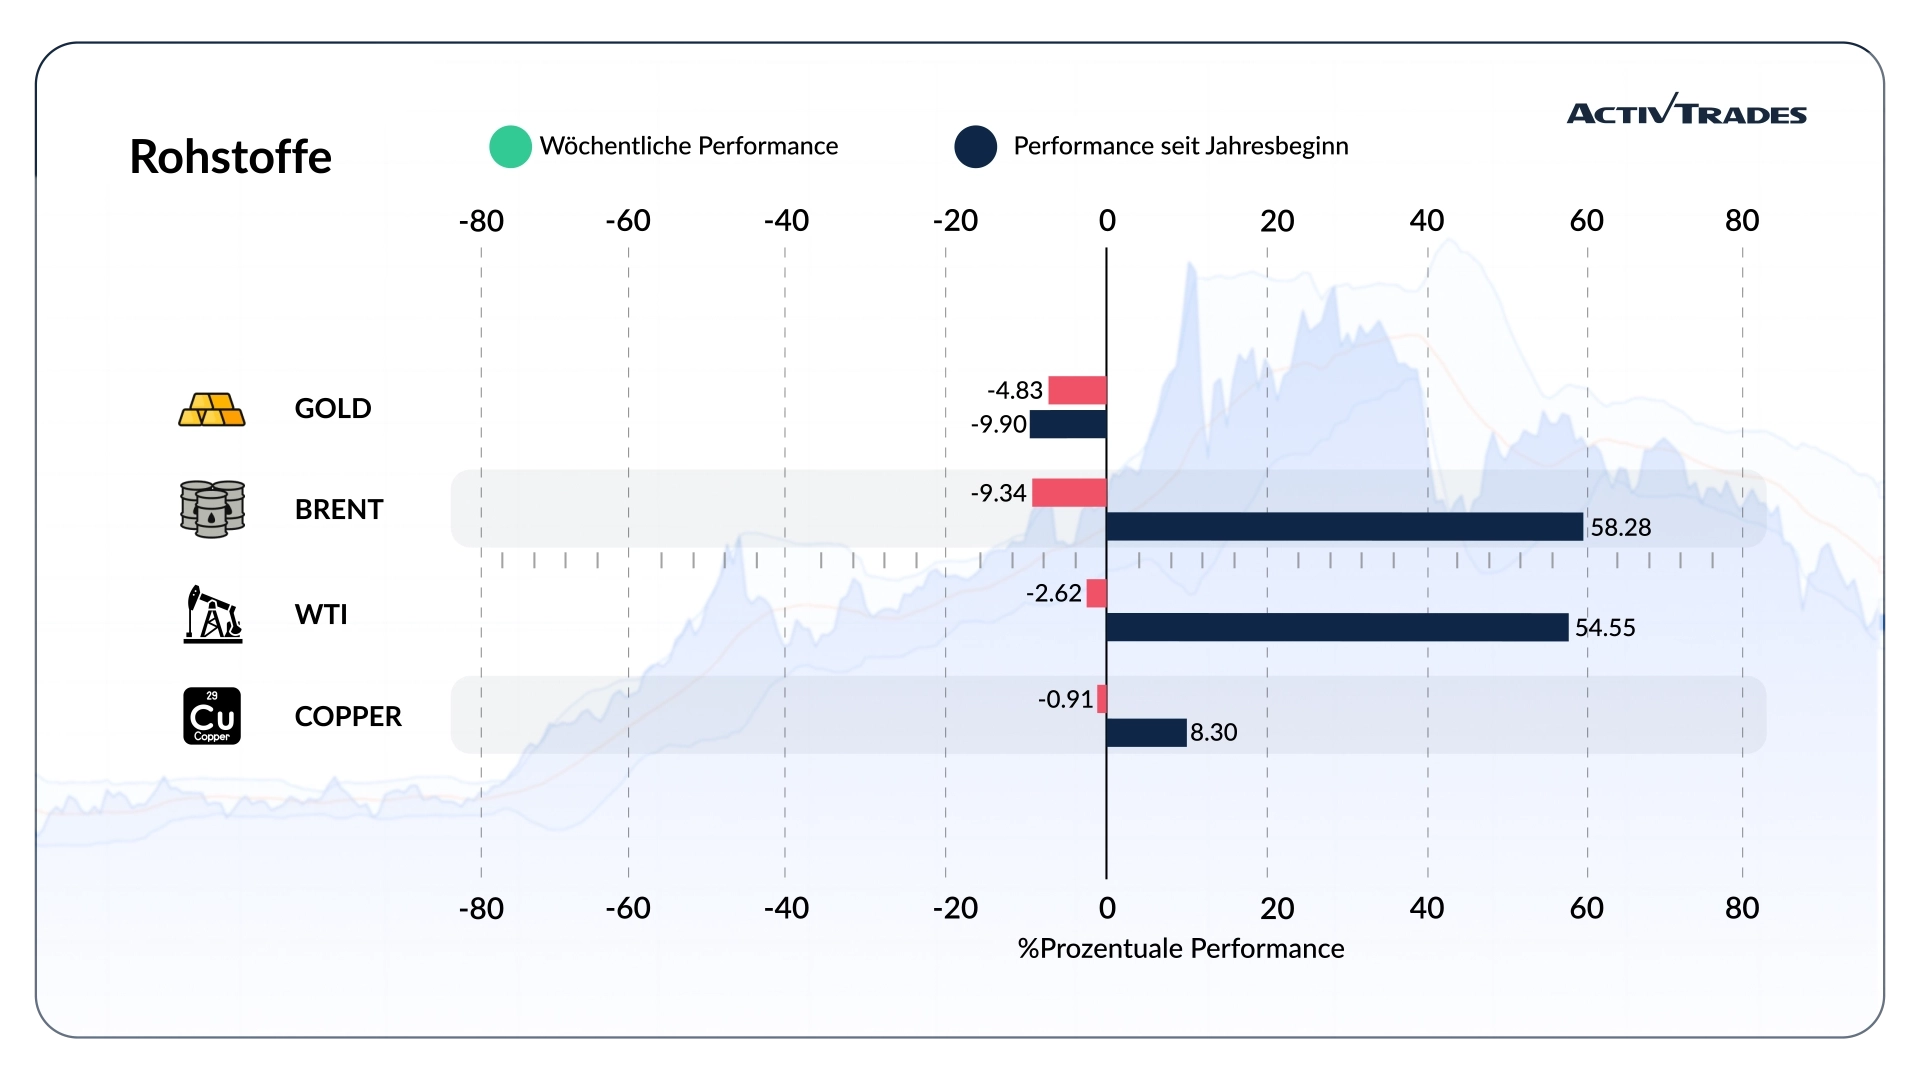
- Die niederländischen TTF-Erdgaspreise sind um mehr als 11,6 % gestiegen.
- Die Preise für Hafer und Erdgas sind um mehr als 9,8 % gestiegen.
- Die Preise für Orangensaft sind um mehr als 5,6 % gestiegen.
- Die Goldpreise sind um mehr als 4,4 % gefallen.
- Die Silberpreise sind um mehr als 3,9 % gefallen.
Indizes
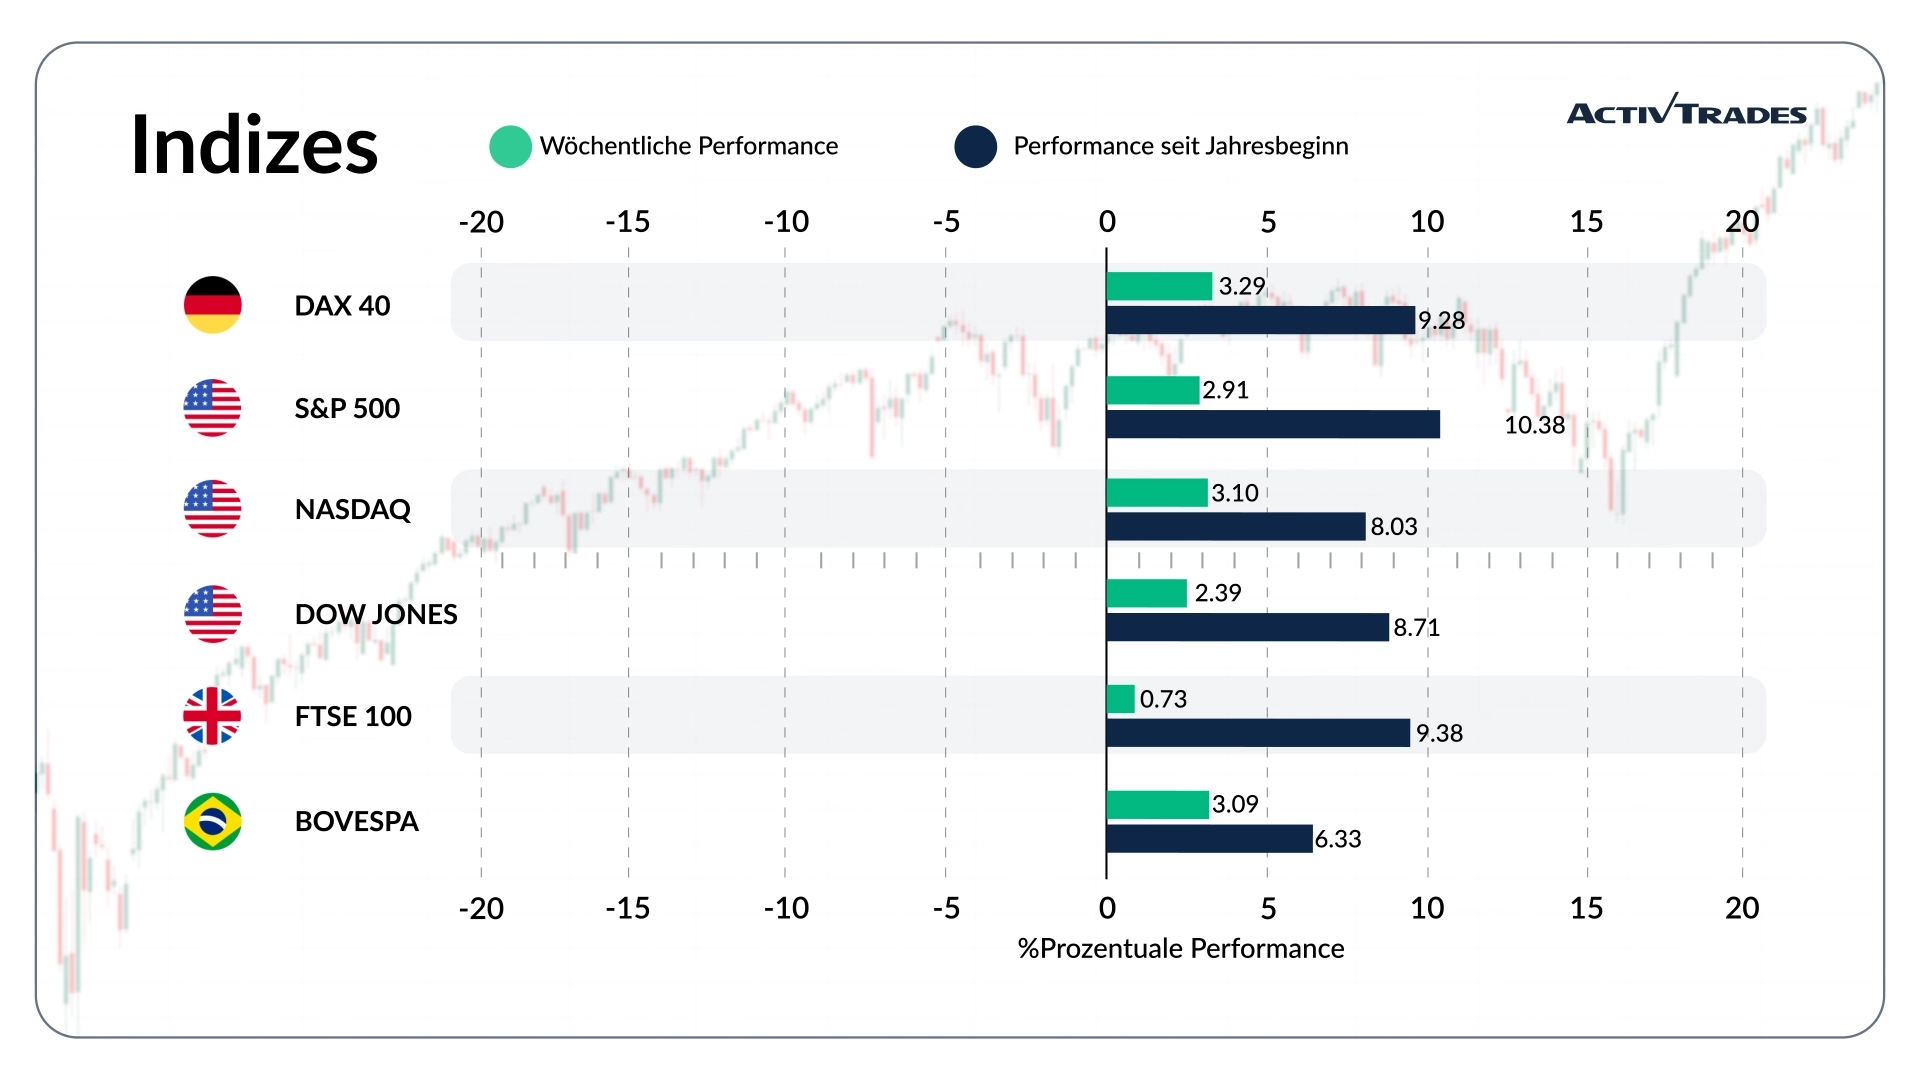
- Der VIX-Index ist um mehr als 9,10 % gestiegen.
- Der IDX30-Index ist um mehr als 8,8 % gestiegen.
- Der IDX Composite-Index ist um mehr als 7 % gestiegen.
- Der Dow-Jones-Industrial-Average-Index ist um mehr als 2,5 % gefallen.
- Der SP500-Index ist um mehr als 1 % gefallen.
Aktien
Spitzenreiter
- AMD: +44,73 %
- Rocket Lab: +39,31 %
- Arista Networks: +29,83 %
- Coreweave: +29,64 %
- Monolithic Power Systems: +27,93 %
- Ciena: +27,37 %
- Astera Labs: +26,92 %
- Lam Research: +26,23 %
- Siemens: +16,41 %
- STMicroelectronics: +14,23 %
- Infineon Technologies: +13,41 %
Verlierer
- Corteva: -23,67 %
- Axon: -19,72 %
- First Solar: -11,98 %
- Strategy: -11,52 %
- Davita: -10,65 %
- Stellantis: -10,38 %
- Brenntag: -10 %
Wichtige Ereignisse, die es zu verfolgen gilt
Montag, 16. November
- 02:00 Uhr – China – Industrieproduktion im Jahresvergleich (Oktober)
- Vorheriger Wert: 5,5 %
- Prognose: 5,3 %
- 02:00 Uhr – China – Einzelhandelsumsätze im Jahresvergleich (Oktober)
- Vorheriger Wert: 1,1 %
- Prognose: 0,8 %
- 13:30 Uhr – Kanada – Inflationsrate im Jahresvergleich (Oktober)
- Vorwert: 3,1 %
- Prognose: 3,2 %
Dienstag, 17. November
- 00:30 Uhr – Australien – Protokoll der RBA-Sitzung
- 07:00 Uhr – Großbritannien – Arbeitslosenquote (September)
- Vorheriger Wert: 4,7 %
- Prognose: 4,9 %
- 10:00 Uhr – Deutschland – ZEW-Konjunkturindex (November)
- Vorheriger Wert: 28,1
- Prognose: 15,9
- 13:30 Uhr – USA – Einzelhandelsumsätze im Monatsvergleich (Oktober)
- Vorher: 0,8 %
- Prognose: 0 %
- 23:50 Uhr – Japan – Handelsbilanz (Oktober)
- Vorheriger Wert: -536,6 Mrd. ¥
- Prognose: -450,0 Mrd. ¥
Mittwoch, 18. November
- 07:00 Uhr – Großbritannien – Inflationsrate im Jahresvergleich (Oktober)
- Vorheriger Wert: 3,5 %
- Prognose: 3,5 %
- 19:00 Uhr – USA – FOMC-Protokoll
Donnerstag, 19. November
- 23:30 Uhr – Japan – Inflationsrate im Jahresvergleich (Oktober)
- Vorheriger Wert: 2,1 %
- Prognose: 2,9 %
Freitag, 20. November
- 07:00 Uhr – Großbritannien – Einzelhandelsumsätze im Monatsvergleich (Oktober)
- Vorheriger Wert: -0,4 %
- Prognose: 0,1 %
Wichtige Unternehmensergebnisse, die es zu beachten gilt
Montag, 16. November
- BAIDU
- Tyson Foods
Dienstag, 17. November
- WALT DISNEY
- com
- HOME DEPOT
- Weibo Corporation
- NVIDIA
- Alstom
Mittwoch, 18. November
- Sonae
- TJX Companies
- Lowe’s Cos
- Target
- EXPERIAN
Donnerstag, 19. November
- WALMART
- Ubisoft Entertainment
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 13. November 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.